Etiqueta: Argentina

  • Hojas de fresa abren una opción contra hongos en cítricos

    Hojas de fresa abren una opción contra hongos en cítricos

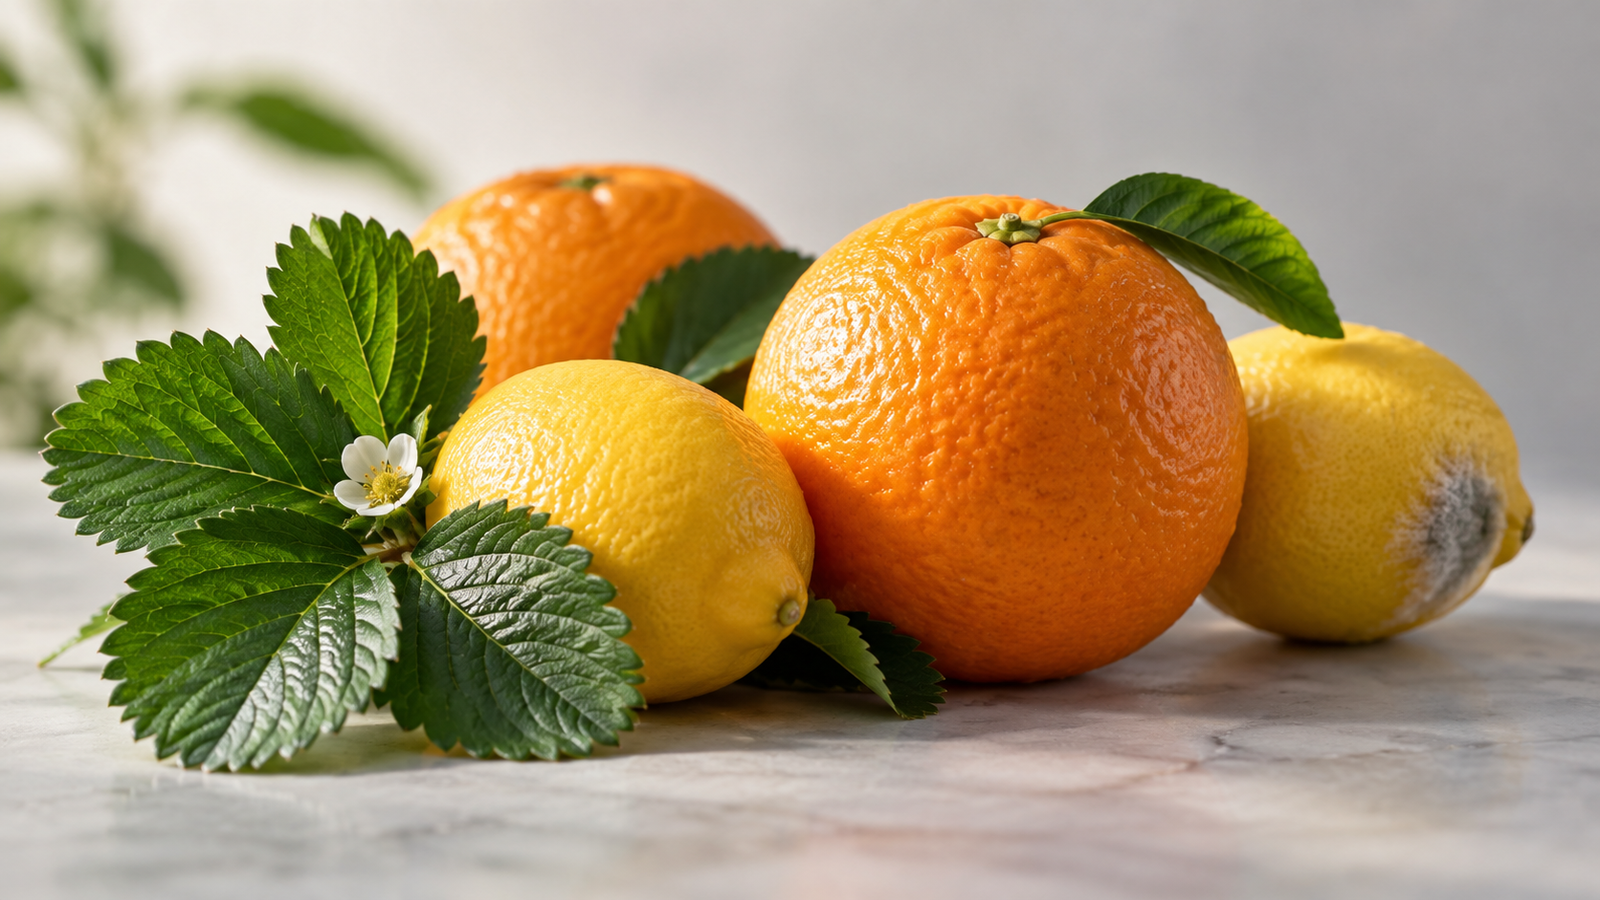
    Las hojas que quedan después de producir fresa podrían tener un uso inesperado en otra cadena agrícola. Investigadores de Tucumán, Argentina, encontraron que un extracto elaborado con hojas secas de fresa y agua destilada mostró capacidad para combatir hongos que dañan a los cítricos después de la cosecha.

    El hallazgo resulta relevante porque enfermedades como la pudrición ácida y los mohos verde y azul pueden provocar pérdidas importantes durante el manejo y almacenamiento de los cítricos. El problema se vuelve más complejo porque algunas cepas de estos hongos han desarrollado resistencia a fungicidas convencionales como imazalil, tiabendazol y pirimetanil.

    Eso significa que algunos de los tratamientos disponibles pueden perder eficacia con el tiempo. Además, el uso intensivo de fungicidas favorece la selección de organismos resistentes, por lo que encontrar alternativas se ha convertido en una necesidad para la industria.

    Los investigadores probaron un extracto acuoso de hojas de fresa sobre cepas sensibles y resistentes de los hongos. Con una concentración de 0.05 gramos por mililitro, el tratamiento redujo el crecimiento de las estructuras del hongo durante cinco días. Cuando la concentración aumentó a 0.1 gramos por mililitro, el crecimiento se detuvo por completo en las pruebas realizadas en laboratorio.

    El resultado más cercano a una aplicación real se obtuvo con limones afectados por moho verde. En esos ensayos, el extracto redujo 52% la incidencia de la enfermedad.

    Esto no significa que el tratamiento esté listo para sustituir a los fungicidas utilizados actualmente. Los propios investigadores señalan que todavía es necesario optimizar la formulación y definir cómo podría aplicarse de manera adecuada en condiciones comerciales. Sin embargo, los resultados muestran que existe una vía que merece mayor investigación.

    La propuesta tiene además una segunda ventaja. No parte de producir una nueva materia prima, sino de aprovechar un residuo agrícola.

    La industria argentina de la fresa puede generar más de 6,000 kilogramos de hojas frescas por hectárea durante una temporada. Ese material normalmente se desecha. Convertir una parte de esas hojas en un insumo para proteger cítricos permitiría conectar dos cadenas productivas que tienen una presencia importante en el noroeste argentino. Y por supuesto, esta investigación también podría tener su impacto positivo en México y otros países productores de fresa.

    Tucumán ofrece un escenario especialmente interesante para hacerlo. La región concentra alrededor de 80% de la producción argentina de limón, mientras que el noroeste del país representa cerca de 50% de la producción nacional de fresa.

    También existe un posible beneficio económico. De acuerdo con los autores del estudio, producir el extracto requiere principalmente logística, almacenamiento adecuado de las hojas y equipo básico de extracción. Esto podría mantener relativamente bajos los costos del proceso.

    El valor del hallazgo está precisamente en esa combinación. Un residuo de un cultivo podría convertirse en una herramienta para reducir pérdidas en otro, mientras disminuye la dependencia de fungicidas sintéticos.

    Por ahora, el extracto de hoja de fresa es una alternativa experimental y no una solución comercial. Pero si los siguientes estudios confirman su eficacia fuera del laboratorio y permiten desarrollar una formulación estable, un material que hoy termina como residuo podría adquirir valor dentro del manejo postcosecha de los cítricos.

    Fuentes: Fresh Fruit Portal
  • El exceso de limón en EE.UU. pone presión sobre México

    El exceso de limón en EE.UU. pone presión sobre México

    Estados Unidos pasó en pocas semanas de tener poco limón disponible a enfrentar un exceso de fruta. El cambio fue rápido. A comienzos del periodo, las heladas en Turquía, una producción limitada en España y el cierre anticipado de la temporada de California habían reducido la oferta mundial. El resultado era un mercado tenso y con precios elevados.

    Para cubrir ese faltante, los compradores estadounidenses organizaron programas de suministro con Argentina y Chile. México también participa en esta ventana de abastecimiento. El problema apareció cuando desde Argentina y Chile llegó mucho más producto del previsto. Según Ronnie Cohen, de Vision Global Group, en poco tiempo arribó casi el doble del volumen que se había planeado.

    Ese exceso cambió por completo la relación entre oferta y demanda. Los inventarios crecieron y el mercado de ventas inmediatas perdió fuerza. A ello se suma un factor estacional. Agosto suele registrar menor demanda porque muchas familias estadounidenses están de vacaciones antes del inicio del ciclo escolar. Hay más fruta disponible justo cuando el consumo pierde ritmo.

    Para México, esto llega en un momento especialmente difícil, ya que los productores mexicanos venían de cinco campañas consecutivas complicadas. Esta vez, el cuajado fue favorable y hay fruta de buena calidad en los árboles. Es decir, existían mejores condiciones productivas para intentar recuperar parte de lo perdido en años anteriores.

    Sin embargo, producir bien no garantiza vender bien. Si el mercado estadounidense está saturado, la fruta mexicana compite en un entorno donde los compradores tienen más opciones y los precios al productor están bajos. La presión no surge porque México haya enviado el volumen extraordinario que provocó el desequilibrio. Surge porque su cosecha entra al mismo mercado y en el mismo momento que una oferta mayor a la esperada.

    La situación también muestra que el precio que recibe el productor no necesariamente baja al mismo ritmo que el precio al consumidor. Cohen señala que algunos retailers mantienen precios elevados pese a la abundancia de fruta. Cuando eso ocurre, la reducción en origen no se convierte de inmediato en mayor consumo. Por tanto, el mercado tarda más en absorber inventarios y el productor enfrenta durante más tiempo precios débiles.

    El escenario, no obstante, puede cambiar durante la misma campaña mexicana. Los envíos ya empiezan a frenarse y se espera un retraso en la producción nacional de Estados Unidos. El equilibrio podría comenzar a mejorar hacia finales de septiembre o principios de octubre.

    Eso es relevante porque la temporada mexicana puede extenderse hasta finales de año. México enfrenta así una campaña dividida en dos momentos. El primero está marcado por exceso de oferta y presión sobre precios. El segundo podría ofrecer mejores condiciones si los inventarios disminuyen y la oferta vuelve a ajustarse.

    La oportunidad para México no ha desaparecido, pero se ha desplazado. La buena fruta sigue siendo una ventaja, aunque su valor comercial dependerá de cuánto tarde Estados Unidos en absorber el exceso actual. Después de cinco campañas difíciles, la recuperación mexicana puede seguir siendo posible, pero probablemente no llegará al inicio de la temporada sino durante su segunda mitad.

    Fuente: FreshPlaza

  • USDA recorta stocks de maíz y agita el mercado global

    USDA recorta stocks de maíz y agita el mercado global

    El Departamento de Agricultura de Estados Unidos (USDA) presentó el 12 de agosto su informe WASDE, y el ajuste más comentado fue el recorte en los stocks finales de maíz estadounidense para el ciclo 2026/27.

    El organismo ubicó esas reservas en cerca de 42.0 millones de toneladas, muy por debajo de los 43.9 millones que esperaba el mercado y de los 45.5 millones que el propio USDA había proyectado en julio. Es un dato relevante porque Estados Unidos, Brasil y Argentina compiten directamente en los principales mercados de exportación, y cualquier cambio en la disponibilidad estadounidense puede mover precios, primas y flujos comerciales en toda la región.

    ¿Por qué bajaron los stocks si la cosecha de maíz en realidad creció un poco (hasta 406.7 millones de toneladas, gracias a más área sembrada que compensó un rendimiento menor)? La respuesta está del lado del consumo. El USDA elevó en 75 millones de bushels las exportaciones esperadas de maíz estadounidense (hasta 3,300 millones), apoyado en mayor demanda internacional y en las restricciones que enfrenta la oferta exportable de Ucrania. En otras palabras, el consumo global está creciendo más rápido que la oferta disponible, y eso reduce el colchón de seguridad que tiene el mercado ante cualquier imprevisto climático o logístico.

    La soya y el trigo estadounidenses tuvieron ajustes distintos. La soya mostró una producción mayor (123.0 millones de toneladas) gracias a más área cosechada, mientras que el trigo tuvo una reducción leve en producción, pero con stocks finales 22% por debajo del ciclo anterior.

    A nivel mundial, las reservas de maíz también bajaron levemente (274.7 millones de toneladas), las de soya quedaron sin cambios (124.2 millones) y las de trigo subieron (273.3 millones). Este comportamiento distinto entre productos es clave, porque significa que no habrá una reacción uniforme en los precios; cada mercado seguirá su propia lógica de oferta y demanda.

    Para Sudamérica, el informe trajo señales mixtas. Brasil mejoró su estimación de cosecha de maíz (140 millones de toneladas, frente a 138 millones en julio) y de soya (180.5 millones), aunque esta última quedó por debajo de lo que esperaba el mercado. Argentina mantuvo su maíz en 63 millones de toneladas (8 millones por encima de lo que anticipaban los operadores) y ajustó levemente a la baja su soya, hasta 49.5 millones.

    Aquí es donde se cruzan los intereses regionales. Menos maíz disponible en Estados Unidos y más exportaciones desde ese país podrían, en teoría, abrir espacio competitivo para que Brasil y Argentina coloquen más producto en el mercado internacional. Pero al mismo tiempo, la mayor cosecha brasileña también suma oferta global, lo que puede compensar parte de esa ventaja. En soya ocurre algo similar, ya que una cosecha estadounidense más grande y una producción brasileña elevada mantienen la competencia muy ajustada entre exportadores.

    En definitiva, el panorama que deja este informe combina una gran cosecha en Estados Unidos con un balance de maíz más ajustado de lo previsto, mientras Sudamérica conserva un peso decisivo sobre cuánto grano hay disponible en el mundo. Para productores, cooperativas y exportadores latinoamericanos, lo que viene ahora es seguir de cerca el avance de la cosecha estadounidense, el ritmo real de sus ventas externas y cómo se van confirmando los rendimientos.

    El tipo de cambio, el costo de los insumos, los fletes y la demanda de China también entrarán en juego para definir cuánto de este ajuste del USDA termina reflejándose en los precios que reciben los productores de la región.

    Fuente: Agrolatam