Categoría: Mercados

  • El exceso de limón en EE.UU. pone presión sobre México

    El exceso de limón en EE.UU. pone presión sobre México

    Estados Unidos pasó en pocas semanas de tener poco limón disponible a enfrentar un exceso de fruta. El cambio fue rápido. A comienzos del periodo, las heladas en Turquía, una producción limitada en España y el cierre anticipado de la temporada de California habían reducido la oferta mundial. El resultado era un mercado tenso y con precios elevados.

    Para cubrir ese faltante, los compradores estadounidenses organizaron programas de suministro con Argentina y Chile. México también participa en esta ventana de abastecimiento. El problema apareció cuando desde Argentina y Chile llegó mucho más producto del previsto. Según Ronnie Cohen, de Vision Global Group, en poco tiempo arribó casi el doble del volumen que se había planeado.

    Ese exceso cambió por completo la relación entre oferta y demanda. Los inventarios crecieron y el mercado de ventas inmediatas perdió fuerza. A ello se suma un factor estacional. Agosto suele registrar menor demanda porque muchas familias estadounidenses están de vacaciones antes del inicio del ciclo escolar. Hay más fruta disponible justo cuando el consumo pierde ritmo.

    Para México, esto llega en un momento especialmente difícil, ya que los productores mexicanos venían de cinco campañas consecutivas complicadas. Esta vez, el cuajado fue favorable y hay fruta de buena calidad en los árboles. Es decir, existían mejores condiciones productivas para intentar recuperar parte de lo perdido en años anteriores.

    Sin embargo, producir bien no garantiza vender bien. Si el mercado estadounidense está saturado, la fruta mexicana compite en un entorno donde los compradores tienen más opciones y los precios al productor están bajos. La presión no surge porque México haya enviado el volumen extraordinario que provocó el desequilibrio. Surge porque su cosecha entra al mismo mercado y en el mismo momento que una oferta mayor a la esperada.

    La situación también muestra que el precio que recibe el productor no necesariamente baja al mismo ritmo que el precio al consumidor. Cohen señala que algunos retailers mantienen precios elevados pese a la abundancia de fruta. Cuando eso ocurre, la reducción en origen no se convierte de inmediato en mayor consumo. Por tanto, el mercado tarda más en absorber inventarios y el productor enfrenta durante más tiempo precios débiles.

    El escenario, no obstante, puede cambiar durante la misma campaña mexicana. Los envíos ya empiezan a frenarse y se espera un retraso en la producción nacional de Estados Unidos. El equilibrio podría comenzar a mejorar hacia finales de septiembre o principios de octubre.

    Eso es relevante porque la temporada mexicana puede extenderse hasta finales de año. México enfrenta así una campaña dividida en dos momentos. El primero está marcado por exceso de oferta y presión sobre precios. El segundo podría ofrecer mejores condiciones si los inventarios disminuyen y la oferta vuelve a ajustarse.

    La oportunidad para México no ha desaparecido, pero se ha desplazado. La buena fruta sigue siendo una ventaja, aunque su valor comercial dependerá de cuánto tarde Estados Unidos en absorber el exceso actual. Después de cinco campañas difíciles, la recuperación mexicana puede seguir siendo posible, pero probablemente no llegará al inicio de la temporada sino durante su segunda mitad.

    Fuente: FreshPlaza
  • Más arándanos importados cambian el mercado de EE.UU.

    Más arándanos importados cambian el mercado de EE.UU.

    El mercado del arándano en Estados Unidos ya no funciona como una actividad marcada por una temporada corta, como solía suceder. Las importaciones han ampliado la disponibilidad durante buena parte del año y están cambiando los momentos en los que productores nacionales y fruta extranjera coinciden en el mercado.

    El cambio no ocurre principalmente durante el verano, cuando la oferta estadounidense es abundante. Se concentra antes y después de ese periodo, justo en las ventanas que históricamente ofrecían mejores condiciones de precio para la producción local.

    Los datos muestran la magnitud del ajuste. Las importaciones anuales promedio pasaron de unas 94,000 toneladas métricas entre 2010 y 2014 a cerca de 278,000 toneladas entre 2020 y 2025. Eso significa que prácticamente se triplicaron en poco más de una década. Sin embargo, el dato más relevante no es solo cuánto aumentaron, sino cuándo entran al mercado. En marzo, el volumen promedio importado se multiplicó por más de tres. En abril aumentó más de siete veces y en octubre creció más de ocho veces.

    Visto por periodos, las importaciones entre marzo y mayo aumentaron 348%, mientras que las registradas entre septiembre y octubre crecieron 576%. Perú, México y Chile han sido parte central de esta expansión. Su oferta ha permitido extender la presencia del arándano en los supermercados estadounidenses y responder a una demanda que convirtió a esta fruta en un producto disponible durante todo el año.

    Ese crecimiento también modifica la competencia. Entre 2005 y 2018, la participación de las importaciones dentro de la disponibilidad total de arándanos en Estados Unidos pasó de 44% a casi 60%. Entre 2022 y 2024 llegó aproximadamente a 65%. Esto ocurrió aun cuando la producción nacional también aumentó. Por tanto, el fenómeno no puede leerse únicamente como una sustitución de fruta estadounidense por fruta importada. El mercado completo se hizo más grande, pero las importaciones capturaron una parte cada vez mayor de ese crecimiento.

    La presión más sensible aparece en los extremos de la temporada estadounidense. Durante años, los productores locales podían aprovechar una oferta más limitada antes y después del pico de cosecha para obtener precios más firmes y recuperar costos. Ahora esas ventanas tienen más fruta disponible. Cuando la oferta extranjera llega con mayor fuerza en esos meses, la escasez que antes sostenía mejores precios se reduce.

    La consecuencia es una oferta más continua para el consumidor, pero un mercado más exigente para el productor. El arándano deja de depender de una temporada claramente delimitada y se convierte en una categoría abastecida durante todo el año. Eso amplía las posibilidades de comercialización, aunque también reduce la ventaja que antes ofrecía el calendario de producción.

    El cambio de fondo está en la estructura del mercado. La competencia ya no se define únicamente por quién produce más, sino por quién puede colocar fruta en los meses donde antes había menos oferta. En ese escenario, el calendario comercial adquiere tanta importancia como el volumen total. La expansión de las importaciones no elimina la producción estadounidense, pero sí cambia los momentos en los que esa producción puede capturar mayor valor.

    Fuente: FreshFruitPortal

  • China mira más allá del sorgo y quiere carne mexicana

    China mira más allá del sorgo y quiere carne mexicana

    China acaba de mandar una señal clara sobre lo que quiere del campo mexicano y no se trata solo de sorgo. La gobernadora de Sinaloa, Yeraldine Bonilla Valverde, informó que tras reunirse con empresarios de Chengdu, compradores chinos mostraron interés en adquirir también cacahuate, carne y alfalfa producidos en el estado. Esto ocurre poco después de que salieran los primeros cinco contenedores de sorgo rojo rumbo a China, un embarque de prueba que busca confirmar si el producto sinaloense cumple con los estándares exigidos por ese mercado.

    Lo interesante es que esta conversación no comenzó como una negociación amplia. Todo arrancó con el sorgo, pensado como una operación puntual, pero podría terminar abriendo la puerta a otros productos. Los representantes de Sichuan Yourong Group, la empresa china involucrada, dejaron claro que su interés en Sinaloa va más allá de los granos.

    Para entender por qué esto importa, hay que ver el contexto en el que se mueven los productores sinaloenses. Muchos agricultores enfrentan mercados con problemas de rentabilidad y opciones limitadas para colocar sus cosechas. Cuando aparece un comprador del tamaño de China, capaz de absorber grandes volúmenes, cambia el panorama de decisiones para quienes hoy dudan qué sembrar o qué producir según lo que el mercado local les paga.

    Aquí es donde entra la diversificación, que en realidad es una estrategia de reducción de riesgo. Depender de un solo cultivo o de un solo comprador deja a los productores expuestos a cualquier vaivén de precios o demanda. Si Sinaloa logra sumar a China como destino para varias cadenas productivas al mismo tiempo (sorgo, cacahuate, carne y alfalfa), los agricultores ganan margen de maniobra y una referencia adicional para planificar sus siembras.

    Sin embargo, conviene no adelantar conclusiones. El acuerdo todavía depende de que los contenedores de sorgo superen las evaluaciones sanitarias y de calidad que exige China. Ese resultado será determinante, porque de él depende si la relación comercial se consolida o si queda apenas en un intento fallido.

    Para la carne, el camino es aún más largo, ya que este tipo de producto suele requerir habilitaciones sanitarias específicas antes de poder exportarse. Cacahuate y alfalfa, por su parte, también tendrán que cumplir con protocolos fitosanitarios y estándares de trazabilidad antes de que exista un flujo comercial real.

    La magnitud de lo que está en juego se entiende mejor con una cifra que dio el secretario de agricultura estatal, Ismael Bello, quien señaló que el esquema ligado al sorgo podría convertirse en una alternativa de reconversión productiva para hasta 10,000 agricultores. Eso da una idea de la escala que podría alcanzar este acercamiento comercial si las negociaciones avanzan más allá del primer embarque.

    Por ahora, lo único confirmado es el envío de prueba y el interés expresado en la reunión con los empresarios chinos. El resto dependerá de resultados técnicos y de negociaciones que apenas comienzan. Aun así, la señal es relevante porque muestra que China no está viendo a Sinaloa como un proveedor ocasional de un solo producto, sino como una región con potencial para abastecer varias de sus necesidades agropecuarias al mismo tiempo.

    Fuente: Agrolatam

  • USDA recorta stocks de maíz y agita el mercado global

    USDA recorta stocks de maíz y agita el mercado global

    El Departamento de Agricultura de Estados Unidos (USDA) presentó el 12 de agosto su informe WASDE, y el ajuste más comentado fue el recorte en los stocks finales de maíz estadounidense para el ciclo 2026/27.

    El organismo ubicó esas reservas en cerca de 42.0 millones de toneladas, muy por debajo de los 43.9 millones que esperaba el mercado y de los 45.5 millones que el propio USDA había proyectado en julio. Es un dato relevante porque Estados Unidos, Brasil y Argentina compiten directamente en los principales mercados de exportación, y cualquier cambio en la disponibilidad estadounidense puede mover precios, primas y flujos comerciales en toda la región.

    ¿Por qué bajaron los stocks si la cosecha de maíz en realidad creció un poco (hasta 406.7 millones de toneladas, gracias a más área sembrada que compensó un rendimiento menor)? La respuesta está del lado del consumo. El USDA elevó en 75 millones de bushels las exportaciones esperadas de maíz estadounidense (hasta 3,300 millones), apoyado en mayor demanda internacional y en las restricciones que enfrenta la oferta exportable de Ucrania. En otras palabras, el consumo global está creciendo más rápido que la oferta disponible, y eso reduce el colchón de seguridad que tiene el mercado ante cualquier imprevisto climático o logístico.

    La soya y el trigo estadounidenses tuvieron ajustes distintos. La soya mostró una producción mayor (123.0 millones de toneladas) gracias a más área cosechada, mientras que el trigo tuvo una reducción leve en producción, pero con stocks finales 22% por debajo del ciclo anterior.

    A nivel mundial, las reservas de maíz también bajaron levemente (274.7 millones de toneladas), las de soya quedaron sin cambios (124.2 millones) y las de trigo subieron (273.3 millones). Este comportamiento distinto entre productos es clave, porque significa que no habrá una reacción uniforme en los precios; cada mercado seguirá su propia lógica de oferta y demanda.

    Para Sudamérica, el informe trajo señales mixtas. Brasil mejoró su estimación de cosecha de maíz (140 millones de toneladas, frente a 138 millones en julio) y de soya (180.5 millones), aunque esta última quedó por debajo de lo que esperaba el mercado. Argentina mantuvo su maíz en 63 millones de toneladas (8 millones por encima de lo que anticipaban los operadores) y ajustó levemente a la baja su soya, hasta 49.5 millones.

    Aquí es donde se cruzan los intereses regionales. Menos maíz disponible en Estados Unidos y más exportaciones desde ese país podrían, en teoría, abrir espacio competitivo para que Brasil y Argentina coloquen más producto en el mercado internacional. Pero al mismo tiempo, la mayor cosecha brasileña también suma oferta global, lo que puede compensar parte de esa ventaja. En soya ocurre algo similar, ya que una cosecha estadounidense más grande y una producción brasileña elevada mantienen la competencia muy ajustada entre exportadores.

    En definitiva, el panorama que deja este informe combina una gran cosecha en Estados Unidos con un balance de maíz más ajustado de lo previsto, mientras Sudamérica conserva un peso decisivo sobre cuánto grano hay disponible en el mundo. Para productores, cooperativas y exportadores latinoamericanos, lo que viene ahora es seguir de cerca el avance de la cosecha estadounidense, el ritmo real de sus ventas externas y cómo se van confirmando los rendimientos.

    El tipo de cambio, el costo de los insumos, los fletes y la demanda de China también entrarán en juego para definir cuánto de este ajuste del USDA termina reflejándose en los precios que reciben los productores de la región.

    Fuente: Agrolatam

  • El aguacate mexicano pierde fuerza durante el verano

    El aguacate mexicano pierde fuerza durante el verano

    México sigue siendo el gran proveedor de aguacate para Estados Unidos durante el año, pero esa posición cambia de forma notable en verano. Resulta que nuestro país abastece cerca del 85% de la demanda estadounidense en términos generales. Sin embargo, durante los meses de verano su participación cae hasta 35%. La diferencia no significa que México haya perdido de forma permanente su posición, sino que en esta parte del año enfrenta una combinación distinta de oferta, tamaños de fruta y competencia.

    El mercado atraviesa además un momento de abundancia. En la semana 29 de 2026 cruzaron hacia Estados Unidos casi 1,000 camiones de aguacate mexicano. Al 22 de julio existía un excedente de oferta frente a la demanda cercano a 10.9 millones de kilos. A esto se suma que los supermercados estadounidenses cuentan con calibres grandes procedentes de Perú y California a precios estables. En ese escenario, el aguacate mexicano tiene menos espacio para dominar el mercado como lo hace durante otras épocas del año.

    La composición de la cosecha mexicana también ayuda a explicar la presión. México está enviando fruta de la cosecha de flor loca y 60% de la producción corresponde a calibres 60 y menores. Dentro de ese volumen, 30% corresponde al calibre 60, 20% al calibre 70 y 10% al calibre 84. Esto importa porque el tamaño de la fruta influye directamente en su valor comercial. Cuando una proporción elevada de la oferta se concentra en calibres pequeños y el mercado dispone al mismo tiempo de fruta grande procedente de otros orígenes, las diferencias de precio se vuelven más marcadas.

    El efecto está llegando a las empacadoras mexicanas. Algunas están aceptando pérdidas en ciertos calibres para mantener la operación y conservar a su personal. Los precios recibidos por los productores se acercan a sus costos de producción en varios tamaños. El calibre 60 se ubica alrededor de 18 pesos por kilo, el 70 en 15 pesos y el 84 en 12 pesos. En la semana 30, además, una caja de calibre 48 tenía una diferencia de 22.00 dólares frente a una de calibre 60.

    La presión no proviene únicamente del mercado estadounidense. pues existen aproximadamente 100 empacadoras más que hace 15 años. Esa mayor competencia obliga a las empresas a disputar fruta y puede llevarlas a pagar más por determinados calibres incluso cuando el resultado comercial no es favorable. El problema entonces no es solo vender menos caro, sino sostener una operación donde productores y empacadores enfrentan presiones distintas dentro de la misma cadena.

    La expectativa es que esta situación cambie conforme avance la temporada. Si la fruta continúa creciendo, habrá una mayor disponibilidad de calibres grandes y las empacadoras buscarán recuperar parte de las pérdidas acumuladas. Esto podría traducirse en precios más altos en las siguientes semanas.

    Lo relevante es que la caída de 85% a 35% muestra el carácter estacional del dominio mexicano. México conserva una posición estructural muy fuerte en Estados Unidos, pero durante el verano comparte mucho más el mercado. En ese periodo, el tamaño de la fruta, la llegada de producto de Perú y California, el nivel de oferta y la competencia entre empacadoras pueden modificar de forma considerable la rentabilidad de toda la cadena.

    Fuente: FreshPlaza

  • Mexico es clave para el mercado del arándano en EE.UU.

    Mexico es clave para el mercado del arándano en EE.UU.

    Durante la edición 16 del Congreso Aneberries, celebrado en Guadalajara, Kasey Cronquist (presidente del US Highbush Blueberry Council, conocido como USHBC) subió al escenario principal para hablar sobre el futuro del arándano en Norteamérica.

    Su mensaje combinó dos ideas que, a primera vista, parecen contradictorias. Por un lado, la demanda de arándanos en Estados Unidos sigue creciendo de forma sostenida. Por otro, esa expansión depende cada vez más de un socio comercial que hoy enfrenta incertidumbre política, Mexico.

    Los números que compartió Cronquist son contundentes. El consumo se ha multiplicado 2.5 veces desde 2011 y se espera que vuelva a duplicarse en la próxima década. Sin embargo, el crecimiento no debería medirse solo en volumen, ya que la mitad de los hogares estadounidenses ni siquiera ha comprado arándanos en el último año. Y entre quienes sí lo hacen, apenas el 20% concentra el 60% del gasto total. Esto significa que la industria depende de un grupo reducido de consumidores leales, mientras el resto del mercado sigue sin explorarse.

    Para revertir esa concentración, el USHBC está apostando por estrategias de mercadotecnia poco convencionales, entre ellas una alianza con la revista People que convirtió al arándano en el “alimento más sexy” del año, como complemento al tradicional número del hombre más sexy.

    También busca resolver otro problema de consumo, la fruta domina el desayuno pero prácticamente desaparece de la dieta durante la tarde. Cronquist puso como ejemplo a Avocados from Mexico, que logró posicionar al aguacate como un alimento apto para reuniones y eventos deportivos, no solo para el almuerzo.

    La parte más relevante de su presentación, no obstante, llegó al hablar de Mexico. En el contexto de la reciente decisión de la Oficina del Representante Comercial de Estados Unidos (USTR) de retirar a ese país del Tratado entre Mexico, Estados Unidos y Canada (T-MEC), Cronquist defendió con datos el papel que juega la fruta mexicana en el abasto estadounidense. Explicó que las importaciones desde Mexico llegan justo cuando la producción local es baja, lo que permite mantener oferta durante todo el año y evita que la demanda se desplome en temporadas bajas.

    “No podemos hacerlo solos”, afirmó, subrayando que la industria ha construido relaciones con otros países para sostener el crecimiento de la categoría. El dato que respalda esa dependencia es claro, las importaciones mexicanas representan casi una tercera parte del impacto económico anual de la industria en Estados Unidos, valuado en 9,100 millones de dólares.

    Cronquist también reveló que el USHBC ha participado en misiones comerciales junto a la secretaria de Agricultura de Estados Unidos, Brooke Rollins, y el subsecretario Luke Lindberg, además de mantener comunicación directa con el gobierno de Trump y con la USTR.

    El mensaje que ha compartido con las autoridades es directo, cualquier decisión comercial que afecte a Mexico repercute directamente en la estabilidad del mercado interno estadounidense. En otras palabras, el crecimiento que celebra la industria depende de que ambos países sigan negociando en términos favorables para el comercio bilateral.

    Fuente: Fresh Fruit Portal

  • La demanda de berries sigue creciendo pese al caos global

    La demanda de berries sigue creciendo pese al caos global

    La industria de los berries en México atraviesa un momento curioso. Por un lado, la demanda internacional sigue firme y con espacio para crecer. Por otro, el entorno que rodea a los productores se ha vuelto cada vez más complicado. Esa fue la lectura que compartió David Magaña, especialista senior de Rabobank, durante el Congreso Internacional Aneberries 2026, uno de los foros más relevantes para el sector.

    Según explicó, los últimos años han estado marcados por los aranceles, las tensiones comerciales y la revisión del T-MEC (el tratado comercial entre México, Estados Unidos y Canadá). Todo esto ha hecho que planear a largo plazo sea mucho más difícil para los productores, ya que sus decisiones de inversión dependen de variables que cambian constantemente, como las tasas de interés, el tipo de cambio, la inflación y la confianza del consumidor.

    Uno de los puntos más interesantes que mencionó tiene que ver con el dólar. La depreciación de esta moneda frente a otras divisas ha golpeado la competitividad de las exportaciones mexicanas casi como si fuera un arancel encubierto, ya que reduce los ingresos de quienes exportan y, al mismo tiempo, encarece los costos de producción. Es un doble golpe que no aparece en los titulares sobre política comercial, pero que afecta directamente el bolsillo de los productores.

    A pesar de este panorama, hay una razón de peso para mantener el optimismo y tiene que ver con Estados Unidos. Ese país depende cada vez más de las importaciones para mantener su oferta de arándanos, frambuesas y zarzamoras, porque el consumidor estadounidense ya no acepta la estacionalidad. Quiere fruta fresca los 12 meses del año, y eso vuelve indispensables a los países exportadores, entre ellos México.

    Los arándanos siguen siendo la fruta con mayor crecimiento en consumo a nivel mundial. Además, se espera que Europa gane más peso como mercado de exportación hacia el final de la década, mientras que Asia, en especial China, acelera tanto su producción como su consumo. En el caso de Estados Unidos, las tendencias hacia una alimentación más saludable, junto con programas gubernamentales de nutrición y el uso creciente de medicamentos para controlar la obesidad, están inclinando las preferencias de compra hacia alimentos con más fibra y mejor perfil nutricional, algo que favorece directamente a las berries.

    Sin embargo, no todo es tan sencillo. El consumo en Estados Unidos se está polarizando. Los hogares con mayores ingresos compran cada vez más productos premium, mientras otro segmento busca opciones más económicas. Esto deja cada vez menos espacio para los productos de gama media, lo que obliga a las empresas a definir con claridad en qué segmento quieren competir.

    Las fresas mexicanas mantienen una demanda sólida, aunque enfrentan investigaciones antidumping en Estados Unidos, un proceso que podría afectar su acceso a ese mercado. Las frambuesas y zarzamoras, en tanto, crecen en volumen, pero sus precios internacionales están prácticamente congelados, lo que presiona la rentabilidad justo cuando los costos de producción suben.

    La conclusión de Magaña resume bien el momento actual del sector. Ya no se trata de generar más demanda, porque esa ya existe. El reto ahora es sostener la competitividad a través de mayor eficiencia, innovación y calidad constante. Para México, la oportunidad sigue estando ahí, pero solo se aprovechará si logra ofrecer una experiencia de consumo uniforme, con fruta de alta calidad los 365 días del año.

    Fuente: Portal Frutícola

  • Aguacate mexiquense espera luz verde de Estados Unidos

    Aguacate mexiquense espera luz verde de Estados Unidos

    El Estado de México podría convertirse pronto en el tercer estado mexicano autorizado para exportar aguacate a Estados Unidos, después de Michoacán y Jalisco. La región cuenta con alrededor de 13 mil 500 hectáreas sembradas y una producción anual cercana a las 145 mil toneladas, lo que la ubica entre los tres principales productores del fruto en el país.

    Sin embargo, después de cuatro años de trabajo, certificaciones y preparación sanitaria, los productores siguen a la espera de una autorización que depende exclusivamente del gobierno estadounidense.

    Según Luis Eduardo Juárez, director general de la Asociación de Productores y Exportadores de Aguacate del Estado de México (APEAMEX), la zona de Temascaltepec ya cumple con los requisitos del plan bilateral de trabajo y su superficie de 1.880 hectáreas será propuesta para exportar. Las autoridades mexicanas, a través de SENASICA, ya validaron el cumplimiento del Plan de Trabajo Operativo Binacional, e incluso existen dos empaques listos para recibir la autorización del USDA/APHIS. En otras palabras, la parte mexicana ya terminó su tarea y ahora todo depende de una firma en Washington.

    Lo interesante (y también lo más incierto) es que nadie del sector sabe con certeza por qué se ha tardado tanto la aprobación. Juárez sugiere que el retraso podría estar relacionado con otros temas prioritarios de la agenda bilateral, como negociaciones comerciales y asuntos ligados al T-MEC.

    Esto revela algo importante sobre este tipo de procesos, ya que aunque la certificación técnica de un producto agrícola puede estar lista, su autorización final termina sujeta a la dinámica política y comercial más amplia entre los dos países.

    El impacto de esta apertura, si finalmente llega, tendría un carácter muy particular. A diferencia de otros procesos de expansión agrícola que suelen beneficiar primero a grandes empresas, en este caso más del 90% de los productores de la zona poseen menos de cinco hectáreas, por lo que se trata de una actividad mayoritariamente familiar.

    Y aunque la entrada al mercado estadounidense podría atraer capital e interesados de mayor escala, Juárez considera que la estructura productiva difícilmente cambiará, en buena medida porque existe un fuerte sentido de identidad y pertenencia en torno al aguacate mexiquense.

    En términos de volumen, el Estado de México no busca competir con Michoacán, que se encuentra a poco menos de 280 kilómetros de distancia. Las proyecciones apuntan a que aportaría apenas entre 1.5% y 2% de lo que produce actualmente ese estado, por lo que el objetivo real es consolidarse como un origen adicional de suministro, no como un competidor directo. Hoy, 96% del aguacate producido en la entidad se vende en el mercado interno, mientras que Canadá recibe 3% y Japón 1%.

    Otro elemento relevante es el cuidado ambiental que reivindica el sector, ya que se asegura que las nuevas plantaciones no invadan zonas forestales, verificando que los terrenos estén clasificados como agrícolas antes de autorizar cualquier huerta.

    A esto se suma el registro de la marca “Aguacate Mexiquense”, con la que buscan fortalecer su identidad comercial y avanzar hacia un reconocimiento similar a una denominación de origen.

    Mientras se resuelve el tema en Estados Unidos, los productores seguirán fortaleciendo la sanidad y calidad del cultivo, con la mirada puesta en el próximo periodo de certificaciones previsto para otoño.

    Fuente: Portal Frutícola

  • Los consumidores no compran lo que no ven bien

    Los consumidores no compran lo que no ven bien

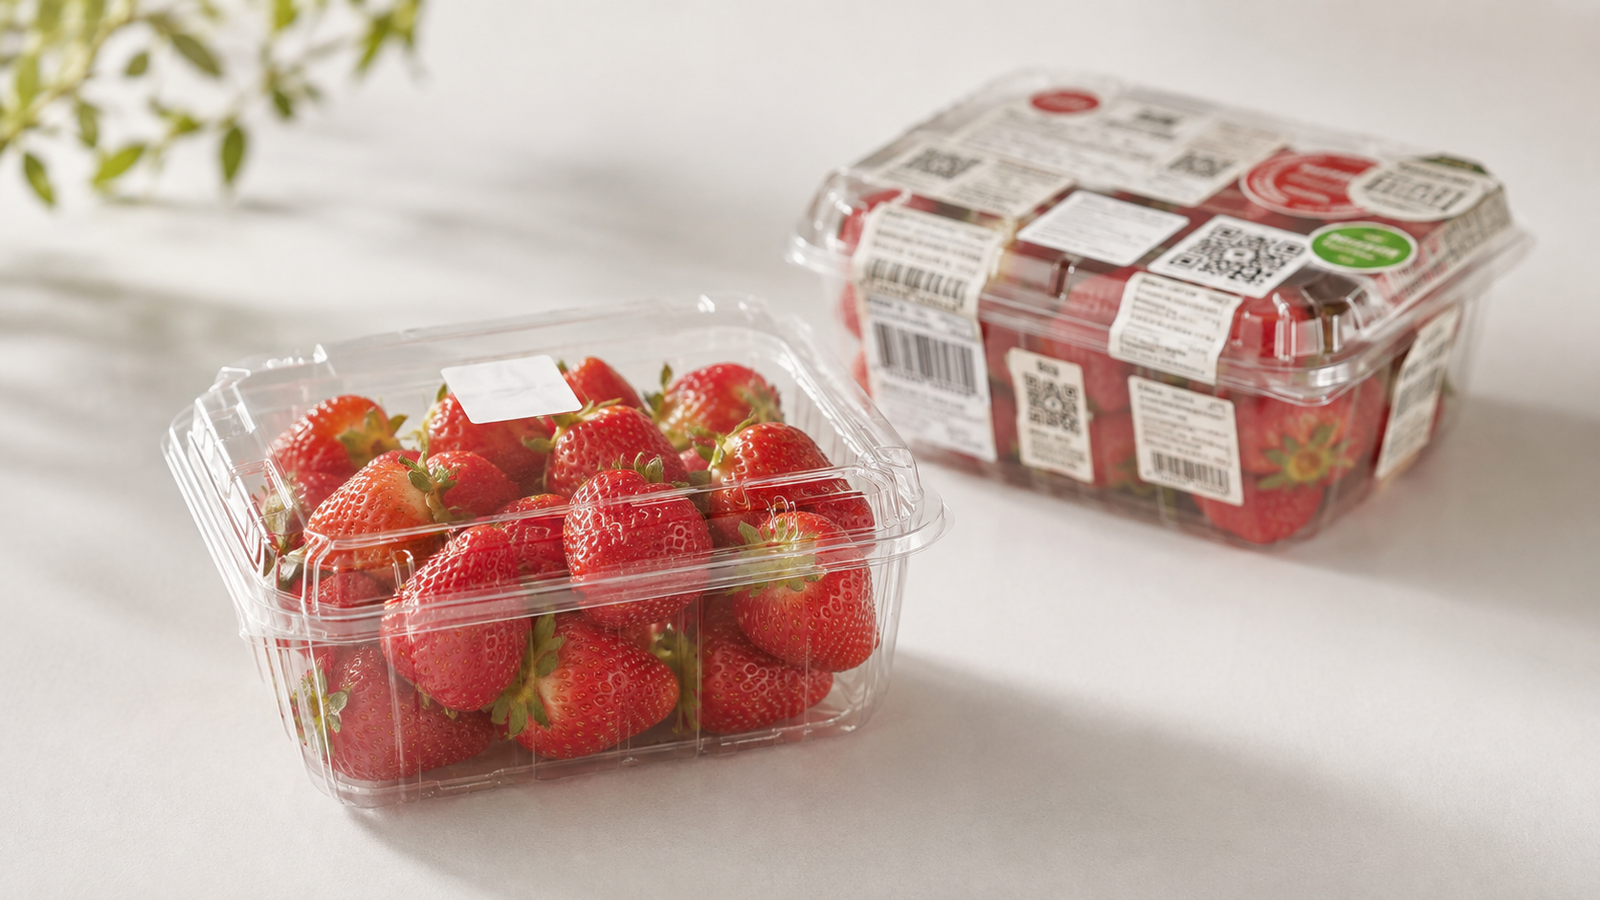
    Cuando alguien elige fruta en el supermercado, especialmente en Estados Unidos, lo que más pesa en su decisión no es una etiqueta orgánica ni un sello de sostenibilidad. Es algo mucho más simple: Poder ver el producto. Así lo confirma una investigación reciente de la firma Category Partners, que estudió qué elementos del envase realmente influyen en la compra de frutas y hortalizas.

    La conclusión central es que los compradores prefieren envases con la mayor superficie transparente posible, incluso por encima de mensajes sobre certificaciones o prácticas ambientales. Cara Ammon, vicepresidenta senior de Investigación e Inteligencia de Mercado de la firma, lo resume con una frase: Nadie quiere llevar una caja de fruta a casa y descubrir que está llena de fresas podridas.

    Este hallazgo tiene sentido si se piensa en cómo compra la gente. El precio y la calidad siguen siendo los factores decisivos en cualquier caso. Pero la visibilidad funciona como una especie de garantía inmediata de esa calidad. Un consumidor puede leer que un producto es orgánico o reciclable, pero esa información no le dice nada sobre si la fruta está fresca en ese momento. Ver el producto sí lo hace, y de forma instantánea.

    Aquí es donde el estudio aporta un matiz importante para quienes empacan y comercializan frutas y hortalizas. No se trata de eliminar los mensajes del envase, sino de jerarquizarlos. Según Ammon, lo orgánico suele posicionarse por encima de la sostenibilidad y la reciclabilidad en las preferencias del consumidor, y la marca del producto también queda relegada a un nivel similar.

    Además, detectaron algo interesante y es que muchos compradores asocian las etiquetas orgánicas con precios más altos, lo que genera reacciones distintas según el perfil de quien compra.

    Esto tiene una implicación práctica bastante concreta para la industria. Si el espacio en el frente de un envase es limitado (y siempre lo es) entonces cada mensaje que se agrega compite directamente contra la posibilidad de mostrar el producto. Sobrecargar el empaque con textos y sellos puede terminar restándole efectividad, en lugar de sumarle.

    El estudio también identifica una tendencia relacionada con el segmento premium. Los envases con apariencia más cuidada facilitan la venta de productos de mayor valor, sobre todo entre consumidores jóvenes. Ammon explica que esta demanda por experiencias premium en casa se aceleró durante la pandemia y se mantuvo después, particularmente entre la Generación Z y los millennials, que buscan variedades únicas o de especialidad. El crecimiento de uvas de mesa con marca propia es un ejemplo de hacia dónde va este apetito por lo diferenciado.

    Aun así, la firma reconoce que todavía falta investigar más a fondo cómo se relaciona el material del envase con la disposición real de los consumidores a pagar más. No es una fórmula automática donde un empaque más elegante garantiza mejores ventas.

    El mensaje final para los empacadores es que antes de decidir qué va en el frente de una caja o una bolsa, conviene investigar qué le importa realmente a cada categoría de producto y a cada perfil de comprador, porque las prioridades cambian según el caso.

    Y sobre todo, dejar que la fruta hable por sí misma. Como lo plantea Ammon, lo importante es asegurarse de que el consumidor pueda ver el producto, sin dejar de incluir los mensajes verdaderamente relevantes.

    Fuente: Portal Frutícola

  • Aguacate mexicano de exportación al 90% de certificación

    Aguacate mexicano de exportación al 90% de certificación

    Durante años, el aguacate que llega a Estados Unidos desde México cargó con una etiqueta incómoda, de ser uno de los cultivos más asociados a la pérdida de bosques.

    Eso empieza a cambiar gracias a un programa de certificación llamado Pro-Forest Agriculture (PFA), creado apenas en 2024, pero que ya cubre a más del 90% de las exportaciones de aguacate mexicano hacia Estados Unidos. Y lo logró en menos de dos años.

    El programa nació de una alianza entre la organización ambiental mexicana Guardián Forestal y el gobierno del estado de Michoacán, la región que concentra la mayor parte de la producción. Su funcionamiento es, en esencia, un sistema de vigilancia satelital.

    Usa imágenes satelitales, inteligencia artificial y análisis geoespacial para identificar qué huertas han talado bosque desde 2018 o tienen sanciones ambientales pendientes. Con esa información, empacadoras, procesadoras de guacamole y productoras de aceite de aguacate pueden excluir a esos proveedores de su cadena de suministro.

    Hoy participan de forma voluntaria unas 80 empresas mexicanas, y el sistema de monitoreo ya cubre más de 53 mil huertas repartidas en más de 200 mil hectáreas, en los seis estados donde se produce aguacate a escala relevante.

    Lo interesante aquí no es solo la tecnología, sino quién empujó el cambio. Las cadenas minoristas estadounidenses fueron el motor principal de esta adopción tan rápida. Costco se comprometió en 2025 a reducir la deforestación en su cadena de aguacate y a impulsar a sus proveedores hacia la certificación PFA. Sprouts Farmers Market fue más lejos y en mayo de 2026 anunció que todo su aguacate mexicano debe venir de proveedores certificados. Ese tipo de exigencia, viniendo de compradores grandes, es lo que obliga a toda la cadena (desde el huerto hasta la empacadora) a moverse.

    Hay un antecedente que ayuda a entender por qué esto importa tanto. En 2023, la organización Climate Rights International publicó un reporte llamado “Unholy Guacamole”, donde documentó cómo la producción de aguacate para exportación había alimentado deforestación, escasez de agua y violencia en comunidades locales de Michoacán.

    Un año después, otro reporte de la misma organización señaló que cuatro grandes comercializadoras seguían comprando aguacate de huertas recién deforestadas, pese a tener compromisos corporativos de sostenibilidad. Esas mismas cuatro empresas ahora participan en el programa PFA.

    Esto muestra algo relevante sobre cómo cambian las cadenas de suministro agrícolas. No fue una ley la que movió la aguja, sino la presión combinada de organizaciones civiles, reportes públicos y, sobre todo, decisiones de compra de los grandes minoristas. Cuando una cadena como Costco o Sprouts pone una condición de este tipo, los proveedores no tienen mucho margen para ignorarla si quieren seguir vendiéndoles.

    Aun así, el trabajo no está terminado. La certificación sigue siendo voluntaria, lo que significa que los productores vinculados a deforestación reciente todavía pueden vender en el mercado estadounidense a través de compañías que no han adoptado el sistema PFA.

    En junio pasado, más de 50 organizaciones ambientales y de alimentación pidieron públicamente a más supermercados estadounidenses que exijan esta certificación a sus proveedores. La lógica es simple, mientras no todas las grandes cadenas lo exijan, siempre habrá una puerta abierta para el aguacate ligado a la tala reciente.

    Lo que sí queda claro es que este caso se está usando como modelo. Si un sistema de monitoreo satelital y presión de retail logró transformar en menos de dos años una cadena de suministro tan grande y compleja como la del aguacate mexicano, la pregunta que queda flotando es si algo similar podría replicarse en otros cultivos con problemas parecidos.

    Fuente: Perishable News