Etiqueta: Guanajuato

  • El mapa de la cebada cambia con Guanajuato al frente

    El mapa de la cebada cambia con Guanajuato al frente

    La producción de cebada en México cambió de líder en 2025. Guanajuato alcanzó 246,483 toneladas y desplazó a Hidalgo, que cerró con 204,567 toneladas. Un año antes la posición era inversa. Hidalgo encabezaba el cultivo con 195,413 toneladas, mientras Guanajuato registraba 137,113. La diferencia está en la velocidad del crecimiento. La producción guanajuatense aumentó 79.8%, frente a un avance de 4.7% en Hidalgo.

    El salto de Guanajuato no respondió a un solo factor. La superficie sembrada y cosechada pasó de 29,588 a 39,812 hectáreas, un aumento de 34.6%. Al mismo tiempo, el rendimiento promedio subió de 4.63 a 6.19 toneladas por hectárea, lo que representa un crecimiento de 33.6%. La combinación de más hectáreas productivas y una mayor cantidad obtenida por hectárea explica por qué el volumen final avanzó mucho más que la superficie.

    Con ese resultado, Guanajuato pasó de aportar 16.6% de la cebada nacional en 2024 a 27.4% en 2025. Hidalgo redujo ligeramente su participación, de 23.6% a 22.8%, a pesar de producir más. Esto muestra que perder el liderazgo no implicó una contracción productiva en Hidalgo. Su cosecha creció, pero lo hizo muy por debajo del ritmo registrado en Guanajuato y del avance de otros estados.

    Tlaxcala es el otro movimiento relevante. Su producción aumentó 33.3% y llegó a 171,763 toneladas. Lo hizo incluso con una superficie cosechada 8.4% menor, porque su rendimiento promedio creció 45.5%, de 2.47 a 3.59 toneladas por hectárea. Con ello superó a Puebla y pasó a ocupar el tercer lugar nacional. El crecimiento de Guanajuato y Tlaxcala concentró una parte importante del cambio observado en la estructura productiva del cultivo. Puebla también perdió terreno relativo. Su producción bajó 15.6%, de 133,353 a 112,494 toneladas, aunque la superficie cosechada prácticamente no cambió. En este caso, el ajuste se explica por un rendimiento 15.9% menor, que redujo su participación nacional y facilitó el ascenso de Tlaxcala.

    En el extremo contrario aparece Chihuahua. Su producción cayó 66.8%, de 67,799 a 22,528 toneladas. La superficie cosechada disminuyó 56.1% y el rendimiento promedio retrocedió 24.4%. La reducción simultánea de ambas variables explica la magnitud de la caída y llevó al estado del quinto al sexto lugar entre los principales productores.

    El resultado nacional ayuda a dimensionar estos movimientos. México produjo 899,128 toneladas de cebada en 2025, 8.7% más que las 827,491 toneladas de 2024. Sin embargo, la superficie cosechada bajó 2.6%. El rendimiento nacional pasó de 2.75 a 3.07 toneladas por hectárea, un aumento de 11.6%. Por tanto, el crecimiento del cultivo provino de una mayor productividad promedio y no de una expansión general de la superficie.

    También cambió el valor económico. La cebada generó 5,282.5 millones de pesos en 2025, 5.0% más que el año anterior, un avance menor al del volumen producido. En Guanajuato el valor creció 67.9% hasta 1,459.8 millones de pesos. Hidalgo, en cambio, produjo más toneladas pero su valor cayó 12.4%. Los datos muestran así una redistribución que no solo alteró el liderazgo territorial, sino también la participación de cada estado dentro del valor y el volumen nacional.

    Fuente: DGSIAP
  • Trips en México amenaza cultivos y dispara costos

    Trips en México amenaza cultivos y dispara costos

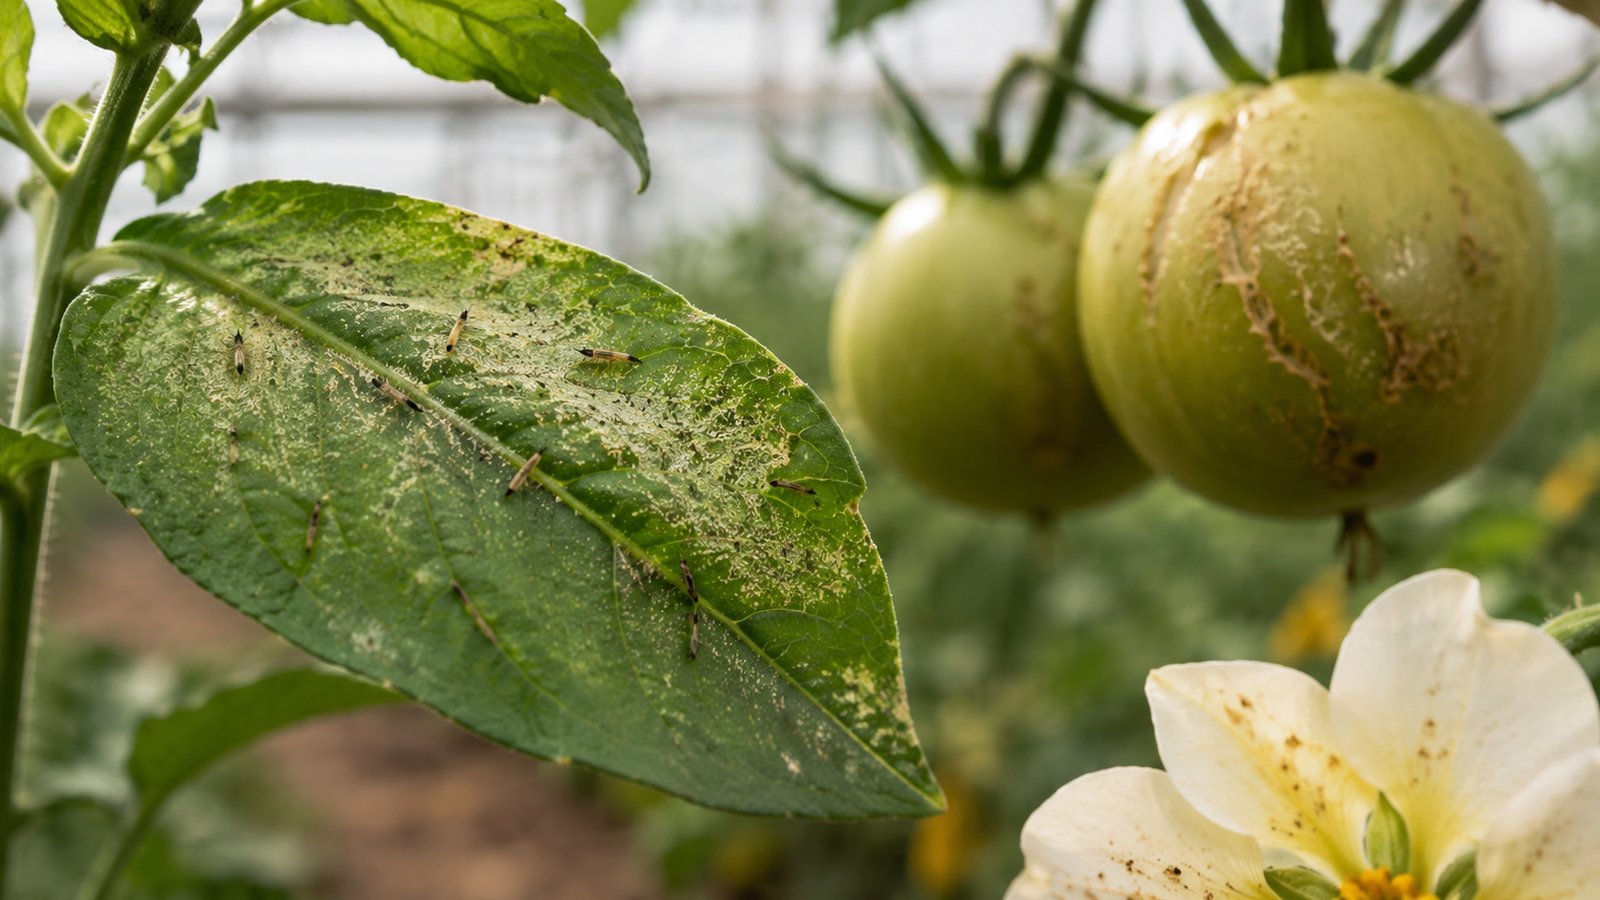
    Un pequeño insecto está cambiando por completo la forma en que se protegen los cultivos en algunas de las regiones agrícolas más importantes de México. Se trata de Thrips parvispinus, una plaga que fue detectada por primera vez en Sinaloa hacia el final del ciclo 2024 y 2025, pero que durante la temporada 2025 y 2026 apareció mucho antes y con una intensidad notablemente mayor, sobre todo en pimiento.

    Lo que hace especialmente preocupante este caso no es solo el daño inmediato, sino la velocidad con la que se está expandiendo. El asesor en manejo integrado de plagas Saúl García explica que el insecto ya fue confirmado en zonas centrales de Sinaloa, así como en estados del centro del país como Querétaro y Guanajuato, además de Jalisco en el occidente. Y todo indica que apenas comienza, ya que los pronósticos de los investigadores anticipan que llegará pronto a las regiones restantes, atacando además cultivos como fresa, frijol y maíz.

    En pimiento, la respuesta más prometedora combina dos insectos benéficos (Orius laevigatus, que actúa principalmente sobre los adultos, y Amblyseius swirskii, enfocado en las primeras etapas de las ninfas). Sin embargo, García es claro en que los buenos resultados no significan que el problema esté bajo control. La presión es tan alta que se están endureciendo los protocolos, aumentando las tasas de liberación de estos insectos y reforzando la vigilancia dentro de las instalaciones, desde el monitoreo en semillero hasta el control más estricto del movimiento del personal.

    En pepino la situación es más reciente, pero ya empieza a seguir un patrón similar. Durante la última temporada, varias operaciones del valle de Culiacán reportaron problemas ligados a esta especie, y en los casos más afectados se llegaron a realizar hasta tres aplicaciones por semana, con un volumen de agua que aumentó hasta 100% respecto a los programas habituales. Esto eleva de forma directa los costos de producción.

    Aquí aparece un punto clave para entender por qué la respuesta no es uniforme en todo el país. En la región del Pacífico, donde predominan sistemas orientados a grandes volúmenes y mercados sensibles al costo, el control biológico todavía no es una práctica extendida, por lo que las primeras respuestas se apoyan sobre todo en herramientas culturales y programas químicos. En cambio, los productores de alta tecnología del centro del país, con más experiencia en el uso de insectos benéficos, probablemente tendrán una ventaja para enfrentar esta plaga en el mediano plazo.

    El impacto económico es, quizá, la parte más contundente de todo esto. Según García, en los casos más graves se están reportando pérdidas de producción de hasta 50%, acompañadas de incrementos cercanos a otro 50% en el presupuesto destinado al control de plagas. Es, como él mismo lo resume, una combinación devastadora para el productor.

    Esta presión ya está teniendo consecuencias visibles más allá de la parcela. Las estimaciones iniciales apuntan a una reducción cercana a 15% en la superficie sembrada de pimiento para la temporada 2026 y 2027 en la zona del Pacífico mexicano, lo que sugiere que algunos productores están optando por reducir su exposición al riesgo antes que asumir estos sobrecostos.

    Fuentes: HortiDaily

  • El mapa del trigo mexicano cambió de forma radical

    El mapa del trigo mexicano cambió de forma radical

    El liderazgo del trigo en México cambió en 2025. En 2024, Sonora produjo 1,582,947 toneladas de trigo grano. Eso fue 59.8% del volumen nacional. Para 2025, su producción bajó a 407,017 toneladas. La caída fue de 74.3%.

    Guanajuato siguió la ruta contraria. Pasó de 200,684 a 413,843 toneladas. El crecimiento fue de 106.2%. Así superó a Sonora por 6,827 toneladas y con ello se convirtió en el principal productor del país.

    El cambio no se entiende solo al mirar el volumen. En Sonora, la superficie sembrada pasó de 250,069 a 59,555 hectáreas. Eso representa una reducción de 76.2%. Sin embargo, el rendimiento promedio subió de 6.3 a 6.8 toneladas por hectárea. El avance fue de 8.0%. Los datos nos arrojan una señal clara: El fuerte descenso estatal estuvo ligado, sobre todo, a una superficie mucho menor; es decir, no ocurrió por un deterioro del rendimiento promedio.

    Guanajuato muestra el movimiento opuesto. Su superficie sembrada aumentó de 36,989 a 63,133 hectáreas. El crecimiento fue de 70.7%. A la vez, el rendimiento pasó de 5.4 a 6.6 toneladas por hectárea. La mejora fue de 20.8%. Hubo entonces dos fuerzas a favor. Se sembró más superficie y se obtuvo más por hectárea. Esa mezcla permitió duplicar el volumen. La participación de Guanajuato pasó de 7.6% a 24.1%. La de Sonora cayó de 59.8% a 23.7%.

    Cajeme permite ver la magnitud del ajuste dentro de Sonora. En 2024 produjo 424,506 toneladas. Esa cifra equivalía a 16.0% de todo el trigo grano de México. En 2025 apenas alcanzó 23,452 toneladas. La reducción fue de 94.5%. Su superficie sembrada cayó de 65,015 a 3,183 hectáreas. La baja fue de 95.1%. Aun así, su rendimiento subió 12.9%. La lectura vuelve a ser la misma. Cajeme no produjo menos por un menor rendimiento promedio. La gran diferencia estuvo en la superficie reportada para el cultivo.

    El efecto aparece en todo el país. La producción nacional pasó de 2,648,390 a 1,718,732 toneladas. La caída fue de 35.1%. La superficie sembrada bajó 36.3%. El rendimiento promedio nacional solo retrocedió 1.5%. La diferencia entre esas cifras es importante. El volumen se contrajo mucho más por la reducción de superficie que por un cambio general en el rendimiento.

    También hubo un golpe en el valor. El valor nacional reportado cayó 45.2%. Pasó de 16,896 millones a 9,260 millones. El valor promedio por tonelada bajó 15.5%. Guanajuato produjo 106.2% más, sin embargo, su valor aumentó 68.2%, mientras que Sonora perdió 79.1% de su valor.

    La nueva distribución también aparece detrás de los líderes. Baja California aportó 195,710 toneladas en 2025. Sinaloa produjo 192,383. Sus participaciones fueron de 11.4% y 11.2%. Michoacán llegó a 153,472 toneladas y representó 8.9%. En 2024, Sonora por sí solo concentraba casi seis de cada diez toneladas. En 2025, ningún estado llegó a una cuarta parte del total.

    El mapa triguero quedó menos concentrado en un solo estado. También quedó más repartido entre varias zonas productoras.

    Fuente: DGSIAP

  • El agave mexicano produce más pero vale mucho menos

    El agave mexicano produce más pero vale mucho menos

    El agave mexicano produjo mucho más en 2025, pero esa expansión no se tradujo en más dinero para el campo. Los datos muestran una combinación poco común. La producción nacional pasó de 2,434,208 toneladas en 2024 a 3,005,951 toneladas en 2025. El aumento fue de 23.5%, pero al mismo tiempo, el valor total de la cosecha cayó de 43,174 a 15,799 millones de pesos, es decir, una reducción del 63.4%.

    La clave está en el precio. Si se divide el valor total entre el volumen producido, el precio promedio ponderado pasó de 17,736 pesos por tonelada a 5,256 pesos. Eso representa una caída de 70.4%. En otras palabras, el país produjo alrededor de 571,744 toneladas adicionales de agave, pero recibió cerca de 27,375 millones de pesos menos por esa producción.

    Los datos también muestran que la expansión no ocurrió solo en el volumen final. La superficie sembrada creció 26.6%, al pasar de 242,626 a 307,131 hectáreas. La superficie cosechada aumentó 25.0%, de 32,778 a 40,975 hectáreas. Esto indica que durante 2025 hubo una base productiva mayor. Sin embargo, no podemos afirmar que esa expansión haya provocado por sí sola la caída de precios, pues también entran en juego datos de demanda, inventarios y condiciones comerciales.

    Jalisco concentra el golpe económico más fuerte. En 2024 produjo 1,209,788 toneladas de agave con un valor de 26,872 millones de pesos. En 2025 su producción bajó 18.0% hasta 991,674 toneladas, pero el valor cayó mucho más, hasta 7,558 millones. La pérdida fue de 19,315 millones de pesos en un solo año. Su precio promedio implícito pasó de 22,212 a 7,621 pesos por tonelada.

    Guanajuato muestra otra cara del mismo fenómeno. Su producción pasó de 401,550 a 807,533 toneladas, un crecimiento de 101%. También duplicó la superficie sembrada y aumentó 135% la superficie cosechada. A pesar de ello, el valor de su producción bajó de 7,084 a 2,946 millones de pesos. Su precio promedio implícito cayó de 17,642 a 3,648 pesos por tonelada, una reducción de 79.3%.

    Michoacán refuerza esa misma lectura. Su producción aumentó 37.6%, de 353,866 a 487,041 toneladas, mientras el valor cayó 55%, de 5,461 a 2,440 millones de pesos. Las pérdidas sumadas de Jalisco, Guanajuato y Michoacán equivalen a 97% de la caída neta nacional de valor, aunque algunos estados tuvieron resultados distintos y compensaron una pequeña parte del descenso.

    El contraste ayuda a dimensionar el problema. Jalisco produjo menos y perdió una parte muy importante de su valor. Guanajuato produjo más del doble y también terminó con mucho menos valor. Por eso, el dato central no es únicamente que México produjo más agave. Es que el crecimiento físico de la cosecha coincidió con una fuerte pérdida de valor por tonelada.

    Este es un excelente ejemplo de como una cosecha mayor no necesariamente significa un mejor resultado económico. En el caso del agave durante 2025, el volumen avanzó con fuerza, pero el ingreso generado por la producción retrocedió de manera mucho más profunda. Los datos muestran una expansión productiva acompañada por una severa contracción del valor.

    Fuente: DGSIAP

  • Precios bajos del agave dejan la puerta abierta al picudo

    Precios bajos del agave dejan la puerta abierta al picudo

    El agave mexicano atraviesa uno de sus peores momentos en años recientes, y esta vez el problema no es solo económico. El Grupo Consultor de Mercados Agrícolas (GCMA) advirtió que la caída sostenida en el precio de esta planta está llevando a muchos productores a dejar de atender sus parcelas, algo que abre la puerta a una plaga que puede volverse muy difícil de controlar, el picudo del agave.

    Para entender por qué está pasando esto hay que regresar a 2019 y 2022, cuando el agave alcanzó precios históricamente altos gracias al auge exportador del tequila. Miles de productores, atraídos por esas ganancias, sembraron nuevas superficies pensando que la tendencia se mantendría.

    El problema es que la demanda de la industria tequilera no creció al mismo ritmo que la producción, así que hoy existe un excedente enorme de agave que nadie está comprando al precio que los productores necesitan.

    Los números son contundentes. En 2023, la tonelada de agave llegó a costar 18,730 pesos, su máximo histórico. Para 2025 el precio promedio ya había bajado a 12,500 pesos (una caída de 29.5%), y las proyecciones del GCMA apuntan a que en 2026 podría desplomarse hasta 4,500 pesos por tonelada, es decir, una baja acumulada de 63.8% frente al pico de 2023.

    El GCMA calcula que la industria terminó 2025 con 17 millones de piñas de agave almacenadas, y que ese inventario podría crecer hasta 50 millones de piñas en 2026 (un salto de 194%). Con reservas suficientes para cubrir 18 meses de demanda, las empresas tequileras simplemente no tienen motivo para comprar más materia prima, lo que deja a los productores sin ingresos suficientes para mantener sus cultivos.

    Ahí es donde entra el riesgo sanitario. Sin manejo adecuado, las plantaciones descuidadas se convierten en un ambiente ideal para que el picudo del agave (Scyphophorus acupunctatus) se reproduzca sin control.

    Esta plaga no solo amenaza los cultivos abandonados, sino que puede extenderse hacia parcelas vecinas que sí están recibiendo seguimiento, poniendo en riesgo a toda la cadena productiva, no solo a quienes decidieron dejar de invertir.

    Guanajuato tiene mucho que perder en este escenario. El estado es el segundo productor nacional de agave tequilero, con más de 401,000 toneladas registradas en 2024, un volumen que generó más de 7,000 millones de pesos. Junto con Jalisco y Michoacán, concentra 81% de toda la producción del país bajo la Denominación de Origen del Tequila. En 2025, además, Guanajuato exportó más de 1.1 millones de litros de tequila, con un valor superior a 13.7 millones de dólares.

    Lo que está en juego, entonces, no es solo el ingreso inmediato de los productores agaveros, sino la salud futura de una agroindustria que sostiene miles de empleos y una parte importante de las exportaciones agroalimentarias del estado.

    Si la plaga avanza sin control mientras los precios siguen deprimidos, el ciclo se vuelve más difícil de romper, porque cada vez habrá menos incentivos económicos para invertir en el manejo fitosanitario que evitaría el problema.

    Por ahora solo tenemos una advertencia, pero el margen para actuar antes de que la plaga se vuelva incontrolable depende de decisiones que muchos productores, sin ingresos suficientes, difícilmente pueden tomar.

    Fuente: Líder Empresarial