Etiqueta: Jalisco

  • El arándano cambia de líderes entre estados productores

    El arándano cambia de líderes entre estados productores

    El mercado mexicano de arándano cambió de forma clara entre 2024 y 2025. No porque un solo estado haya disparado su producción, sino porque volumen y precio se movieron en direcciones muy distintas entre las principales zonas productoras.

    En 2024, Baja California era el estado con mayor valor de producción. Sus 5,795 toneladas generaron 1,522 millones de pesos. Un año después produjo 4,924 toneladas y su valor cayó a 846 millones. Eso representa una baja de 15.0% en volumen y de 44.4% en valor.

    La diferencia se explica también por el precio. El valor promedio por tonelada en Baja California pasó de unos 262,687 pesos a 171,836 pesos, una reducción de 34.6%. Además, la superficie cosechada creció de 308 a 338 hectáreas. Es decir, hubo más área cosechada, pero menos fruta. El rendimiento calculado cayó de 18.8 a 14.6 toneladas por hectárea, una disminución de 22.6%.

    Este contraste ayuda a entender por qué Baja California perdió tanto peso económico. En 2024 aportaba solo 7.2% del volumen nacional, pero concentraba 30.7% del valor. Esa diferencia reflejaba un precio promedio muy superior al del resto de los grandes productores. En 2025 su participación bajó a 5.7% del volumen y 17.3% del valor. La caída, por tanto, no fue solo productiva. También se redujo la ventaja de precio que sostenía su posición.

    Ese cambio abrió espacio para Jalisco. El estado ya era el mayor productor en 2024, con 28,565 toneladas, pero ocupaba el segundo lugar por valor. En 2025 elevó su cosecha a 32,371 toneladas, un avance de 13.3%, mientras la superficie cosechada se mantuvo casi sin cambio.

    Ese dato es relevante porque el crecimiento no vino de ampliar el área. El rendimiento pasó de 13.8 a 15.6 toneladas por hectárea. Aunque el precio promedio por tonelada bajó 3.6%, el mayor volumen permitió que el valor estatal creciera 9.3%, hasta 1,472 millones de pesos. Con ello, Jalisco pasó a encabezar el valor del arándano nacional.

    Sinaloa siguió una ruta diferente. Su producción cayó 6.9%, de 26,287 a 24,478 toneladas. Sin embargo, el precio promedio subió de 22,000 a 36,769 pesos por tonelada, un aumento de 67.1%. Ese salto compensó con amplitud la menor cosecha y llevó el valor de producción de 578 a 900 millones de pesos, un crecimiento de 55.6%.

    El efecto conjunto fue una redistribución del peso económico entre estados. Baja California pasó del primer al cuarto lugar por valor. Jalisco tomó el primero. Michoacán quedó segundo y Sinaloa avanzó al tercero. Sinaloa incluso redujo su participación en el volumen nacional, de 32.6% a 28.4%, pero elevó su participación en el valor de 11.7% a 18.4%.

    A nivel nacional, la producción de arándano aumentó 7.1%, de 80,537 a 86,284 toneladas. Sin embargo, el valor total bajó 1.5%, de 4,958 a 4,884 millones de pesos. El precio promedio nacional descendió cerca de 8.1%.

    Por eso, el cambio de liderazgo no se entiende solo mirando toneladas. En 2025, producir más ayudó a Jalisco, pero el precio fue decisivo para Sinaloa y castigó con fuerza a Baja California. El mapa económico del arándano cambió porque cada estado combinó de forma distinta productividad, volumen y precio.

    Fuente: DGSIAP
  • Michoacán lidera el campo nacional mientras Jalisco retrocede

    Michoacán lidera el campo nacional mientras Jalisco retrocede

    El mapa del valor agrícola mexicano cambió con fuerza en 2025. Michoacán quedó en primer lugar con 104,321 millones de pesos, pese a que su propio resultado bajó 6.3% frente a 2024. No llegó a la cima por crecer, sino porque resistió mejor que Jalisco, cuyo valor cayó 29.5% y terminó en 82,670 millones.

    La diferencia está en que el liderazgo mide el valor de lo producido, no solo las toneladas cosechadas. Ese valor combina el volumen de cada cultivo con su precio promedio. Por ello, un estado puede producir cantidades similares y aun así registrar una baja fuerte. Tampoco se trata de utilidad, pues no disponemos de datos de costos ni ganancias de los productores.

    En Jalisco, la pérdida fue de 34,546 millones de pesos. Más de la mitad se concentró en el agave. Este cultivo pasó de aportar 26,872 millones a 7,558 millones, una reducción de 71.9%. Su producción disminuyó 18.1%, pero el valor cayó mucho más. Esto indica que el menor volumen fue solo una parte del cambio y que el precio promedio tuvo un peso decisivo.

    El maíz grano agravó el retroceso jalisciense. Su valor bajó 7,679 millones de pesos, mientras la producción se redujo 7.5%. También hubo pérdidas relevantes en frambuesa, pastos y praderas, tomate rojo, chile verde y sorgo grano. Los avances de la caña de azúcar, el trigo y el mango fueron insuficientes para compensar esas caídas.

    Michoacán también tuvo cultivos a la baja. El limón perdió 3,857 millones de pesos y el agave 3,021 millones. A ellos se sumaron maíz grano, tomate rojo y chile verde. Sin embargo, dos actividades sostuvieron buena parte de su posición. El aguacate aumentó su valor en 3,099 millones y llegó a 44,132 millones, mientras la zarzamora agregó 3,142 millones y alcanzó 7,895 millones. Esa combinación amortiguó el descenso estatal y permitió conservar una base de valor mucho mayor.

    El otro movimiento notable ocurrió en Veracruz. Su valor agrícola creció 30.8% hasta alcanzar 74,235 millones de pesos. Con ello pasó del cuarto al tercer lugar. La naranja aportó el mayor impulso, pues sumó 6,923 millones de pesos aun cuando su volumen apenas aumentó 0.8%. También destacaron la caña de azúcar, con 3,378 millones adicionales, y la piña, con 3,362 millones más. En este último cultivo sí hubo una expansión productiva marcada, de 57.5%.

    Sinaloa siguió la dirección opuesta. Cayó 15.6% y bajó del tercero al quinto lugar, detrás de Chihuahua. Sus mayores pérdidas provinieron del tomate rojo, el maíz grano y el pepino. Solo esos tres cultivos restaron 7,627 millones de pesos, una parte amplia de la baja estatal de 9,203 millones.

    El cambio del podio ocurre además dentro de un año de contracción. El valor agrícola nacional disminuyó 5.1%, de 855,777 a 812,157 millones de pesos. Por eso, el nuevo orden no representa un avance general del campo. Refleja desempeños muy distintos entre estados y cultivos. Michoacán lideró por su capacidad de amortiguar pérdidas, Jalisco cedió por caídas concentradas en productos de gran peso y Veracruz avanzó gracias a varios motores que crecieron al mismo tiempo.

    Fuente: DGSIAP

  • Dos berries mexicanas se mueven en sentidos opuestos

    Dos berries mexicanas se mueven en sentidos opuestos

    La frambuesa de Jalisco y la zarzamora de Michoacán cerraron 2025 con una diferencia interesante de analizar. En ambos casos, el volumen cosechado cambió muy poco. Lo que se movió fue el precio. Jalisco produjo 110,471 toneladas de frambuesa, apenas 0.2% más que en 2024, pero su precio promedio cayó 43.1%, de 68,964 a 39,241 pesos por tonelada. Con ello, el valor de la producción estatal bajó de 7,604 a 4,335 millones de pesos.

    Michoacán vivió el movimiento contrario. Su producción de zarzamora aumentó apenas 1.6%, hasta 245,878 toneladas, mientras el precio promedio subió 63.6%, de 19,629 a 32,108 pesos por tonelada. El resultado fue un aumento de 66.1% en el valor de la cosecha, que pasó de 4,752 a 7,895 millones de pesos.

    La primera clave es que no se trata solo de dos estados. Los datos nacionales muestran la misma separación entre cultivos. El precio promedio de la frambuesa mexicana cayó 29.6% en 2025, mientras el de la zarzamora aumentó 47.9%. Es decir, Jalisco y Michoacán amplificaron una señal que ya estaba presente en el mercado nacional.

    La segunda clave está dentro de cada estado. La caída de Jalisco no fue uniforme. En municipios como Zapotlán el Grande, Zapotiltic, Sayula y Tala los precios se mantuvieron relativamente estables o incluso aumentaron. El desplome estatal se concentró sobre todo en Jocotepec, Tuxcueca y Tizapán el Alto. En Jocotepec, por ejemplo, el precio pasó de unos 125,408 a 42,221 pesos por tonelada. Esto indica que parte del cambio responde a la mezcla de precios locales y a una base de comparación excepcionalmente alta en 2024.

    En Michoacán ocurrió algo parecido pero al revés. El aumento estuvo impulsado principalmente por municipios como Los Reyes, Peribán, Tocumbo y Tangancícuaro. Los Reyes casi no modificó su volumen, pero su precio promedio pasó de alrededor de 18,828 a 35,683 pesos por tonelada.

    Las fuentes de mercado ayudan a entender por qué ambos frutos pueden separarse tanto. El USDA señala que cerca de 80% de la frambuesa mexicana se dirige a mercados internacionales, mientras la zarzamora tiene una mayor proporción destinada al consumo interno. Esa diferencia vuelve a la frambuesa más sensible a las ventanas de exportación y a los movimientos de oferta en Norteamérica. El propio USDA estimó que en 2025 México exportó 7% más berries en volumen, pero obtuvo 12% menos valor, señal de presión sobre los retornos del sector.

    Para la zarzamora también hubo señales de ventanas comerciales favorables. A comienzos de 2025 se reportaron precios altos en Europa por disponibilidad limitada de fruta mexicana y, en mayo, compradores de Norteamérica describieron una oferta ajustada con precios elevados. Al mismo tiempo, el USDA identifica una transición hacia variedades de mayor rendimiento y mejor perfil comercial en la zarzamora mexicana, un cambio que puede mejorar la calidad vendible y la capacidad de colocar fruta.

    Fuentes: DGSIAP, USDA Foreign Agricultural Service

  • El maíz nacional se sostuvo con pérdidas en regiones clave

    El maíz nacional se sostuvo con pérdidas en regiones clave

    La producción mexicana de maíz grano prácticamente no cambió entre 2024 y 2025. El país pasó de 24.3 a 24.4 millones de toneladas, un avance de apenas 0.4%. Vista de forma aislada, la cifra sugiere estabilidad. Sin embargo, debajo de ese resultado hubo movimientos regionales importantes y una pérdida económica considerable.

    El valor total de la cosecha bajó de 138,310 a 126,550 millones de pesos. La diferencia fue de 11,761 millones, equivalente a una caída de 8.5%. Esto ocurrió aun cuando la superficie sembrada creció 1.6% y la superficie cosechada aumentó 1.4%. En otras palabras, México destinó más hectáreas al maíz grano y obtuvo casi el mismo volumen, pero ese volumen generó menos dinero.

    Una parte de la explicación está en el rendimiento. A nivel nacional pasó de 3.70 a 3.66 toneladas por hectárea cosechada, una reducción cercana a 1.1%. La otra está en el precio. El precio promedio nacional calculado a partir del valor y el volumen pasó de cerca de 5,686 a 5,183 pesos por tonelada, una disminución de 8.8%. El pequeño aumento de producción no fue suficiente para compensar ese menor valor por tonelada.

    Sinaloa muestra el deterioro productivo más fuerte entre los grandes estados maiceros. Su cosecha cayó de 3.37 a 2.28 millones de toneladas, una reducción de 32.5%. La superficie sembrada disminuyó 18.3% y el rendimiento bajó de 11.58 a 9.56 toneladas por hectárea. Es decir, hubo menos superficie y también menos producción por hectárea. Aun así, su valor cayó solo 14.2%, porque el precio promedio calculado para el estado aumentó de unos 4,573 a 5,808 pesos por tonelada.

    Jalisco presenta una historia distinta. Sembró 2.3% más superficie, pero produjo 7.5% menos. Su rendimiento descendió de 7.27 a 6.58 toneladas por hectárea. A esa baja productiva se sumó una caída de 24.5% en el precio promedio calculado. El resultado fue mucho más severo en términos económicos. El valor de su cosecha pasó de 25,444 a 17,765 millones de pesos, una pérdida de 7,679 millones y una caída de 30.2%.

    Solo Jalisco y Sinaloa perdieron en conjunto cerca de 9,870 millones de pesos en valor. Esa cifra equivale a casi 84% de la reducción neta registrada en todo el país. Al mismo tiempo, otros estados aumentaron su producción y compensaron el retroceso de estas dos entidades. Por eso el total nacional terminó ligeramente arriba.

    Entre ambos estados la producción se redujo en alrededor de 1.38 millones de toneladas. Como el país terminó con 90,814 toneladas adicionales, el resto de las entidades tuvo que aportar en conjunto un aumento neto cercano a 1.48 millones de toneladas para sostener el total nacional.

    La estabilidad nacional, entonces, no describe una estabilidad territorial. El análisis muestra estados que crecieron con dos regiones de gran peso que retrocedieron de forma marcada. También mezcla problemas diferentes. En Sinaloa predominó la caída del volumen, mientras en Jalisco coincidieron menor rendimiento y menor precio.

    El resultado deja una lectura interesante. México produjo prácticamente la misma cantidad de maíz grano, pero la distribución de esa producción cambió y su valor económico se redujo. El 0.4% de crecimiento nacional es real, aunque por sí solo resulta insuficiente para entender lo ocurrido en el campo.

    Fuente: DGSIAP

  • El agave mexicano produce más pero vale mucho menos

    El agave mexicano produce más pero vale mucho menos

    El agave mexicano produjo mucho más en 2025, pero esa expansión no se tradujo en más dinero para el campo. Los datos muestran una combinación poco común. La producción nacional pasó de 2,434,208 toneladas en 2024 a 3,005,951 toneladas en 2025. El aumento fue de 23.5%, pero al mismo tiempo, el valor total de la cosecha cayó de 43,174 a 15,799 millones de pesos, es decir, una reducción del 63.4%.

    La clave está en el precio. Si se divide el valor total entre el volumen producido, el precio promedio ponderado pasó de 17,736 pesos por tonelada a 5,256 pesos. Eso representa una caída de 70.4%. En otras palabras, el país produjo alrededor de 571,744 toneladas adicionales de agave, pero recibió cerca de 27,375 millones de pesos menos por esa producción.

    Los datos también muestran que la expansión no ocurrió solo en el volumen final. La superficie sembrada creció 26.6%, al pasar de 242,626 a 307,131 hectáreas. La superficie cosechada aumentó 25.0%, de 32,778 a 40,975 hectáreas. Esto indica que durante 2025 hubo una base productiva mayor. Sin embargo, no podemos afirmar que esa expansión haya provocado por sí sola la caída de precios, pues también entran en juego datos de demanda, inventarios y condiciones comerciales.

    Jalisco concentra el golpe económico más fuerte. En 2024 produjo 1,209,788 toneladas de agave con un valor de 26,872 millones de pesos. En 2025 su producción bajó 18.0% hasta 991,674 toneladas, pero el valor cayó mucho más, hasta 7,558 millones. La pérdida fue de 19,315 millones de pesos en un solo año. Su precio promedio implícito pasó de 22,212 a 7,621 pesos por tonelada.

    Guanajuato muestra otra cara del mismo fenómeno. Su producción pasó de 401,550 a 807,533 toneladas, un crecimiento de 101%. También duplicó la superficie sembrada y aumentó 135% la superficie cosechada. A pesar de ello, el valor de su producción bajó de 7,084 a 2,946 millones de pesos. Su precio promedio implícito cayó de 17,642 a 3,648 pesos por tonelada, una reducción de 79.3%.

    Michoacán refuerza esa misma lectura. Su producción aumentó 37.6%, de 353,866 a 487,041 toneladas, mientras el valor cayó 55%, de 5,461 a 2,440 millones de pesos. Las pérdidas sumadas de Jalisco, Guanajuato y Michoacán equivalen a 97% de la caída neta nacional de valor, aunque algunos estados tuvieron resultados distintos y compensaron una pequeña parte del descenso.

    El contraste ayuda a dimensionar el problema. Jalisco produjo menos y perdió una parte muy importante de su valor. Guanajuato produjo más del doble y también terminó con mucho menos valor. Por eso, el dato central no es únicamente que México produjo más agave. Es que el crecimiento físico de la cosecha coincidió con una fuerte pérdida de valor por tonelada.

    Este es un excelente ejemplo de como una cosecha mayor no necesariamente significa un mejor resultado económico. En el caso del agave durante 2025, el volumen avanzó con fuerza, pero el ingreso generado por la producción retrocedió de manera mucho más profunda. Los datos muestran una expansión productiva acompañada por una severa contracción del valor.

    Fuente: DGSIAP

  • Precios bajos del agave dejan la puerta abierta al picudo

    Precios bajos del agave dejan la puerta abierta al picudo

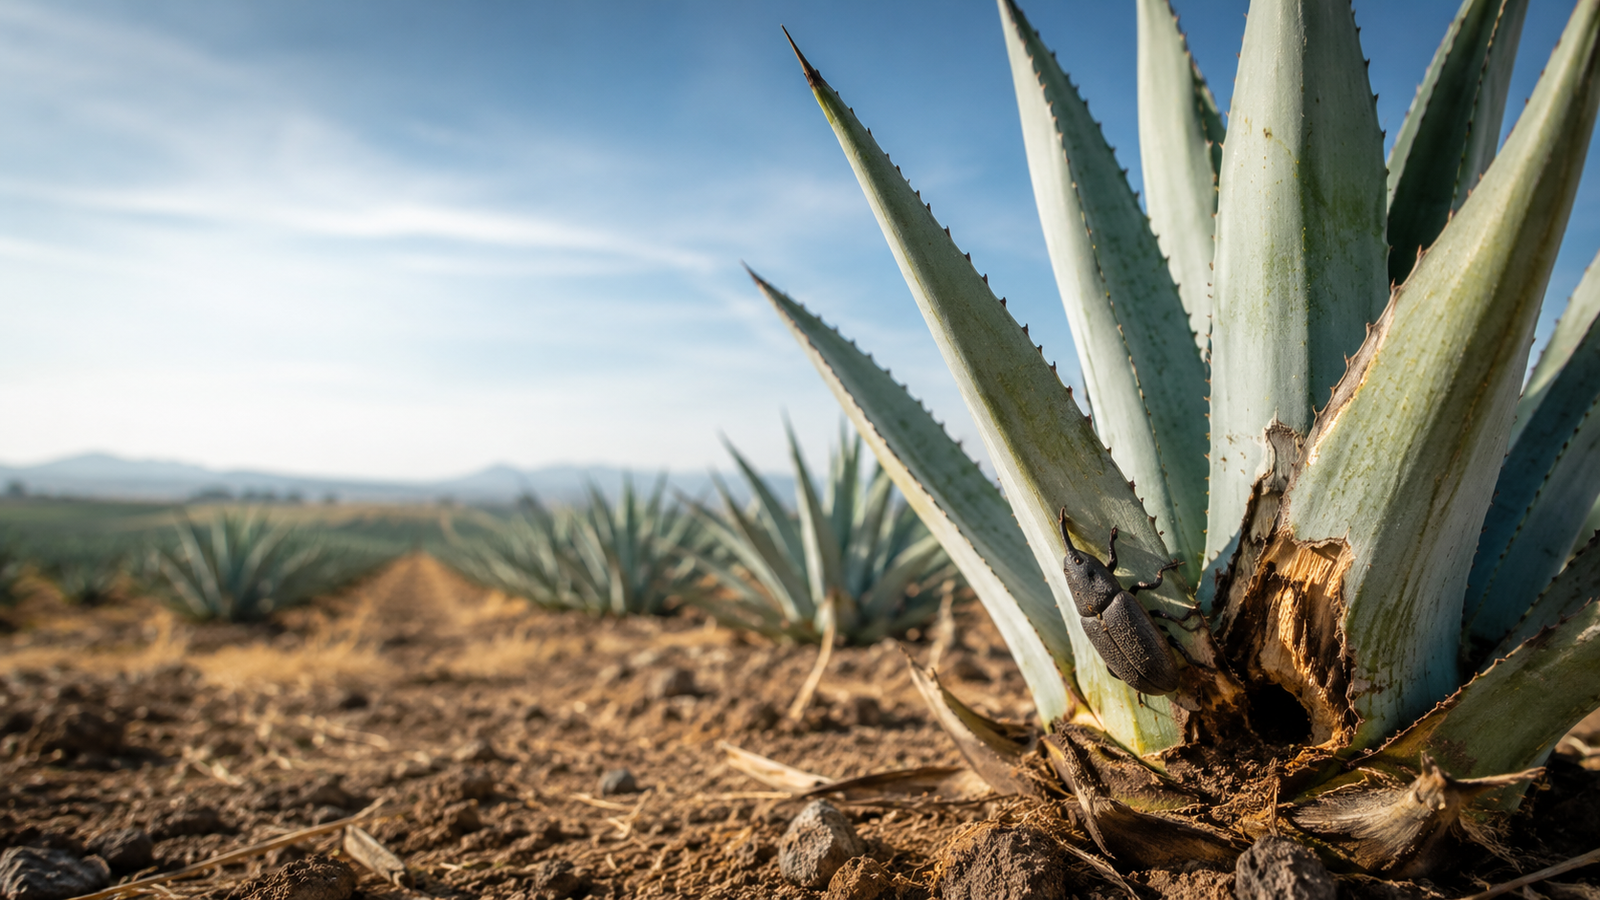
    El agave mexicano atraviesa uno de sus peores momentos en años recientes, y esta vez el problema no es solo económico. El Grupo Consultor de Mercados Agrícolas (GCMA) advirtió que la caída sostenida en el precio de esta planta está llevando a muchos productores a dejar de atender sus parcelas, algo que abre la puerta a una plaga que puede volverse muy difícil de controlar, el picudo del agave.

    Para entender por qué está pasando esto hay que regresar a 2019 y 2022, cuando el agave alcanzó precios históricamente altos gracias al auge exportador del tequila. Miles de productores, atraídos por esas ganancias, sembraron nuevas superficies pensando que la tendencia se mantendría.

    El problema es que la demanda de la industria tequilera no creció al mismo ritmo que la producción, así que hoy existe un excedente enorme de agave que nadie está comprando al precio que los productores necesitan.

    Los números son contundentes. En 2023, la tonelada de agave llegó a costar 18,730 pesos, su máximo histórico. Para 2025 el precio promedio ya había bajado a 12,500 pesos (una caída de 29.5%), y las proyecciones del GCMA apuntan a que en 2026 podría desplomarse hasta 4,500 pesos por tonelada, es decir, una baja acumulada de 63.8% frente al pico de 2023.

    El GCMA calcula que la industria terminó 2025 con 17 millones de piñas de agave almacenadas, y que ese inventario podría crecer hasta 50 millones de piñas en 2026 (un salto de 194%). Con reservas suficientes para cubrir 18 meses de demanda, las empresas tequileras simplemente no tienen motivo para comprar más materia prima, lo que deja a los productores sin ingresos suficientes para mantener sus cultivos.

    Ahí es donde entra el riesgo sanitario. Sin manejo adecuado, las plantaciones descuidadas se convierten en un ambiente ideal para que el picudo del agave (Scyphophorus acupunctatus) se reproduzca sin control.

    Esta plaga no solo amenaza los cultivos abandonados, sino que puede extenderse hacia parcelas vecinas que sí están recibiendo seguimiento, poniendo en riesgo a toda la cadena productiva, no solo a quienes decidieron dejar de invertir.

    Guanajuato tiene mucho que perder en este escenario. El estado es el segundo productor nacional de agave tequilero, con más de 401,000 toneladas registradas en 2024, un volumen que generó más de 7,000 millones de pesos. Junto con Jalisco y Michoacán, concentra 81% de toda la producción del país bajo la Denominación de Origen del Tequila. En 2025, además, Guanajuato exportó más de 1.1 millones de litros de tequila, con un valor superior a 13.7 millones de dólares.

    Lo que está en juego, entonces, no es solo el ingreso inmediato de los productores agaveros, sino la salud futura de una agroindustria que sostiene miles de empleos y una parte importante de las exportaciones agroalimentarias del estado.

    Si la plaga avanza sin control mientras los precios siguen deprimidos, el ciclo se vuelve más difícil de romper, porque cada vez habrá menos incentivos económicos para invertir en el manejo fitosanitario que evitaría el problema.

    Por ahora solo tenemos una advertencia, pero el margen para actuar antes de que la plaga se vuelva incontrolable depende de decisiones que muchos productores, sin ingresos suficientes, difícilmente pueden tomar.

    Fuente: Líder Empresarial

  • Jalisco tiene un plan contra la mosca de la fruta en mango

    Jalisco tiene un plan contra la mosca de la fruta en mango

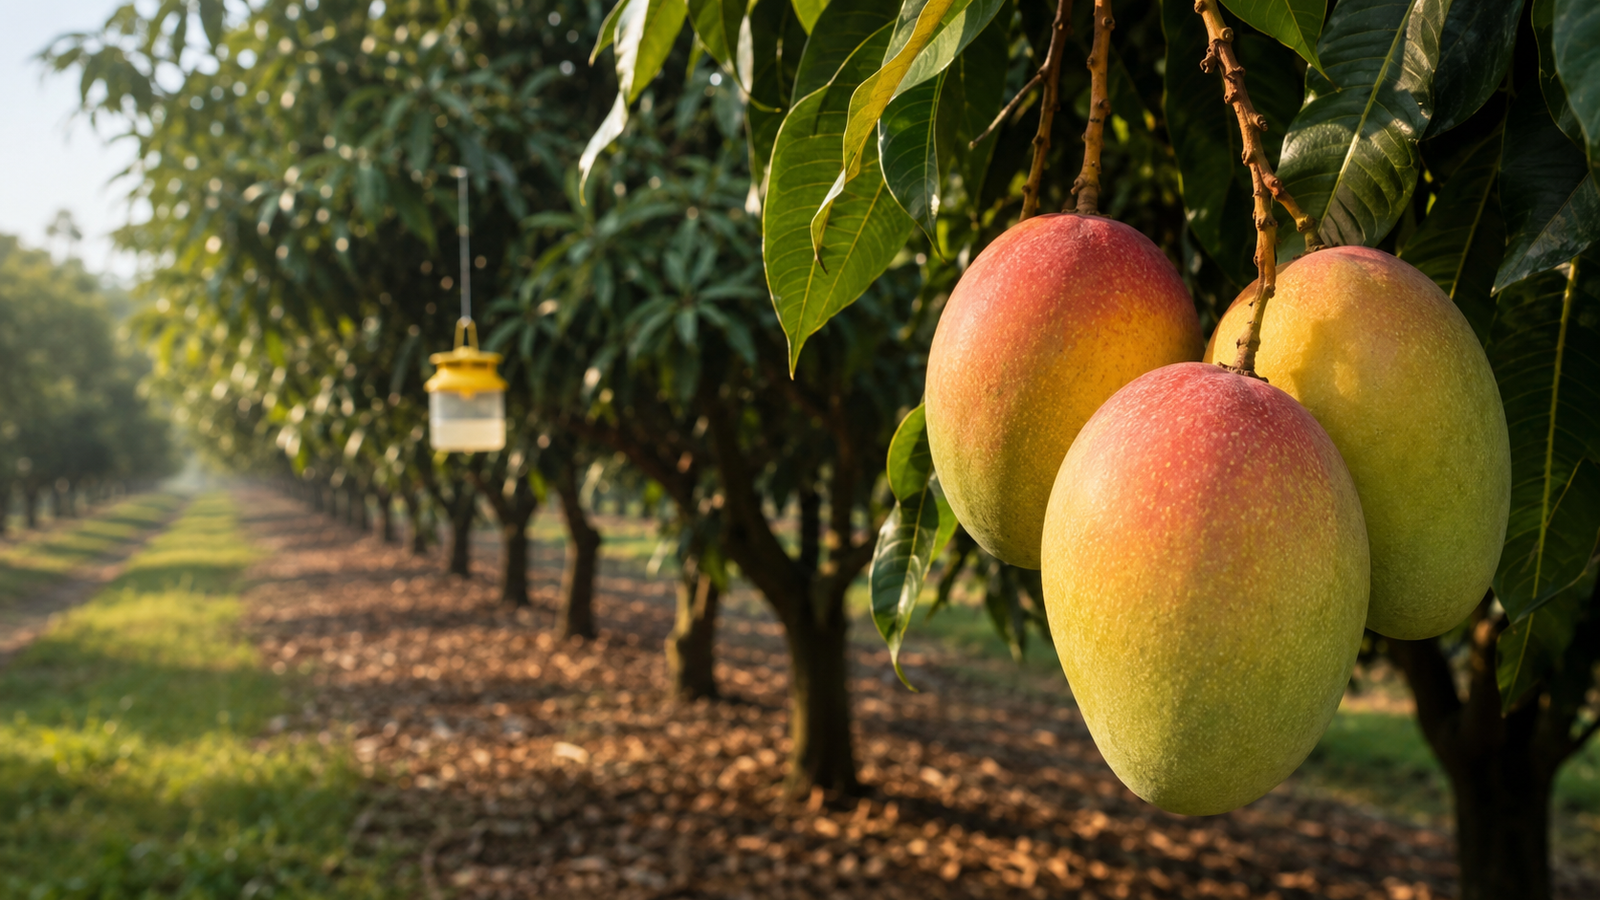
    Jalisco acaba de poner en marcha un plan que podría cambiar el futuro del mango mexicano. La Agencia de Sanidad, Inocuidad y Calidad Agroalimentaria de Jalisco (ASICA) lidera un programa integral que busca mejorar el estatus fitosanitario del cultivo, con foco especial en la mosca de la fruta, que hoy es la principal barrera para exportar sin restricciones.

    ASICA no trabaja sola. Se coordina con la Asociación de Exportadores de Mango de México (EMEX), la Secretaría de Agricultura de Jalisco y las Juntas Locales de Sanidad Vegetal. Esta alianza es relevante porque el problema de la mosca de la fruta no se resuelve solo con sanidad vegetal (también hay que atender productividad, nutrición del cultivo y organización de los productores). Es un enfoque más completo que atacar la plaga de forma aislada.

    El proyecto piloto arranca en 2026 sobre aproximadamente 1,500 hectáreas en Tomatlán, una de las zonas mangueras más importantes del estado. Ahí se instalarán estaciones cebo, se intensificará el trampeo (monitoreo constante de la plaga) y se aplicarán tratamientos localizados con drones. La meta tiene fechas concretas: Para 2027 se espera identificar huertos temporalmente libres de mosca y para 2028 buscar el reconocimiento oficial como zona de baja prevalencia. Después vendría el paso más ambicioso, que es la declaración de zona libre.

    Aquí está el corazón del asunto. Cuando una zona logra estatus fitosanitario superior, deja de depender tanto de tratamientos cuarentenarios como el hidrotérmico, que Estados Unidos exige actualmente para el mango mexicano. Ese tratamiento tiene un costo, un tiempo de proceso y puede afectar la calidad de la fruta. Si Jalisco reduce esa dependencia, los exportadores ahorran dinero y ganan velocidad, lo que se traduce en mejor posición frente a competidores de otros países que ya avanzan en la misma dirección (Guatemala, por ejemplo, también apunta a exportar mango libre de mosca de la fruta).

    Lo interesante es que el presupuesto inicial es bajo (unos 650,000 pesos mexicanos solo para las estaciones cebo), pero el proyecto se sostiene combinando recursos estatales, federales y de los propios productores, además del apoyo técnico y tecnológico de ASICA. Esto muestra que no se trata de una inversión aislada, sino de un esfuerzo colectivo donde cada actor pone algo.

    También hay una dosis de realismo en el discurso oficial. El director de ASICA reconoce que eliminar por completo las plagas es prácticamente imposible, porque forman parte del equilibrio de los ecosistemas agrícolas. La meta es mantenerlas por debajo del umbral que causa daño económico, y eso exige vigilancia permanente, no una solución de una sola vez.

    Además, advierte que el cambio climático puede generar nuevas plagas o modificar el comportamiento de las que ya existen, lo que obliga a mantener esa vigilancia de forma sostenida en el tiempo.

    Si el plan funciona como se espera, el impacto no sería solo fitosanitario. Se abriría la puerta a nuevos mercados internacionales y Jalisco reforzaría su posición como una de las principales regiones productoras de mango en México.

    Este un ejemplo de cómo la sanidad agrícola, cuando se planifica con visión de mediano plazo, termina siendo también una estrategia comercial.

    Fuente: Portal Frutícola