Etiqueta: maíz

  • Trips en México amenaza cultivos y dispara costos

    Trips en México amenaza cultivos y dispara costos

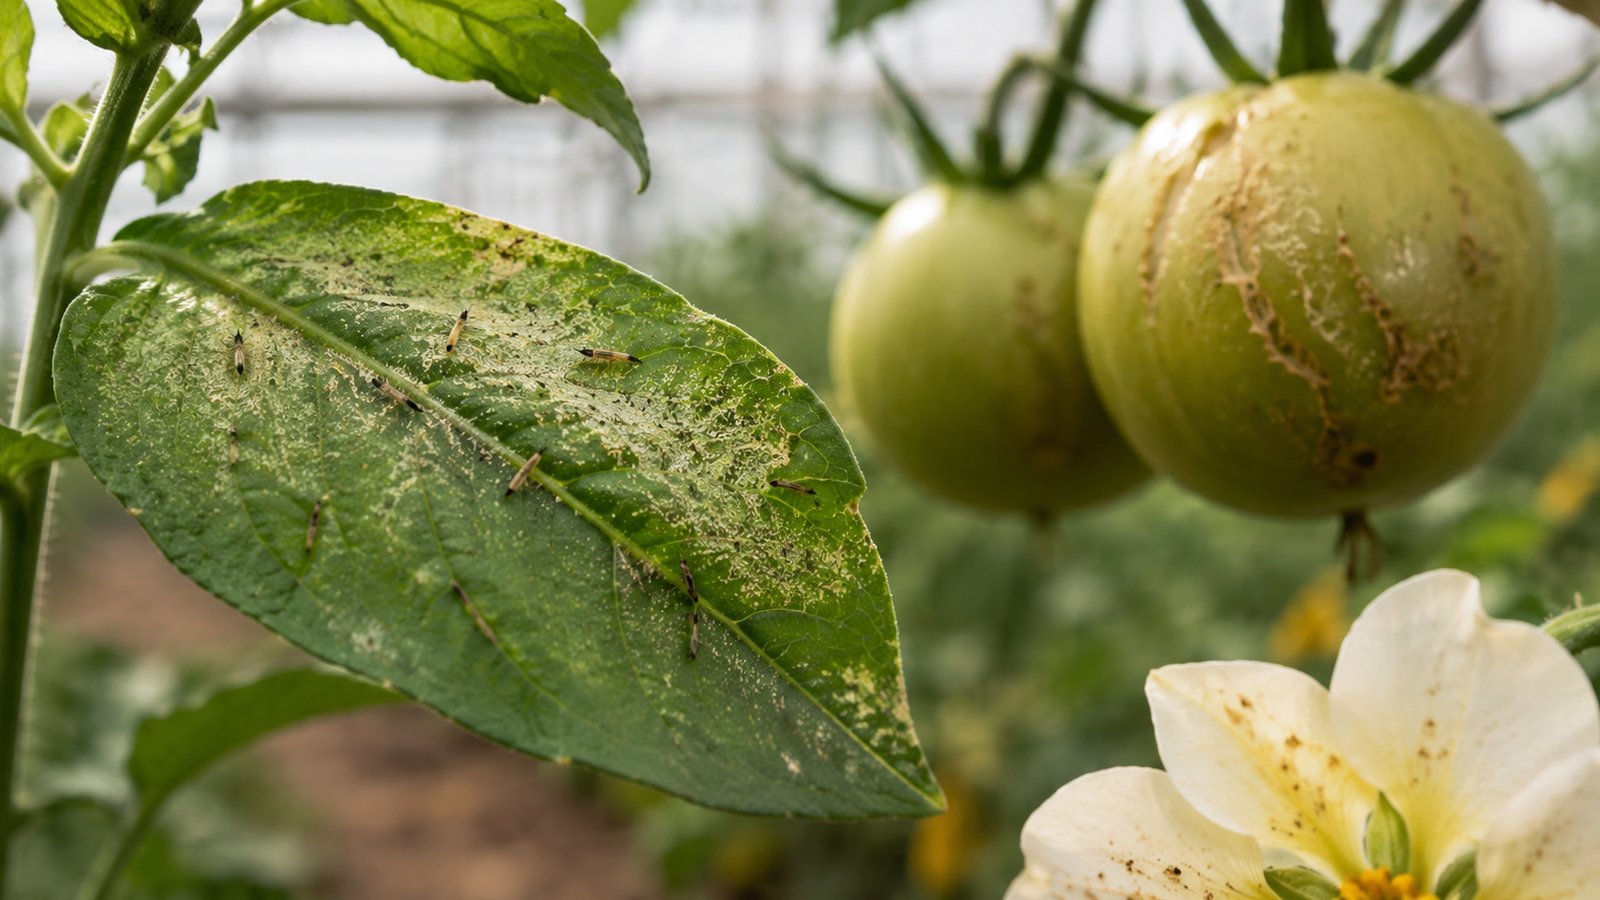
    Un pequeño insecto está cambiando por completo la forma en que se protegen los cultivos en algunas de las regiones agrícolas más importantes de México. Se trata de Thrips parvispinus, una plaga que fue detectada por primera vez en Sinaloa hacia el final del ciclo 2024 y 2025, pero que durante la temporada 2025 y 2026 apareció mucho antes y con una intensidad notablemente mayor, sobre todo en pimiento.

    Lo que hace especialmente preocupante este caso no es solo el daño inmediato, sino la velocidad con la que se está expandiendo. El asesor en manejo integrado de plagas Saúl García explica que el insecto ya fue confirmado en zonas centrales de Sinaloa, así como en estados del centro del país como Querétaro y Guanajuato, además de Jalisco en el occidente. Y todo indica que apenas comienza, ya que los pronósticos de los investigadores anticipan que llegará pronto a las regiones restantes, atacando además cultivos como fresa, frijol y maíz.

    En pimiento, la respuesta más prometedora combina dos insectos benéficos (Orius laevigatus, que actúa principalmente sobre los adultos, y Amblyseius swirskii, enfocado en las primeras etapas de las ninfas). Sin embargo, García es claro en que los buenos resultados no significan que el problema esté bajo control. La presión es tan alta que se están endureciendo los protocolos, aumentando las tasas de liberación de estos insectos y reforzando la vigilancia dentro de las instalaciones, desde el monitoreo en semillero hasta el control más estricto del movimiento del personal.

    En pepino la situación es más reciente, pero ya empieza a seguir un patrón similar. Durante la última temporada, varias operaciones del valle de Culiacán reportaron problemas ligados a esta especie, y en los casos más afectados se llegaron a realizar hasta tres aplicaciones por semana, con un volumen de agua que aumentó hasta 100% respecto a los programas habituales. Esto eleva de forma directa los costos de producción.

    Aquí aparece un punto clave para entender por qué la respuesta no es uniforme en todo el país. En la región del Pacífico, donde predominan sistemas orientados a grandes volúmenes y mercados sensibles al costo, el control biológico todavía no es una práctica extendida, por lo que las primeras respuestas se apoyan sobre todo en herramientas culturales y programas químicos. En cambio, los productores de alta tecnología del centro del país, con más experiencia en el uso de insectos benéficos, probablemente tendrán una ventaja para enfrentar esta plaga en el mediano plazo.

    El impacto económico es, quizá, la parte más contundente de todo esto. Según García, en los casos más graves se están reportando pérdidas de producción de hasta 50%, acompañadas de incrementos cercanos a otro 50% en el presupuesto destinado al control de plagas. Es, como él mismo lo resume, una combinación devastadora para el productor.

    Esta presión ya está teniendo consecuencias visibles más allá de la parcela. Las estimaciones iniciales apuntan a una reducción cercana a 15% en la superficie sembrada de pimiento para la temporada 2026 y 2027 en la zona del Pacífico mexicano, lo que sugiere que algunos productores están optando por reducir su exposición al riesgo antes que asumir estos sobrecostos.

    Fuentes: HortiDaily
  • El maíz nacional se sostuvo con pérdidas en regiones clave

    El maíz nacional se sostuvo con pérdidas en regiones clave

    La producción mexicana de maíz grano prácticamente no cambió entre 2024 y 2025. El país pasó de 24.3 a 24.4 millones de toneladas, un avance de apenas 0.4%. Vista de forma aislada, la cifra sugiere estabilidad. Sin embargo, debajo de ese resultado hubo movimientos regionales importantes y una pérdida económica considerable.

    El valor total de la cosecha bajó de 138,310 a 126,550 millones de pesos. La diferencia fue de 11,761 millones, equivalente a una caída de 8.5%. Esto ocurrió aun cuando la superficie sembrada creció 1.6% y la superficie cosechada aumentó 1.4%. En otras palabras, México destinó más hectáreas al maíz grano y obtuvo casi el mismo volumen, pero ese volumen generó menos dinero.

    Una parte de la explicación está en el rendimiento. A nivel nacional pasó de 3.70 a 3.66 toneladas por hectárea cosechada, una reducción cercana a 1.1%. La otra está en el precio. El precio promedio nacional calculado a partir del valor y el volumen pasó de cerca de 5,686 a 5,183 pesos por tonelada, una disminución de 8.8%. El pequeño aumento de producción no fue suficiente para compensar ese menor valor por tonelada.

    Sinaloa muestra el deterioro productivo más fuerte entre los grandes estados maiceros. Su cosecha cayó de 3.37 a 2.28 millones de toneladas, una reducción de 32.5%. La superficie sembrada disminuyó 18.3% y el rendimiento bajó de 11.58 a 9.56 toneladas por hectárea. Es decir, hubo menos superficie y también menos producción por hectárea. Aun así, su valor cayó solo 14.2%, porque el precio promedio calculado para el estado aumentó de unos 4,573 a 5,808 pesos por tonelada.

    Jalisco presenta una historia distinta. Sembró 2.3% más superficie, pero produjo 7.5% menos. Su rendimiento descendió de 7.27 a 6.58 toneladas por hectárea. A esa baja productiva se sumó una caída de 24.5% en el precio promedio calculado. El resultado fue mucho más severo en términos económicos. El valor de su cosecha pasó de 25,444 a 17,765 millones de pesos, una pérdida de 7,679 millones y una caída de 30.2%.

    Solo Jalisco y Sinaloa perdieron en conjunto cerca de 9,870 millones de pesos en valor. Esa cifra equivale a casi 84% de la reducción neta registrada en todo el país. Al mismo tiempo, otros estados aumentaron su producción y compensaron el retroceso de estas dos entidades. Por eso el total nacional terminó ligeramente arriba.

    Entre ambos estados la producción se redujo en alrededor de 1.38 millones de toneladas. Como el país terminó con 90,814 toneladas adicionales, el resto de las entidades tuvo que aportar en conjunto un aumento neto cercano a 1.48 millones de toneladas para sostener el total nacional.

    La estabilidad nacional, entonces, no describe una estabilidad territorial. El análisis muestra estados que crecieron con dos regiones de gran peso que retrocedieron de forma marcada. También mezcla problemas diferentes. En Sinaloa predominó la caída del volumen, mientras en Jalisco coincidieron menor rendimiento y menor precio.

    El resultado deja una lectura interesante. México produjo prácticamente la misma cantidad de maíz grano, pero la distribución de esa producción cambió y su valor económico se redujo. El 0.4% de crecimiento nacional es real, aunque por sí solo resulta insuficiente para entender lo ocurrido en el campo.

    Fuente: DGSIAP

  • El maíz dulce mexicano gana espacio en Estados Unidos

    El maíz dulce mexicano gana espacio en Estados Unidos

    Ganfer Fresh acaba de sumar el maíz dulce a su catálogo de productos frescos y, con esto, da un paso más en su plan de crecimiento pensado para atender la demanda cambiante del mercado estadounidense. La decisión se apoya en dos regiones agrícolas, Sonora y Sinaloa, donde la empresa cultivará su maíz dulce convencional.

    Lo interesante aquí no es solo qué producto se suma, sino cuándo estará disponible. La ventana de comercialización va de noviembre a abril, un periodo que la compañía identifica como clave porque permite asegurar un flujo constante de suministro durante meses en los que aquel mercado necesita cobertura.

    Para entender por qué resulta relevante, hay que mirar el tamaño del negocio detrás del maíz dulce en Estados Unidos. Se trata de uno de los tres cultivos de hortalizas más relevantes del país, tanto en superficie cosechada como en producción total. En 2022, este cultivo alcanzó un valor aproximado de 809 millones de dólares y, de ese total, el mercado en fresco representó más del 65% del valor de la producción utilizada. Es decir, la mayor parte del negocio no está en el maíz procesado o congelado, sino en el que llega directo a fresco a manos del consumidor.

    Ahí es donde México entra con fuerza. Las importaciones de maíz dulce mexicano hacia Estados Unidos crecieron un 76% entre 2000 y 2020, y ese crecimiento ocurrió justo durante la ventana que tradicionalmente cubría Florida. Esto revela un cambio de fondo en el abastecimiento, porque muestra que el país ha ido ganando terreno como proveedor confiable en un periodo donde antes dominaba la producción local estadounidense.

    La jugada de Ganfer Fresh cobra sentido dentro de ese contexto. Su ventana de disponibilidad, de noviembre a abril, coincide justamente con ese tramo de suministro donde México ya venía consolidándose. En lugar de competir en una temporada saturada, la empresa entra en un espacio donde el producto mexicano tiene historial de crecimiento y donde existe una necesidad real de cobertura constante.

    Desde la compañía dejan claro que su objetivo no es solo ampliar el catálogo por ampliarlo. Buscan construir programas de suministro en los que los clientes puedan confiar temporada tras temporada, lo cual apunta a una estrategia de largo plazo y no a una jugada oportunista de corto alcance. Esto tiene sentido en un mercado donde los compradores valoran cada vez más la estabilidad y la previsibilidad por encima del precio puntual.

    Además, esta incorporación no ocurre de forma aislada. Ganfer Fresh se suma a una tendencia más amplia de operadores que buscan diversificar su oferta de frescos aprovechando las condiciones agrícolas del noroeste de México y la ventana comercial que esta región ofrece. Esto sugiere que el fenómeno no se limita a una sola empresa, sino que refleja hacia dónde se está moviendo parte de la industria.

    En conjunto, la noticia deja ver un reacomodo silencioso pero constante en el abastecimiento de maíz dulce fresco hacia Estados Unidos, donde el noroeste mexicano gana protagonismo como región proveedora confiable durante los meses en que tradicionalmente otras zonas cubrían la demanda.

    Fuente: FreshPlaza

  • Más agua en Sinaloa reactiva el debate maíz-frijol

    Más agua en Sinaloa reactiva el debate maíz-frijol

    Las presas de Sinaloa llegaron a agosto con un panorama que hace un año parecía lejano. Los embalses acumulan cerca de 5,600 millones de metros cúbicos, un volumen que más que duplica los 2,241.7 millones registrados en la misma fecha del año anterior. Ese cambio no es un detalle menor, porque en un estado donde el riego define qué se puede sembrar y dónde, tener más agua disponible abre opciones que antes estaban cerradas.

    El contexto en el que llega esta recuperación importa tanto como el dato mismo. El maíz, cultivo histórico de la región, viene arrastrando precios bajos y dudas sobre su rentabilidad. Esa combinación empuja a los productores a hacer números distintos para el ciclo otoño-invierno 2026-2027, y ahí es donde el frijol empieza a sonar como alternativa. Sin embargo, ningún análisis disponible hasta ahora asegura que esto se traduzca en un aumento real de hectáreas sembradas con la leguminosa. El agua es una condición necesaria, pero no suficiente.

    Conviene detenerse en algo que suele perderse quando se habla de porcentajes promedio. El 35% de almacenamiento general de las presas sinaloenses esconde diferencias enormes entre un embalse y otro. Mientras las presas Aurelio Benassini y Eustaquio Buelna superan el 70% de su capacidad, la Miguel Hidalgo apenas llega al 19% y la Josefa Ortiz de Domínguez ronda el 14%. Estas dos últimas son clave para el norte de Sinaloa, así que la mejora general del sistema no significa que todos los productores tengan el mismo margen para decidir qué sembrar. Algunos podrán planificar con holgura, otros seguirán limitados por la disponibilidad local de agua.

    El otro factor que puede inclinar la balanza son las lluvias de agosto y septiembre. El Consejo Mexicano del Frijol identifica una franja de actividad de precipitaciones que va desde Sonora y Sinaloa hasta Nayarit, Jalisco y Michoacán, vinculada a la Sierra Madre Occidental y al Pacífico centro. Si esas lluvias siguen alimentando las cuencas, los embalses podrían llegar al momento de programar el ciclo agrícola en una posición todavía mejor que la actual, lo cual ampliaría el margen para decidir cuánta superficie sembrar y con qué cultivo.

    Aun así, el agua por sí sola no convierte al frijol en la opción más rentable. Los productores también deben considerar los precios esperados al momento de cosechar, los costos de implantación, la disponibilidad de semillas y las posibilidades reales de venta. Si el maíz sigue ofreciendo márgenes estrechos y el frijol mantiene mejores perspectivas comerciales, es probable que parte de la superficie cambie de cultivo. Pero si la relación de precios se mueve en sentido contrario, el escenario puede revertirse con la misma rapidez con la que se armó.

    Lo que está en juego es que Sinaloa es una pieza central de la producción agrícola mexicana, así que cualquier cambio importante en su patrón de siembra puede sentirse más allá de las propias parcelas. Más hectáreas de frijol podrían mover la oferta nacional de ese grano, mientras que una reducción del maíz tendría efectos sobre uno de los cultivos más relevantes del estado.

    Por ahora, lo concreto es que los productores sinaloenses tienen un margen de decisión bastante más amplio que el que tenían hace un año. Las próximas semanas de lluvia dirán cuánta agua termina llegando realmente a los campos, y los precios de mercado decidirán después si ese margen se convierte, efectivamente, en más hectáreas de frijol.

    Fuente: Agrolatam

  • USDA recorta stocks de maíz y agita el mercado global

    USDA recorta stocks de maíz y agita el mercado global

    El Departamento de Agricultura de Estados Unidos (USDA) presentó el 12 de agosto su informe WASDE, y el ajuste más comentado fue el recorte en los stocks finales de maíz estadounidense para el ciclo 2026/27.

    El organismo ubicó esas reservas en cerca de 42.0 millones de toneladas, muy por debajo de los 43.9 millones que esperaba el mercado y de los 45.5 millones que el propio USDA había proyectado en julio. Es un dato relevante porque Estados Unidos, Brasil y Argentina compiten directamente en los principales mercados de exportación, y cualquier cambio en la disponibilidad estadounidense puede mover precios, primas y flujos comerciales en toda la región.

    ¿Por qué bajaron los stocks si la cosecha de maíz en realidad creció un poco (hasta 406.7 millones de toneladas, gracias a más área sembrada que compensó un rendimiento menor)? La respuesta está del lado del consumo. El USDA elevó en 75 millones de bushels las exportaciones esperadas de maíz estadounidense (hasta 3,300 millones), apoyado en mayor demanda internacional y en las restricciones que enfrenta la oferta exportable de Ucrania. En otras palabras, el consumo global está creciendo más rápido que la oferta disponible, y eso reduce el colchón de seguridad que tiene el mercado ante cualquier imprevisto climático o logístico.

    La soya y el trigo estadounidenses tuvieron ajustes distintos. La soya mostró una producción mayor (123.0 millones de toneladas) gracias a más área cosechada, mientras que el trigo tuvo una reducción leve en producción, pero con stocks finales 22% por debajo del ciclo anterior.

    A nivel mundial, las reservas de maíz también bajaron levemente (274.7 millones de toneladas), las de soya quedaron sin cambios (124.2 millones) y las de trigo subieron (273.3 millones). Este comportamiento distinto entre productos es clave, porque significa que no habrá una reacción uniforme en los precios; cada mercado seguirá su propia lógica de oferta y demanda.

    Para Sudamérica, el informe trajo señales mixtas. Brasil mejoró su estimación de cosecha de maíz (140 millones de toneladas, frente a 138 millones en julio) y de soya (180.5 millones), aunque esta última quedó por debajo de lo que esperaba el mercado. Argentina mantuvo su maíz en 63 millones de toneladas (8 millones por encima de lo que anticipaban los operadores) y ajustó levemente a la baja su soya, hasta 49.5 millones.

    Aquí es donde se cruzan los intereses regionales. Menos maíz disponible en Estados Unidos y más exportaciones desde ese país podrían, en teoría, abrir espacio competitivo para que Brasil y Argentina coloquen más producto en el mercado internacional. Pero al mismo tiempo, la mayor cosecha brasileña también suma oferta global, lo que puede compensar parte de esa ventaja. En soya ocurre algo similar, ya que una cosecha estadounidense más grande y una producción brasileña elevada mantienen la competencia muy ajustada entre exportadores.

    En definitiva, el panorama que deja este informe combina una gran cosecha en Estados Unidos con un balance de maíz más ajustado de lo previsto, mientras Sudamérica conserva un peso decisivo sobre cuánto grano hay disponible en el mundo. Para productores, cooperativas y exportadores latinoamericanos, lo que viene ahora es seguir de cerca el avance de la cosecha estadounidense, el ritmo real de sus ventas externas y cómo se van confirmando los rendimientos.

    El tipo de cambio, el costo de los insumos, los fletes y la demanda de China también entrarán en juego para definir cuánto de este ajuste del USDA termina reflejándose en los precios que reciben los productores de la región.

    Fuente: Agrolatam