Etiqueta: Sinaloa

  • Chihuahua toma el liderazgo nacional del chile verde

    Chihuahua toma el liderazgo nacional del chile verde

    El mapa del chile verde mexicano cambió en 2025. Chihuahua produjo 606,482 toneladas y pasó al primer lugar nacional. Sinaloa quedó detrás con 572,503 toneladas. La diferencia fue de casi 34,000 toneladas. Sin embargo, el relevo no ocurrió porque Chihuahua ampliara su cosecha. Ambos estados retrocedieron, pero Sinaloa perdió mucho más volumen.

    La producción nacional también bajó. México pasó de 3.22 millones de toneladas en 2024 a 2.98 millones en 2025, una reducción de 7.5%. Por ello, el nuevo liderazgo debe leerse dentro de un escenario con menor cosecha. Chihuahua aportó 20.4% del total, mientras Sinaloa concentró 19.2%.

    El ajuste no se limitó a una entidad. La superficie cosechada de chile verde cayó 8.2% en todo el país, casi al mismo ritmo que el volumen. La distancia entre los dos líderes fue estrecha y ninguno concentró por sí solo una cuarta parte de la producción.

    En Chihuahua, la cosecha cayó 10.5% frente a 2024. El estado dejó de producir cerca de 70,877 toneladas. Su superficie cosechada también se redujo 22.8%, al pasar de 33,692 a 26,012 hectáreas. El golpe fue menor en el volumen porque el rendimiento avanzó 16.0%. Cada hectárea generó en promedio 23.32 toneladas, frente a 20.10 toneladas un año antes. Esa mejora compensó una parte importante de la reducción territorial.

    Sinaloa enfrentó dos movimientos al mismo tiempo. Su superficie cosechada disminuyó 19.1% y su rendimiento bajó 6.1%. El promedio pasó de 49.22 a 46.20 toneladas por hectárea. La combinación explica la caída de 24.0% en la cosecha, equivalente a 181,281 toneladas menos. Aunque Sinaloa mantuvo un rendimiento muy superior al de Chihuahua, ya no contó con la misma superficie ni con el mismo desempeño por hectárea para sostener el primer puesto.

    El valor de la producción muestra otra lectura. Sinaloa generó 7,665 millones de pesos y conservó una ventaja económica sobre Chihuahua, cuyo valor fue de 5,774 millones. El volumen sinaloense cayó 24.0%, pero su valor disminuyó solo 8.6%, debido a que el valor promedio por tonelada aumentó 20.4%. En Chihuahua, el valor total retrocedió 13.8% y el promedio por tonelada bajó 3.7%. Así, liderar en toneladas no significó liderar en ingresos agrícolas.

    Zacatecas reforzó su posición. Produjo 459,885 toneladas, 4.2% más que en 2024, aun cuando su superficie cosechada bajó 0.9%. El avance se apoyó en un rendimiento 5.1% mayor. Su participación nacional subió de 13.7% a 15.4%, lo que lo acercó a los dos primeros lugares.

    Michoacán recorrió el camino opuesto. Su producción se desplomó 77.3%, de 127,745 a 29,057 toneladas. La superficie cosechada cayó 69.1% y el rendimiento perdió 26.3%. Su valor agrícola se contrajo 73.6%. No fue solo una reducción de volumen, sino una pérdida simultánea de área productiva y desempeño.

    El cambio de líder resume una transformación más amplia. Chihuahua resistió mejor una fuerte reducción de superficie gracias a un mayor rendimiento. Sinaloa perdió terreno por la combinación de menos hectáreas y menor productividad. Zacatecas avanzó con eficiencia y Michoacán perdió presencia. El resultado es una producción nacional menor y un liderazgo que cambió por capacidad de resistencia, no por expansión.

    Fuente: DGSIAP
  • Michoacán lidera el campo nacional mientras Jalisco retrocede

    Michoacán lidera el campo nacional mientras Jalisco retrocede

    El mapa del valor agrícola mexicano cambió con fuerza en 2025. Michoacán quedó en primer lugar con 104,321 millones de pesos, pese a que su propio resultado bajó 6.3% frente a 2024. No llegó a la cima por crecer, sino porque resistió mejor que Jalisco, cuyo valor cayó 29.5% y terminó en 82,670 millones.

    La diferencia está en que el liderazgo mide el valor de lo producido, no solo las toneladas cosechadas. Ese valor combina el volumen de cada cultivo con su precio promedio. Por ello, un estado puede producir cantidades similares y aun así registrar una baja fuerte. Tampoco se trata de utilidad, pues no disponemos de datos de costos ni ganancias de los productores.

    En Jalisco, la pérdida fue de 34,546 millones de pesos. Más de la mitad se concentró en el agave. Este cultivo pasó de aportar 26,872 millones a 7,558 millones, una reducción de 71.9%. Su producción disminuyó 18.1%, pero el valor cayó mucho más. Esto indica que el menor volumen fue solo una parte del cambio y que el precio promedio tuvo un peso decisivo.

    El maíz grano agravó el retroceso jalisciense. Su valor bajó 7,679 millones de pesos, mientras la producción se redujo 7.5%. También hubo pérdidas relevantes en frambuesa, pastos y praderas, tomate rojo, chile verde y sorgo grano. Los avances de la caña de azúcar, el trigo y el mango fueron insuficientes para compensar esas caídas.

    Michoacán también tuvo cultivos a la baja. El limón perdió 3,857 millones de pesos y el agave 3,021 millones. A ellos se sumaron maíz grano, tomate rojo y chile verde. Sin embargo, dos actividades sostuvieron buena parte de su posición. El aguacate aumentó su valor en 3,099 millones y llegó a 44,132 millones, mientras la zarzamora agregó 3,142 millones y alcanzó 7,895 millones. Esa combinación amortiguó el descenso estatal y permitió conservar una base de valor mucho mayor.

    El otro movimiento notable ocurrió en Veracruz. Su valor agrícola creció 30.8% hasta alcanzar 74,235 millones de pesos. Con ello pasó del cuarto al tercer lugar. La naranja aportó el mayor impulso, pues sumó 6,923 millones de pesos aun cuando su volumen apenas aumentó 0.8%. También destacaron la caña de azúcar, con 3,378 millones adicionales, y la piña, con 3,362 millones más. En este último cultivo sí hubo una expansión productiva marcada, de 57.5%.

    Sinaloa siguió la dirección opuesta. Cayó 15.6% y bajó del tercero al quinto lugar, detrás de Chihuahua. Sus mayores pérdidas provinieron del tomate rojo, el maíz grano y el pepino. Solo esos tres cultivos restaron 7,627 millones de pesos, una parte amplia de la baja estatal de 9,203 millones.

    El cambio del podio ocurre además dentro de un año de contracción. El valor agrícola nacional disminuyó 5.1%, de 855,777 a 812,157 millones de pesos. Por eso, el nuevo orden no representa un avance general del campo. Refleja desempeños muy distintos entre estados y cultivos. Michoacán lideró por su capacidad de amortiguar pérdidas, Jalisco cedió por caídas concentradas en productos de gran peso y Veracruz avanzó gracias a varios motores que crecieron al mismo tiempo.

    Fuente: DGSIAP

  • Trips en México amenaza cultivos y dispara costos

    Trips en México amenaza cultivos y dispara costos

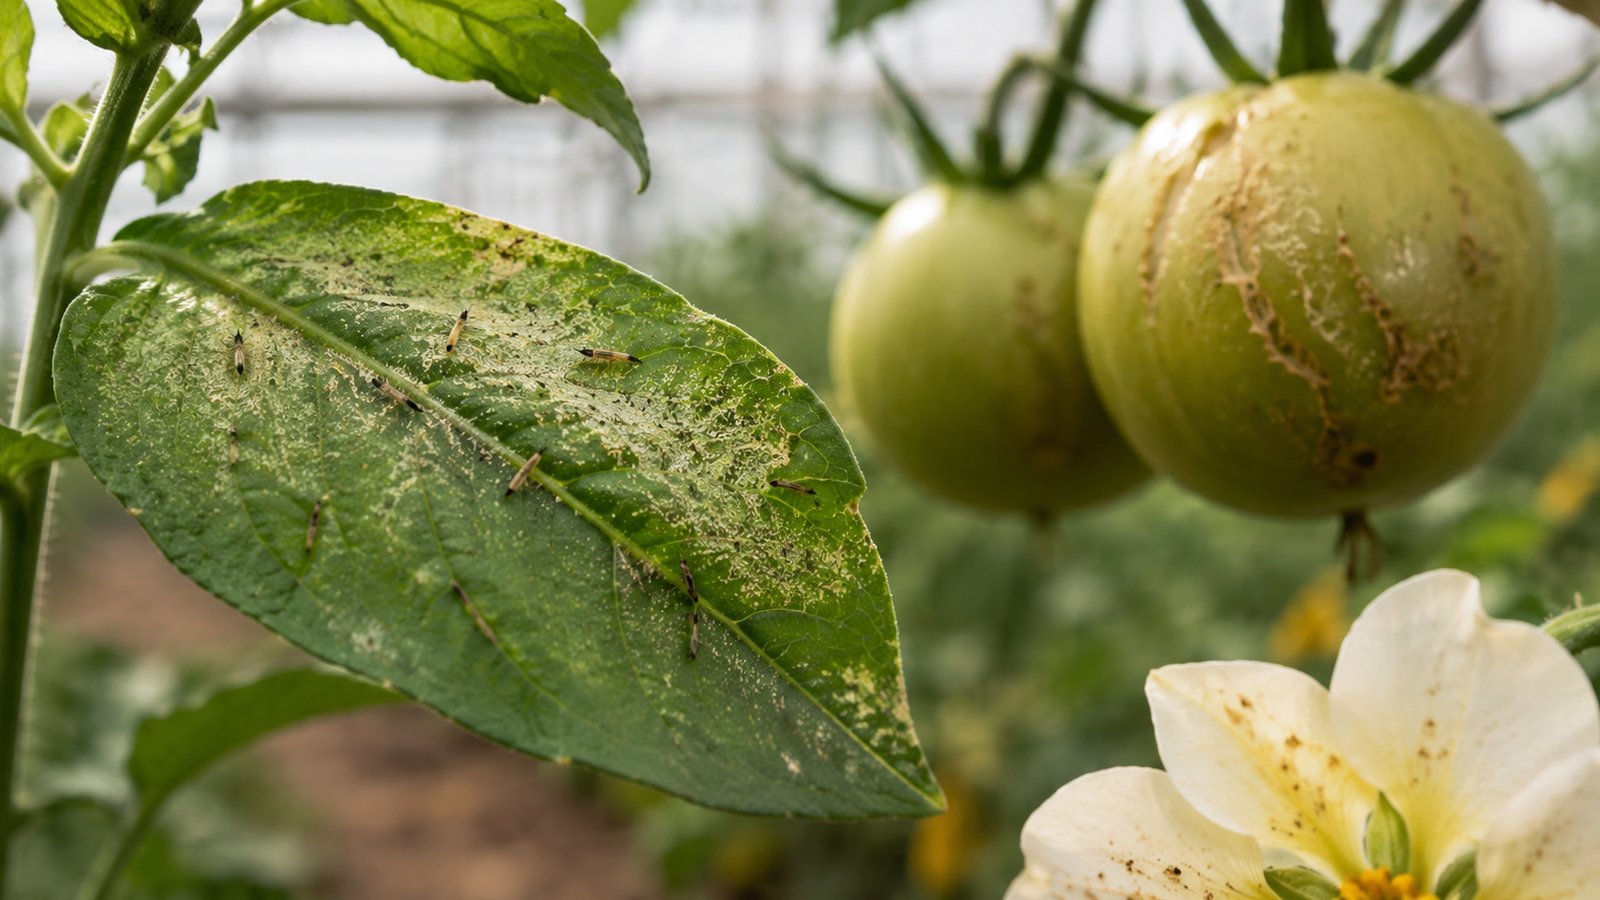
    Un pequeño insecto está cambiando por completo la forma en que se protegen los cultivos en algunas de las regiones agrícolas más importantes de México. Se trata de Thrips parvispinus, una plaga que fue detectada por primera vez en Sinaloa hacia el final del ciclo 2024 y 2025, pero que durante la temporada 2025 y 2026 apareció mucho antes y con una intensidad notablemente mayor, sobre todo en pimiento.

    Lo que hace especialmente preocupante este caso no es solo el daño inmediato, sino la velocidad con la que se está expandiendo. El asesor en manejo integrado de plagas Saúl García explica que el insecto ya fue confirmado en zonas centrales de Sinaloa, así como en estados del centro del país como Querétaro y Guanajuato, además de Jalisco en el occidente. Y todo indica que apenas comienza, ya que los pronósticos de los investigadores anticipan que llegará pronto a las regiones restantes, atacando además cultivos como fresa, frijol y maíz.

    En pimiento, la respuesta más prometedora combina dos insectos benéficos (Orius laevigatus, que actúa principalmente sobre los adultos, y Amblyseius swirskii, enfocado en las primeras etapas de las ninfas). Sin embargo, García es claro en que los buenos resultados no significan que el problema esté bajo control. La presión es tan alta que se están endureciendo los protocolos, aumentando las tasas de liberación de estos insectos y reforzando la vigilancia dentro de las instalaciones, desde el monitoreo en semillero hasta el control más estricto del movimiento del personal.

    En pepino la situación es más reciente, pero ya empieza a seguir un patrón similar. Durante la última temporada, varias operaciones del valle de Culiacán reportaron problemas ligados a esta especie, y en los casos más afectados se llegaron a realizar hasta tres aplicaciones por semana, con un volumen de agua que aumentó hasta 100% respecto a los programas habituales. Esto eleva de forma directa los costos de producción.

    Aquí aparece un punto clave para entender por qué la respuesta no es uniforme en todo el país. En la región del Pacífico, donde predominan sistemas orientados a grandes volúmenes y mercados sensibles al costo, el control biológico todavía no es una práctica extendida, por lo que las primeras respuestas se apoyan sobre todo en herramientas culturales y programas químicos. En cambio, los productores de alta tecnología del centro del país, con más experiencia en el uso de insectos benéficos, probablemente tendrán una ventaja para enfrentar esta plaga en el mediano plazo.

    El impacto económico es, quizá, la parte más contundente de todo esto. Según García, en los casos más graves se están reportando pérdidas de producción de hasta 50%, acompañadas de incrementos cercanos a otro 50% en el presupuesto destinado al control de plagas. Es, como él mismo lo resume, una combinación devastadora para el productor.

    Esta presión ya está teniendo consecuencias visibles más allá de la parcela. Las estimaciones iniciales apuntan a una reducción cercana a 15% en la superficie sembrada de pimiento para la temporada 2026 y 2027 en la zona del Pacífico mexicano, lo que sugiere que algunos productores están optando por reducir su exposición al riesgo antes que asumir estos sobrecostos.

    Fuentes: HortiDaily

  • Sinaloa cede terreno y Aguascalientes gana en tomate

    Sinaloa cede terreno y Aguascalientes gana en tomate

    La producción mexicana de tomate retrocedió con fuerza en 2025, pero el dato nacional oculta movimientos muy distintos entre regiones. El volumen pasó de 3.7 millones de toneladas en 2024 a 3.1 millones en 2025, una caída de 16.3%. La superficie cosechada bajó 15.4%, mientras el rendimiento promedio nacional apenas disminuyó 1.0%. Esto indica que el descenso estuvo asociado principalmente con una menor superficie en producción y no con un deterioro generalizado de la productividad.

    Sinaloa explica una parte importante de ese ajuste. El principal productor del país cosechó 501,109 toneladas en 2025, frente a 800,116 toneladas un año antes. La reducción fue de 37.4%, equivalente a casi 299,000 toneladas. Por sí sola, esa pérdida representó cerca de la mitad de la disminución nacional registrada entre ambos años.

    El retroceso sinaloense no se debió únicamente a que se cultivara menos. La superficie cosechada cayó 29.6%, de 13,342 a 9,397 hectáreas, pero el rendimiento también bajó 11.1%, al pasar de casi 60 a 53 toneladas por hectárea. Es decir, hubo menos hectáreas productivas y cada una generó, en promedio, menos jitomate.

    La consecuencia económica fue todavía más severa. El valor de la producción de Sinaloa pasó de 7,988 a 3,701 millones de pesos, una contracción de 53.7%. Esa diferencia muestra que la pérdida de volumen se combinó con un menor valor promedio por tonelada. Al relacionar el valor total con la producción, el promedio implícito pasó de unos 9,983 a 7,386 pesos por tonelada, 26.0% menos.

    El ajuste además estuvo concentrado en zonas específicas de Sinaloa. Elota perdió alrededor de 94,300 toneladas, Escuinapa cerca de 88,700 y Navolato unas 53,700. Culiacán redujo otras 24,700 toneladas. En conjunto, estos cuatro municipios explican la mayor parte de la contracción estatal, lo que muestra que la caída no fue uniforme dentro de Sinaloa y que algunos territorios soportaron una porción mucho mayor del descenso.

    Mientras Sinaloa retrocedía, Aguascalientes avanzó en dirección contraria. Su producción aumentó de 68,732 a 150,758 toneladas, un crecimiento de 119.3%. La expansión no provino de un solo factor. La superficie cosechada aumentó 71.5% y el rendimiento promedio subió 27.9%, hasta 113.3 toneladas por hectárea.

    El valor generado también cambió de escala. Aguascalientes pasó de 614 a 1,929 millones de pesos, un aumento de 214.2%. Además de producir más, el valor promedio implícito por tonelada creció 43.3%. Con ello, su participación en el volumen nacional pasó de 1.8% a 4.8%, suficiente para colocarlo entre los principales productores del país en 2025.

    La comparación no significa que Aguascalientes haya reemplazado a Sinaloa. Sinaloa siguió ocupando el primer lugar nacional y produjo más de tres veces el volumen hidrocálido. Lo relevante es el cambio en el peso relativo de ambos estados. Sinaloa pasó de aportar 21.5% del jitomate nacional a 16.1%, mientras Aguascalientes ganó participación en un año marcado por una fuerte contracción del cultivo.

    Fuente: DGSIAP

  • El mango mexicano cierra temporada de capa caída

    El mango mexicano cierra temporada de capa caída

    La temporada mexicana de mango está cerrando con un resultado mucho peor al previsto. El golpe más fuerte se concentra en Nayarit, donde se estima una pérdida cercana al 80% de la producción. Sinaloa también sufrió una reducción importante, aunque el comportamiento fue distinto entre el norte y el sur del estado. El problema central fue el clima, que redujo los rendimientos y dejó menos fruta disponible.

    La campaña había comenzado con una expectativa favorable. Chiapas y Oaxaca mostraban un buen desempeño y eso hacía pensar en un crecimiento. Sin embargo, conforme avanzó la temporada, la caída en las zonas del norte cambió el balance. En Nayarit, la magnitud de la pérdida terminó por modificar cualquier previsión inicial.

    Sinaloa muestra con claridad que el impacto no fue uniforme. En el norte todavía existe actividad y las condiciones fitosanitarias permiten exportar fruta sin tratamiento de agua caliente. Eso ayuda a prolongar la campaña. En cambio, en el sur la escasez fue mucho más visible. Los tratamientos de agua caliente en los empaques operaron a cerca del 40% de su capacidad por falta de mango. La situación llevó a algunos empacadores a buscar fruta en otros estados, incluido Oaxaca.

    Esa diferencia es importante porque muestra que una menor cosecha no afecta solamente al productor. También reduce el volumen que pasa por los empaques y altera el abastecimiento entre regiones. Cuando falta fruta en una zona, la cadena busca compensarla en otra. El resultado es una campaña más difícil de coordinar y con menos producto disponible para cumplir los programas comerciales.

    El mercado tampoco corrigió por completo el problema. Los precios de exportación no registraron grandes cambios porque el mango se mueve en un segmento con comportamiento cercano al de un commodity. La menor oferta permitió cierta mejora en el precio recibido por los productores, pero esa recuperación no alcanzó para compensar la pérdida de volumen. Vender cada unidad a un mejor precio ayuda poco cuando la cantidad cosechada cae de manera tan fuerte.

    El clima además tuvo efectos fitosanitarios. En Oaxaca, los lotes con larvas de mosca de la fruta aumentaron a más de 150 durante esta campaña. En temporadas anteriores se habían registrado 19 y 35 lotes. Esto añade presión porque la disponibilidad de fruta no es el único reto. También importa mantener las condiciones necesarias para movilizar y exportar el producto.

    El escenario deja dos asuntos de fondo. El primero es la necesidad de encontrar respuestas técnicas frente a un clima que ya está alterando producción y sanidad. El segundo es la elevada dependencia comercial de Estados Unidos, destino de más del 95% del mango mexicano exportado. Canadá y Europa aparecen como opciones, pero cambiar esa estructura exige ajustar contratos y compromisos que suelen definirse con mucha anticipación.

    La campaña de 2026 deja así una señal clara. México conserva capacidad exportadora y algunas regiones todavía encuentran oportunidades de diferenciación. Sin embargo, una pérdida como la de Nayarit muestra que el volumen disponible puede cambiar de forma drástica dentro de una misma temporada. En ese contexto, investigar soluciones, diversificar destinos y diferenciar el producto deja de ser una estrategia de crecimiento y se convierte en una forma de reducir vulnerabilidad.

    Fuente: FreshPlaza

  • Papa estadounidense irregular preocupa a productores

    Papa estadounidense irregular preocupa a productores

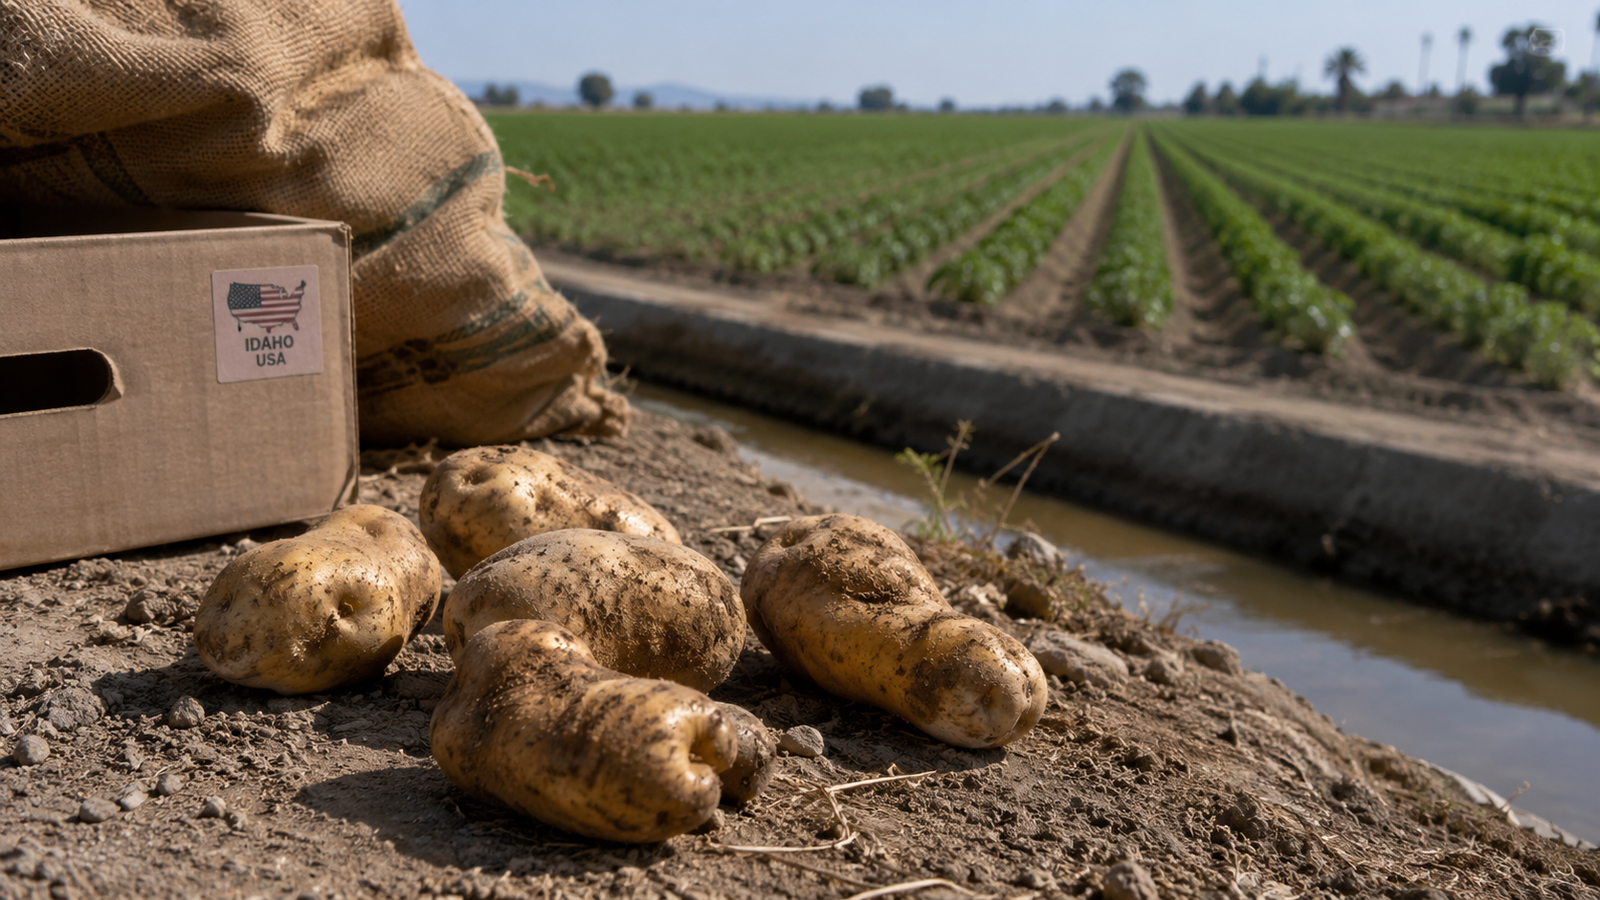
    La detección de papa estadounidense en una zona agrícola de Ahome, Sinaloa, encendió una alerta sanitaria. CONPAPA informó que el tubérculo procedente de Idaho fue localizado el 28 de julio a la orilla de un dren y en parcelas cercanas al Ejido 20 de Noviembre Viejo y la colonia Rosendo G. Castro. El hallazgo fue realizado por la Asociación de Productores de Papa de Los Mochis.

    Después de la denuncia presentada ante SENASICA, la autoridad ordenó retirar la papa y aplicar un protocolo de contención por el posible riesgo fitosanitario. CONPAPA advirtió que el ingreso de tubérculos extranjeros fuera de los canales autorizados puede poner en riesgo la sanidad vegetal de las zonas productoras.

    La palabra clave es posible. La información publicada no señala que se haya confirmado una plaga o una enfermedad en la papa encontrada. Por eso, el caso no debe leerse como un brote sanitario comprobado. Lo que existe es una situación que activó medidas preventivas porque el producto apareció dentro de una zona agrícola en condiciones consideradas irregulares.

    Eso cambia el sentido del problema. El punto no es solo que la papa sea estadounidense. La preocupación está en la forma en que habría llegado a ese lugar. Si un producto vegetal queda fuera de los mecanismos de control, también se reduce la capacidad para conocer cómo fue movilizado y bajo qué condiciones llegó a una zona de cultivo.

    La prevención importa porque un sistema sanitario busca actuar antes de que un riesgo se convierta en un daño. En Ahome, el retiro del tubérculo responde a esa lógica. Se trata de contener una posibilidad mientras se revisa el caso, no de corregir una afectación demostrada.

    El episodio también muestra una diferencia entre reaccionar y prevenir. La primera detección fue realizada por productores y después intervino SENASICA. CONPAPA reconoció la respuesta de la dependencia, pero pidió más presupuesto, personal e infraestructura para que la vigilancia sea preventiva y no dependa de las denuncias de la industria.

    Ese planteamiento es relevante porque una autoridad puede responder con rapidez y aun así necesitar mayor capacidad de vigilancia. Son dos momentos distintos. La reacción sirve cuando el caso ya fue detectado. La prevención busca impedir que una situación irregular avance sin ser identificada.

    Para los productores, la importancia está en proteger las condiciones sanitarias de las zonas donde se cultiva papa. Una detección irregular no demuestra por sí sola una emergencia. Sin embargo, sí abre preguntas que deben resolverse. Entre ellas está cómo llegó ese producto a las parcelas y si el mecanismo que permitió su presencia puede repetirse.

    También hay una implicación para la confianza en los controles. Si existen canales autorizados para movilizar producto vegetal, su valor depende de que sean respetados y vigilados. Cuando aparece mercancía fuera de esos canales, el problema no termina con retirar lo encontrado. También surge la necesidad de entender la ruta que siguió para evitar que la falla vuelva a presentarse.

    Por ahora, la información no permite ir más lejos. CONPAPA informó que seguirá comunicando los avances del proceso legal y de saneamiento. Hasta que existan nuevos datos, el caso de Ahome debe entenderse como una alerta preventiva y como una señal sobre la importancia de detectar riesgos antes de que puedan convertirse en un problema para una zona productora.

    Fuente: El Economista

  • El maíz nacional se sostuvo con pérdidas en regiones clave

    El maíz nacional se sostuvo con pérdidas en regiones clave

    La producción mexicana de maíz grano prácticamente no cambió entre 2024 y 2025. El país pasó de 24.3 a 24.4 millones de toneladas, un avance de apenas 0.4%. Vista de forma aislada, la cifra sugiere estabilidad. Sin embargo, debajo de ese resultado hubo movimientos regionales importantes y una pérdida económica considerable.

    El valor total de la cosecha bajó de 138,310 a 126,550 millones de pesos. La diferencia fue de 11,761 millones, equivalente a una caída de 8.5%. Esto ocurrió aun cuando la superficie sembrada creció 1.6% y la superficie cosechada aumentó 1.4%. En otras palabras, México destinó más hectáreas al maíz grano y obtuvo casi el mismo volumen, pero ese volumen generó menos dinero.

    Una parte de la explicación está en el rendimiento. A nivel nacional pasó de 3.70 a 3.66 toneladas por hectárea cosechada, una reducción cercana a 1.1%. La otra está en el precio. El precio promedio nacional calculado a partir del valor y el volumen pasó de cerca de 5,686 a 5,183 pesos por tonelada, una disminución de 8.8%. El pequeño aumento de producción no fue suficiente para compensar ese menor valor por tonelada.

    Sinaloa muestra el deterioro productivo más fuerte entre los grandes estados maiceros. Su cosecha cayó de 3.37 a 2.28 millones de toneladas, una reducción de 32.5%. La superficie sembrada disminuyó 18.3% y el rendimiento bajó de 11.58 a 9.56 toneladas por hectárea. Es decir, hubo menos superficie y también menos producción por hectárea. Aun así, su valor cayó solo 14.2%, porque el precio promedio calculado para el estado aumentó de unos 4,573 a 5,808 pesos por tonelada.

    Jalisco presenta una historia distinta. Sembró 2.3% más superficie, pero produjo 7.5% menos. Su rendimiento descendió de 7.27 a 6.58 toneladas por hectárea. A esa baja productiva se sumó una caída de 24.5% en el precio promedio calculado. El resultado fue mucho más severo en términos económicos. El valor de su cosecha pasó de 25,444 a 17,765 millones de pesos, una pérdida de 7,679 millones y una caída de 30.2%.

    Solo Jalisco y Sinaloa perdieron en conjunto cerca de 9,870 millones de pesos en valor. Esa cifra equivale a casi 84% de la reducción neta registrada en todo el país. Al mismo tiempo, otros estados aumentaron su producción y compensaron el retroceso de estas dos entidades. Por eso el total nacional terminó ligeramente arriba.

    Entre ambos estados la producción se redujo en alrededor de 1.38 millones de toneladas. Como el país terminó con 90,814 toneladas adicionales, el resto de las entidades tuvo que aportar en conjunto un aumento neto cercano a 1.48 millones de toneladas para sostener el total nacional.

    La estabilidad nacional, entonces, no describe una estabilidad territorial. El análisis muestra estados que crecieron con dos regiones de gran peso que retrocedieron de forma marcada. También mezcla problemas diferentes. En Sinaloa predominó la caída del volumen, mientras en Jalisco coincidieron menor rendimiento y menor precio.

    El resultado deja una lectura interesante. México produjo prácticamente la misma cantidad de maíz grano, pero la distribución de esa producción cambió y su valor económico se redujo. El 0.4% de crecimiento nacional es real, aunque por sí solo resulta insuficiente para entender lo ocurrido en el campo.

    Fuente: DGSIAP

  • El mapa del trigo mexicano cambió de forma radical

    El mapa del trigo mexicano cambió de forma radical

    El liderazgo del trigo en México cambió en 2025. En 2024, Sonora produjo 1,582,947 toneladas de trigo grano. Eso fue 59.8% del volumen nacional. Para 2025, su producción bajó a 407,017 toneladas. La caída fue de 74.3%.

    Guanajuato siguió la ruta contraria. Pasó de 200,684 a 413,843 toneladas. El crecimiento fue de 106.2%. Así superó a Sonora por 6,827 toneladas y con ello se convirtió en el principal productor del país.

    El cambio no se entiende solo al mirar el volumen. En Sonora, la superficie sembrada pasó de 250,069 a 59,555 hectáreas. Eso representa una reducción de 76.2%. Sin embargo, el rendimiento promedio subió de 6.3 a 6.8 toneladas por hectárea. El avance fue de 8.0%. Los datos nos arrojan una señal clara: El fuerte descenso estatal estuvo ligado, sobre todo, a una superficie mucho menor; es decir, no ocurrió por un deterioro del rendimiento promedio.

    Guanajuato muestra el movimiento opuesto. Su superficie sembrada aumentó de 36,989 a 63,133 hectáreas. El crecimiento fue de 70.7%. A la vez, el rendimiento pasó de 5.4 a 6.6 toneladas por hectárea. La mejora fue de 20.8%. Hubo entonces dos fuerzas a favor. Se sembró más superficie y se obtuvo más por hectárea. Esa mezcla permitió duplicar el volumen. La participación de Guanajuato pasó de 7.6% a 24.1%. La de Sonora cayó de 59.8% a 23.7%.

    Cajeme permite ver la magnitud del ajuste dentro de Sonora. En 2024 produjo 424,506 toneladas. Esa cifra equivalía a 16.0% de todo el trigo grano de México. En 2025 apenas alcanzó 23,452 toneladas. La reducción fue de 94.5%. Su superficie sembrada cayó de 65,015 a 3,183 hectáreas. La baja fue de 95.1%. Aun así, su rendimiento subió 12.9%. La lectura vuelve a ser la misma. Cajeme no produjo menos por un menor rendimiento promedio. La gran diferencia estuvo en la superficie reportada para el cultivo.

    El efecto aparece en todo el país. La producción nacional pasó de 2,648,390 a 1,718,732 toneladas. La caída fue de 35.1%. La superficie sembrada bajó 36.3%. El rendimiento promedio nacional solo retrocedió 1.5%. La diferencia entre esas cifras es importante. El volumen se contrajo mucho más por la reducción de superficie que por un cambio general en el rendimiento.

    También hubo un golpe en el valor. El valor nacional reportado cayó 45.2%. Pasó de 16,896 millones a 9,260 millones. El valor promedio por tonelada bajó 15.5%. Guanajuato produjo 106.2% más, sin embargo, su valor aumentó 68.2%, mientras que Sonora perdió 79.1% de su valor.

    La nueva distribución también aparece detrás de los líderes. Baja California aportó 195,710 toneladas en 2025. Sinaloa produjo 192,383. Sus participaciones fueron de 11.4% y 11.2%. Michoacán llegó a 153,472 toneladas y representó 8.9%. En 2024, Sonora por sí solo concentraba casi seis de cada diez toneladas. En 2025, ningún estado llegó a una cuarta parte del total.

    El mapa triguero quedó menos concentrado en un solo estado. También quedó más repartido entre varias zonas productoras.

    Fuente: DGSIAP

  • El maíz dulce mexicano gana espacio en Estados Unidos

    El maíz dulce mexicano gana espacio en Estados Unidos

    Ganfer Fresh acaba de sumar el maíz dulce a su catálogo de productos frescos y, con esto, da un paso más en su plan de crecimiento pensado para atender la demanda cambiante del mercado estadounidense. La decisión se apoya en dos regiones agrícolas, Sonora y Sinaloa, donde la empresa cultivará su maíz dulce convencional.

    Lo interesante aquí no es solo qué producto se suma, sino cuándo estará disponible. La ventana de comercialización va de noviembre a abril, un periodo que la compañía identifica como clave porque permite asegurar un flujo constante de suministro durante meses en los que aquel mercado necesita cobertura.

    Para entender por qué resulta relevante, hay que mirar el tamaño del negocio detrás del maíz dulce en Estados Unidos. Se trata de uno de los tres cultivos de hortalizas más relevantes del país, tanto en superficie cosechada como en producción total. En 2022, este cultivo alcanzó un valor aproximado de 809 millones de dólares y, de ese total, el mercado en fresco representó más del 65% del valor de la producción utilizada. Es decir, la mayor parte del negocio no está en el maíz procesado o congelado, sino en el que llega directo a fresco a manos del consumidor.

    Ahí es donde México entra con fuerza. Las importaciones de maíz dulce mexicano hacia Estados Unidos crecieron un 76% entre 2000 y 2020, y ese crecimiento ocurrió justo durante la ventana que tradicionalmente cubría Florida. Esto revela un cambio de fondo en el abastecimiento, porque muestra que el país ha ido ganando terreno como proveedor confiable en un periodo donde antes dominaba la producción local estadounidense.

    La jugada de Ganfer Fresh cobra sentido dentro de ese contexto. Su ventana de disponibilidad, de noviembre a abril, coincide justamente con ese tramo de suministro donde México ya venía consolidándose. En lugar de competir en una temporada saturada, la empresa entra en un espacio donde el producto mexicano tiene historial de crecimiento y donde existe una necesidad real de cobertura constante.

    Desde la compañía dejan claro que su objetivo no es solo ampliar el catálogo por ampliarlo. Buscan construir programas de suministro en los que los clientes puedan confiar temporada tras temporada, lo cual apunta a una estrategia de largo plazo y no a una jugada oportunista de corto alcance. Esto tiene sentido en un mercado donde los compradores valoran cada vez más la estabilidad y la previsibilidad por encima del precio puntual.

    Además, esta incorporación no ocurre de forma aislada. Ganfer Fresh se suma a una tendencia más amplia de operadores que buscan diversificar su oferta de frescos aprovechando las condiciones agrícolas del noroeste de México y la ventana comercial que esta región ofrece. Esto sugiere que el fenómeno no se limita a una sola empresa, sino que refleja hacia dónde se está moviendo parte de la industria.

    En conjunto, la noticia deja ver un reacomodo silencioso pero constante en el abastecimiento de maíz dulce fresco hacia Estados Unidos, donde el noroeste mexicano gana protagonismo como región proveedora confiable durante los meses en que tradicionalmente otras zonas cubrían la demanda.

    Fuente: FreshPlaza

  • Sinaloa reabre el debate por planta de fertilizantes

    Sinaloa reabre el debate por planta de fertilizantes

    Durante años, el proyecto de una planta de fertilizantes en Topolobampo, municipio de Ahome, Sinaloa estuvo marcado por el rechazo de comunidades locales. Ahora el escenario cambia. Las mesas técnicas entre las partes permitieron acordar modificaciones en dos puntos que habían generado preocupación. El agua usada dentro de la planta será reutilizada y las descargas se realizarán fuera de la bahía.

    El cambio no significa que el conflicto haya terminado. Significa que el proyecto empieza a discutirse bajo condiciones distintas. Las objeciones de las comunidades llevaron a revisar aspectos centrales de la operación y a incorporar especialistas para analizar los posibles efectos sobre el agua y el ambiente. Ese proceso abre una nueva etapa en la que ya no basta con anunciar cambios. Será necesario convertirlos en medidas técnicas concretas y comprobar que se cumplan.

    El manejo del agua es el punto más sensible. La reutilización dentro de las instalaciones busca reducir la necesidad de recurrir de manera continua a nuevas fuentes. Al mismo tiempo, sacar las descargas de la bahía modifica uno de los aspectos que estuvieron en el centro de las críticas. Ambas decisiones responden a preocupaciones que acompañaron al proyecto durante años.

    Esto tiene especial importancia en Sinaloa. El estado es uno de los principales territorios agrícolas de México y los fertilizantes tienen un peso relevante en los costos de producción. Por eso, una planta capaz de ampliar la fabricación nacional puede resultar atractiva para el sector agrícola. Una mayor oferta producida en México podría reducir parte de la exposición a proveedores externos, pero ese beneficio solo tendría sentido si la operación es competitiva y cumple con las exigencias ambientales y regulatorias.

    El debate, por tanto, no enfrenta de forma simple a agricultura y ambiente. La propia actividad agrícola depende de recursos naturales que también deben protegerse. El agua sostiene cultivos, comunidades y otras actividades productivas. Por esa razón, cualquier infraestructura industrial vinculada al agro necesita demostrar que su aporte económico puede convivir con las condiciones ambientales del territorio donde pretende operar.

    Las mesas técnicas adquieren valor precisamente por eso. Permiten llevar la discusión desde posiciones enfrentadas hacia preguntas que pueden revisarse con información y criterios técnicos. Qué cantidad de agua se utilizará, cómo se reutilizará, dónde se harán las descargas y cómo se supervisará el cumplimiento son asuntos que determinarán si los acuerdos logran reducir las preocupaciones que dieron origen al rechazo.

    La participación de especialistas también será clave. Los cambios anunciados necesitan quedar incorporados al diseño del proyecto y contar con mecanismos de verificación. Las comunidades, por su parte, podrán valorar si las nuevas condiciones responden realmente a sus planteamientos.

    La planta entra así en una fase distinta. El avance no representa una aprobación definitiva ni elimina los cuestionamientos previos. Lo que cambia es la posibilidad de negociar sobre modificaciones concretas. Para Sinaloa, el resultado importa porque reúne tres asuntos de gran peso para su economía y su territorio. El abastecimiento de fertilizantes, el uso del agua y la relación entre grandes inversiones y comunidades locales ahora tendrán que encontrar un punto de equilibrio verificable.

    Fuente: AgroLatam