Etiqueta: Sonora

  • Chihuahua tomó el liderato de sandía gracias a Julimes

    Chihuahua tomó el liderato de sandía gracias a Julimes

    El liderazgo nacional de la sandía cambió de manos en 2025. Chihuahua produjo 288,396.82 toneladas, un aumento de 27.8% frente a las 225,741 toneladas de 2024. Con ese avance superó a Sonora, que pasó de 304,443.45 a 227,829.35 toneladas y registró una caída de 25.2%.

    El cambio no se explica por un crecimiento general de la producción mexicana. La cosecha nacional bajó 1.4%, de 1.27 millones a 1.25 millones de toneladas. Lo que ocurrió fue una redistribución del peso entre los principales estados. Chihuahua elevó su participación de 17.8% a 23.0%, mientras Sonora redujo la suya de 24.0% a 18.2%.

    Dentro de Chihuahua hay un municipio que modifica por completo la lectura del resultado. Julimes produjo apenas 1,880 toneladas en 2024, pero un año después alcanzó 88,900 toneladas. Su superficie sembrada pasó de 47 a 1,380 hectáreas. Es decir, el municipio multiplicó casi 30 veces el área destinada al cultivo y convirtió a la sandía en una actividad de una escala muy distinta a la del año previo.

    El efecto sobre el estado fue decisivo. Julimes añadió cerca de 87,020 toneladas entre ambos años, mientras que toda la producción de Chihuahua aumentó alrededor de 62,656 toneladas. La diferencia indica que el avance de Julimes fue mayor que el crecimiento estatal completo. En conjunto, los demás municipios de Chihuahua produjeron unas 24,364 toneladas menos que en 2024.

    Visto de otra manera, si se excluye Julimes, la producción estatal habría pasado de 223,861 a 199,497 toneladas, lo que representa una caída cercana a 10.9%. Por eso, el ascenso de Chihuahua al primer lugar nacional no fue resultado de un crecimiento uniforme en todo el territorio. Estuvo concentrado en una expansión extraordinaria de Julimes que compensó el retroceso agregado del resto.

    La superficie sembrada de Chihuahua, además, aumentó solo 3.8%, de 5,640 a 5,856.5 hectáreas. Como la producción creció mucho más, el rendimiento agregado pasó de cerca de 40.0 a 49.2 toneladas por hectárea. El cambio muestra que el resultado estatal combinó una ligera expansión de superficie con una producción mucho mayor por hectárea.

    También cambió el peso interno del municipio. En 2024 Julimes aportaba menos de 1% de la sandía producida en Chihuahua. Para 2025 concentró 30.8%. En solo un año pasó de ser un participante menor a generar casi una de cada tres toneladas cosechadas en el estado.

    El valor económico acompañó ese movimiento. La sandía de Chihuahua pasó de 963.3 millones a 1,512.3 millones de pesos, un incremento de 57.0%. Este avance fue mucho mayor que el crecimiento del volumen, lo que muestra que el aumento productivo estuvo acompañado por un mayor valor promedio por tonelada en el conjunto estatal.

    Sonora siguió siendo un productor de gran escala, pero su retroceso abrió el espacio para el cambio de liderazgo. Su producción cayó 25.2% y la superficie sembrada disminuyó 17.5%, de 5,725 a 4,722 hectáreas. Aun así, el valor total solo bajó 4.2%, de 1,668.5 a 1,598.9 millones de pesos.

    La nueva posición de Chihuahua, por tanto, tiene una característica muy concreta. El liderazgo nacional de 2025 depende en buena medida de un salto productivo localizado. Julimes no solo creció con rapidez. Su expansión fue suficientemente grande para cambiar el resultado estatal y, con ello, alterar la posición de los dos mayores productores de sandía del país.

    Fuente: DGSIAP
  • Mapimí impulsa a Durango a la cima nacional del melón

    Mapimí impulsa a Durango a la cima nacional del melón

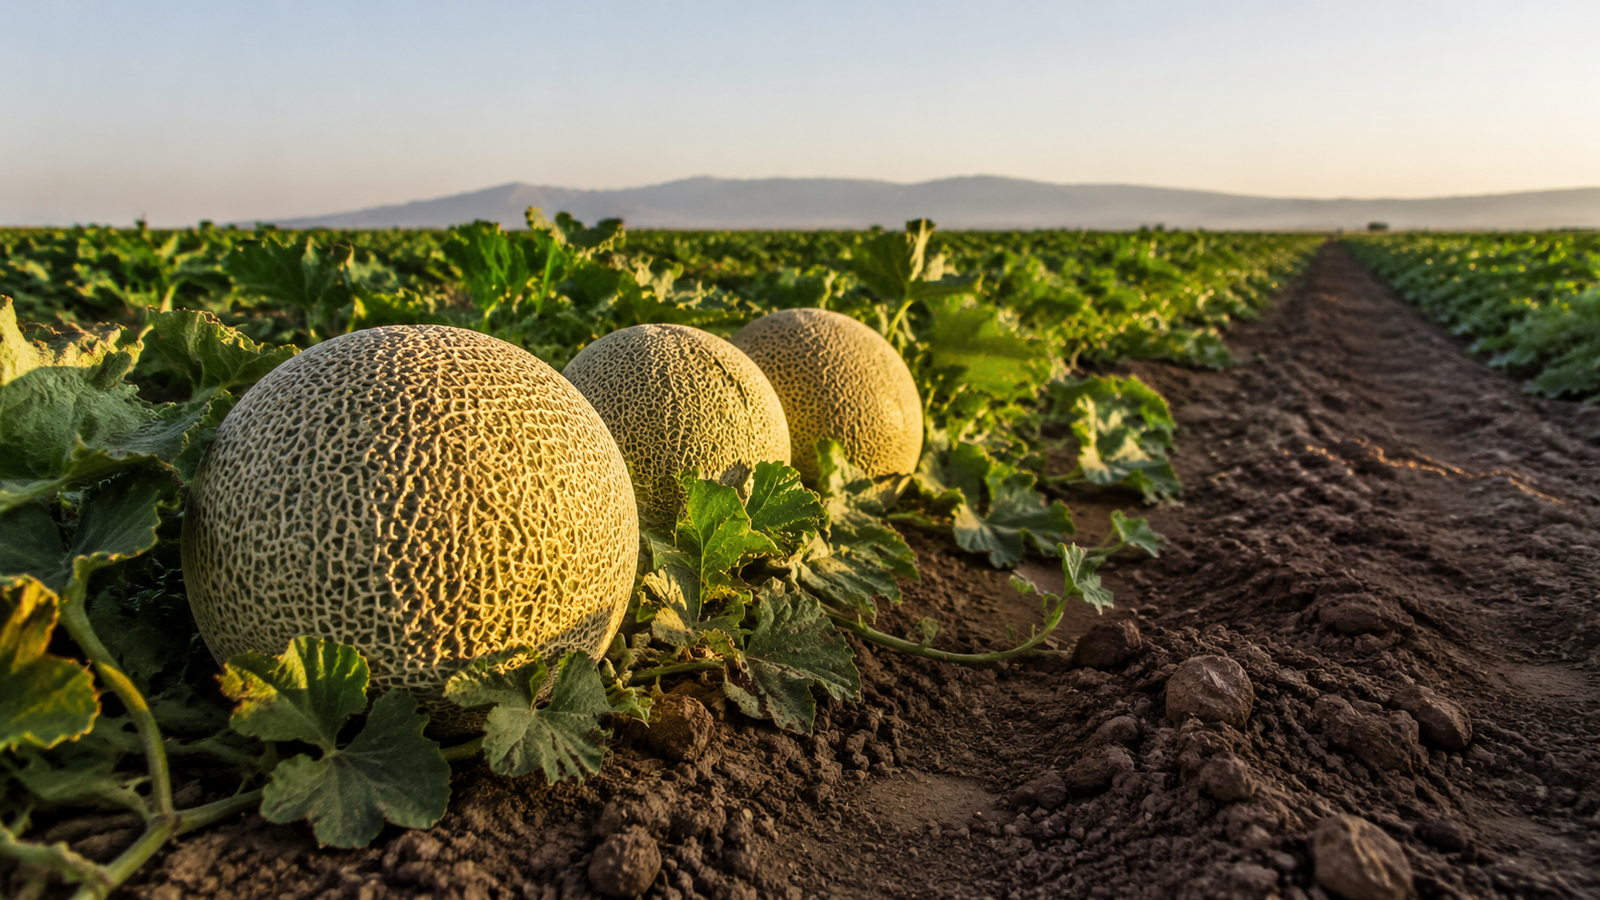
    El mapa mexicano del melón cambió de forma radical en 2025. Durango produjo 174,980 toneladas, un aumento de 170.8% frente a las 64,604.6 toneladas de 2024. Con ese avance superó a Michoacán, que bajó de 138,078 a 131,081 toneladas. Así, Durango pasó de aportar 11.2% del volumen nacional a concentrar 29.1%.

    El dato cobra más importancia al observar el mercado completo. La producción mexicana solo creció 3.9%, al pasar de 579,007 a 601,438 toneladas. Esto significa que el ascenso de Durango no fue parte de una expansión uniforme. Mientras ese estado añadió 110,375 toneladas, otros productores importantes retrocedieron. Coahuila perdió 51.4% de su cosecha y quedó en 53,346 toneladas. Sonora disminuyó 40.0% y Michoacán bajó 5.1%.

    De hecho, el avance duranguense cambió el resultado nacional. Si se excluye a Durango, la producción conjunta de las demás entidades habría caído 17.1%, de 514,402 a 426,458 toneladas. Guerrero creció 9.5%, hasta 111,680 toneladas, pero ese aumento no compensó las reducciones observadas en Coahuila, Sonora y Michoacán. La estabilidad del total nacional ocultó, por ello, movimientos muy amplios entre las principales zonas productoras.

    La clave estadística del cambio está en la superficie. Durango amplió el área sembrada de 1,669 a 4,322 hectáreas, un incremento de 158.9%. Su rendimiento también mejoró, pero de manera mucho más moderada, al pasar de 38.71 a 40.49 toneladas por hectárea. Por tanto, el salto productivo se explica ante todo por el fuerte aumento del terreno cultivado y, en menor medida, por una mayor producción en cada hectárea.

    Mapimí fue el centro de esa transformación. El municipio elevó su producción de 53,505 a 168,090 toneladas, lo que equivale a un crecimiento de 214.2%. Al mismo tiempo, la superficie sembrada avanzó de 1,358 a 4,110 hectáreas. Su rendimiento pasó de 39.40 a 40.90 toneladas por hectárea. De nuevo, el factor decisivo fue la escala sembrada y no un cambio extraordinario en la productividad.

    La concentración es notable. Mapimí generó 96.1% del melón cosechado en Durango durante 2025 y cerca de 28.0% de toda la producción mexicana. Por sí solo produjo más que Michoacán completo, que quedó como segundo estado del país. Esto convierte el liderazgo duranguense en una historia estrechamente ligada al desempeño de un solo municipio. También hace que cualquier variación futura en esa zona tenga mayor peso sobre el balance nacional del cultivo.

    El valor económico también avanzó, aunque menos que el volumen. La cosecha de Durango pasó de 320 a 828 millones de pesos, un crecimiento de 158.6%. La diferencia se entiende porque el precio promedio calculado con el valor y la producción bajó de cerca de 4,959 a 4,734 pesos por tonelada. Hubo mucho más melón, pero cada tonelada tuvo un valor medio menor.

    En el conjunto nacional ocurrió algo similar. El volumen aumentó 3.9%, mientras el valor total descendió 1.6%, de 3,951 a 3,889 millones de pesos. El nuevo liderazgo de Durango describe, entonces, una redistribución profunda de la producción más que un auge general del cultivo. También revela una mayor concentración territorial, pues casi tres de cada diez toneladas mexicanas salieron de Mapimí.

    Fuente: DGSIAP

  • El mapa del trigo mexicano cambió de forma radical

    El mapa del trigo mexicano cambió de forma radical

    El liderazgo del trigo en México cambió en 2025. En 2024, Sonora produjo 1,582,947 toneladas de trigo grano. Eso fue 59.8% del volumen nacional. Para 2025, su producción bajó a 407,017 toneladas. La caída fue de 74.3%.

    Guanajuato siguió la ruta contraria. Pasó de 200,684 a 413,843 toneladas. El crecimiento fue de 106.2%. Así superó a Sonora por 6,827 toneladas y con ello se convirtió en el principal productor del país.

    El cambio no se entiende solo al mirar el volumen. En Sonora, la superficie sembrada pasó de 250,069 a 59,555 hectáreas. Eso representa una reducción de 76.2%. Sin embargo, el rendimiento promedio subió de 6.3 a 6.8 toneladas por hectárea. El avance fue de 8.0%. Los datos nos arrojan una señal clara: El fuerte descenso estatal estuvo ligado, sobre todo, a una superficie mucho menor; es decir, no ocurrió por un deterioro del rendimiento promedio.

    Guanajuato muestra el movimiento opuesto. Su superficie sembrada aumentó de 36,989 a 63,133 hectáreas. El crecimiento fue de 70.7%. A la vez, el rendimiento pasó de 5.4 a 6.6 toneladas por hectárea. La mejora fue de 20.8%. Hubo entonces dos fuerzas a favor. Se sembró más superficie y se obtuvo más por hectárea. Esa mezcla permitió duplicar el volumen. La participación de Guanajuato pasó de 7.6% a 24.1%. La de Sonora cayó de 59.8% a 23.7%.

    Cajeme permite ver la magnitud del ajuste dentro de Sonora. En 2024 produjo 424,506 toneladas. Esa cifra equivalía a 16.0% de todo el trigo grano de México. En 2025 apenas alcanzó 23,452 toneladas. La reducción fue de 94.5%. Su superficie sembrada cayó de 65,015 a 3,183 hectáreas. La baja fue de 95.1%. Aun así, su rendimiento subió 12.9%. La lectura vuelve a ser la misma. Cajeme no produjo menos por un menor rendimiento promedio. La gran diferencia estuvo en la superficie reportada para el cultivo.

    El efecto aparece en todo el país. La producción nacional pasó de 2,648,390 a 1,718,732 toneladas. La caída fue de 35.1%. La superficie sembrada bajó 36.3%. El rendimiento promedio nacional solo retrocedió 1.5%. La diferencia entre esas cifras es importante. El volumen se contrajo mucho más por la reducción de superficie que por un cambio general en el rendimiento.

    También hubo un golpe en el valor. El valor nacional reportado cayó 45.2%. Pasó de 16,896 millones a 9,260 millones. El valor promedio por tonelada bajó 15.5%. Guanajuato produjo 106.2% más, sin embargo, su valor aumentó 68.2%, mientras que Sonora perdió 79.1% de su valor.

    La nueva distribución también aparece detrás de los líderes. Baja California aportó 195,710 toneladas en 2025. Sinaloa produjo 192,383. Sus participaciones fueron de 11.4% y 11.2%. Michoacán llegó a 153,472 toneladas y representó 8.9%. En 2024, Sonora por sí solo concentraba casi seis de cada diez toneladas. En 2025, ningún estado llegó a una cuarta parte del total.

    El mapa triguero quedó menos concentrado en un solo estado. También quedó más repartido entre varias zonas productoras.

    Fuente: DGSIAP

  • El maíz dulce mexicano gana espacio en Estados Unidos

    El maíz dulce mexicano gana espacio en Estados Unidos

    Ganfer Fresh acaba de sumar el maíz dulce a su catálogo de productos frescos y, con esto, da un paso más en su plan de crecimiento pensado para atender la demanda cambiante del mercado estadounidense. La decisión se apoya en dos regiones agrícolas, Sonora y Sinaloa, donde la empresa cultivará su maíz dulce convencional.

    Lo interesante aquí no es solo qué producto se suma, sino cuándo estará disponible. La ventana de comercialización va de noviembre a abril, un periodo que la compañía identifica como clave porque permite asegurar un flujo constante de suministro durante meses en los que aquel mercado necesita cobertura.

    Para entender por qué resulta relevante, hay que mirar el tamaño del negocio detrás del maíz dulce en Estados Unidos. Se trata de uno de los tres cultivos de hortalizas más relevantes del país, tanto en superficie cosechada como en producción total. En 2022, este cultivo alcanzó un valor aproximado de 809 millones de dólares y, de ese total, el mercado en fresco representó más del 65% del valor de la producción utilizada. Es decir, la mayor parte del negocio no está en el maíz procesado o congelado, sino en el que llega directo a fresco a manos del consumidor.

    Ahí es donde México entra con fuerza. Las importaciones de maíz dulce mexicano hacia Estados Unidos crecieron un 76% entre 2000 y 2020, y ese crecimiento ocurrió justo durante la ventana que tradicionalmente cubría Florida. Esto revela un cambio de fondo en el abastecimiento, porque muestra que el país ha ido ganando terreno como proveedor confiable en un periodo donde antes dominaba la producción local estadounidense.

    La jugada de Ganfer Fresh cobra sentido dentro de ese contexto. Su ventana de disponibilidad, de noviembre a abril, coincide justamente con ese tramo de suministro donde México ya venía consolidándose. En lugar de competir en una temporada saturada, la empresa entra en un espacio donde el producto mexicano tiene historial de crecimiento y donde existe una necesidad real de cobertura constante.

    Desde la compañía dejan claro que su objetivo no es solo ampliar el catálogo por ampliarlo. Buscan construir programas de suministro en los que los clientes puedan confiar temporada tras temporada, lo cual apunta a una estrategia de largo plazo y no a una jugada oportunista de corto alcance. Esto tiene sentido en un mercado donde los compradores valoran cada vez más la estabilidad y la previsibilidad por encima del precio puntual.

    Además, esta incorporación no ocurre de forma aislada. Ganfer Fresh se suma a una tendencia más amplia de operadores que buscan diversificar su oferta de frescos aprovechando las condiciones agrícolas del noroeste de México y la ventana comercial que esta región ofrece. Esto sugiere que el fenómeno no se limita a una sola empresa, sino que refleja hacia dónde se está moviendo parte de la industria.

    En conjunto, la noticia deja ver un reacomodo silencioso pero constante en el abastecimiento de maíz dulce fresco hacia Estados Unidos, donde el noroeste mexicano gana protagonismo como región proveedora confiable durante los meses en que tradicionalmente otras zonas cubrían la demanda.

    Fuente: FreshPlaza

  • Gobierno mexicano impulsa crédito para el jitomate

    Gobierno mexicano impulsa crédito para el jitomate

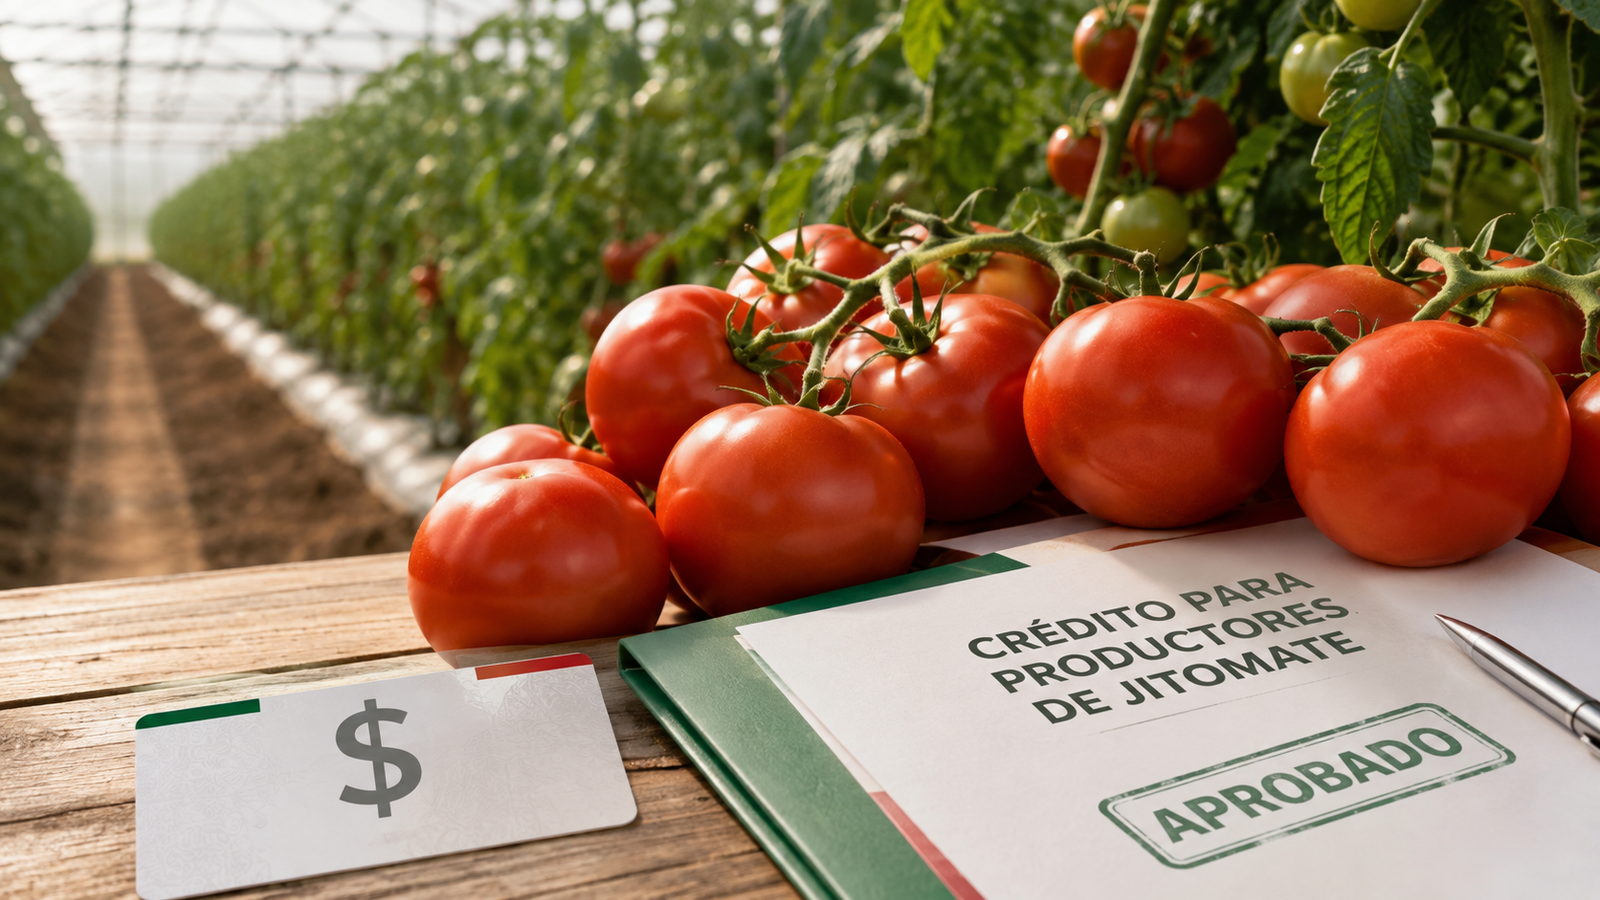
    Entre el 3 de junio y el 14 de agosto de este año, el gobierno de México canalizó más de 248 millones de pesos hacia productores de jitomate. El dato lo confirmó la Secretaría de Agricultura y Desarrollo Rural (SADER), que detalló que ese monto se repartió en 48 créditos gestionados a través de los Fideicomisos Instituidos en Relación con la Agricultura (FIRA) y entregados mediante distintos bancos e intermediarios financieros.

    Por ahora, la entrega se ha concentrado en cuatro estados, Baja California, Sonora, Estado de México y Oaxaca, que encabezan la lista de beneficiarios en esta primera etapa. Eso no significa que el resto del país quede fuera, sino que estas entidades fueron las primeras en recibir los recursos dentro de un esquema que apenas comienza a desplegarse.

    Este financiamiento no aparece de forma aislada. Forma parte del Acuerdo Nacional para el Ordenamiento de la Producción, Abasto, Comercialización y Precio Justo del Jitomate, un pacto voluntario firmado por la presidenta Claudia Sheinbaum junto con representantes de productores, comercializadores, centrales de abasto y tiendas de autoservicio. La idea detrás de este acuerdo es coordinar a todos los actores de la cadena para evitar que el mercado del jitomate se mueva de forma errática, algo que afecta tanto a quien lo cultiva como a quien lo compra en el mercado.

    Lo interesante aquí es quién está detrás de la ejecución. No es solo SADER la que participa, también está la Secretaría de Hacienda y Crédito Público (SHCP), la Procuraduría Federal del Consumidor (Profeco) y FIRA como brazo financiero. Esa combinación no es casual. Hacienda aporta la parte fiscal y de financiamiento, Profeco vigila que los precios lleguen justos al consumidor y FIRA pone el dinero en movimiento a través de la banca. Es, en otras palabras, un intento de atacar el problema del jitomate desde varios frentes a la vez, en lugar de limitarse a repartir crédito y esperar que el mercado se ordene solo.

    También suman fuerzas equipos técnicos como el Servicio Nacional de Sanidad, Inocuidad y Calidad Agroalimentaria (SENASICA), el Instituto Nacional de Investigaciones Forestales, Agrícolas y Pecuarias (INIFAP), las Escuelas de Campo y el programa Sembrando Vida. Esto sugiere que el acuerdo no se limita a inyectar liquidez, sino que busca acompañar a los productores con conocimiento técnico y sanitario, además de incluir a productores de pequeña escala que participan en programas sociales como Sembrando Vida.

    Para un productor de jitomate, esto puede traducirse en acceso a capital que antes era más difícil de conseguir, ya sea para renovar infraestructura, comprar insumos o sostener la producción durante temporadas complicadas. Para el consumidor, la apuesta es que un sector mejor financiado y coordinado con la autoridad de protección al consumidor derive en precios más estables en el mercado.

    El hecho de que el acuerdo sea voluntario también dice algo. En lugar de imponer reglas desde arriba, el gobierno optó por sentar a la mesa a todos los eslabones de la cadena, desde quien siembra hasta quien vende en el supermercado. Si este modelo funciona con el jitomate, no sería extraño verlo replicado en otros cultivos donde la volatilidad de precios también genera fricciones entre productores y consumidores.

    Fuente: Redagrícola