Etiqueta: Estados Unidos

  • Arándanos frescos ahora compiten por calidad y no volumen

    Arándanos frescos ahora compiten por calidad y no volumen

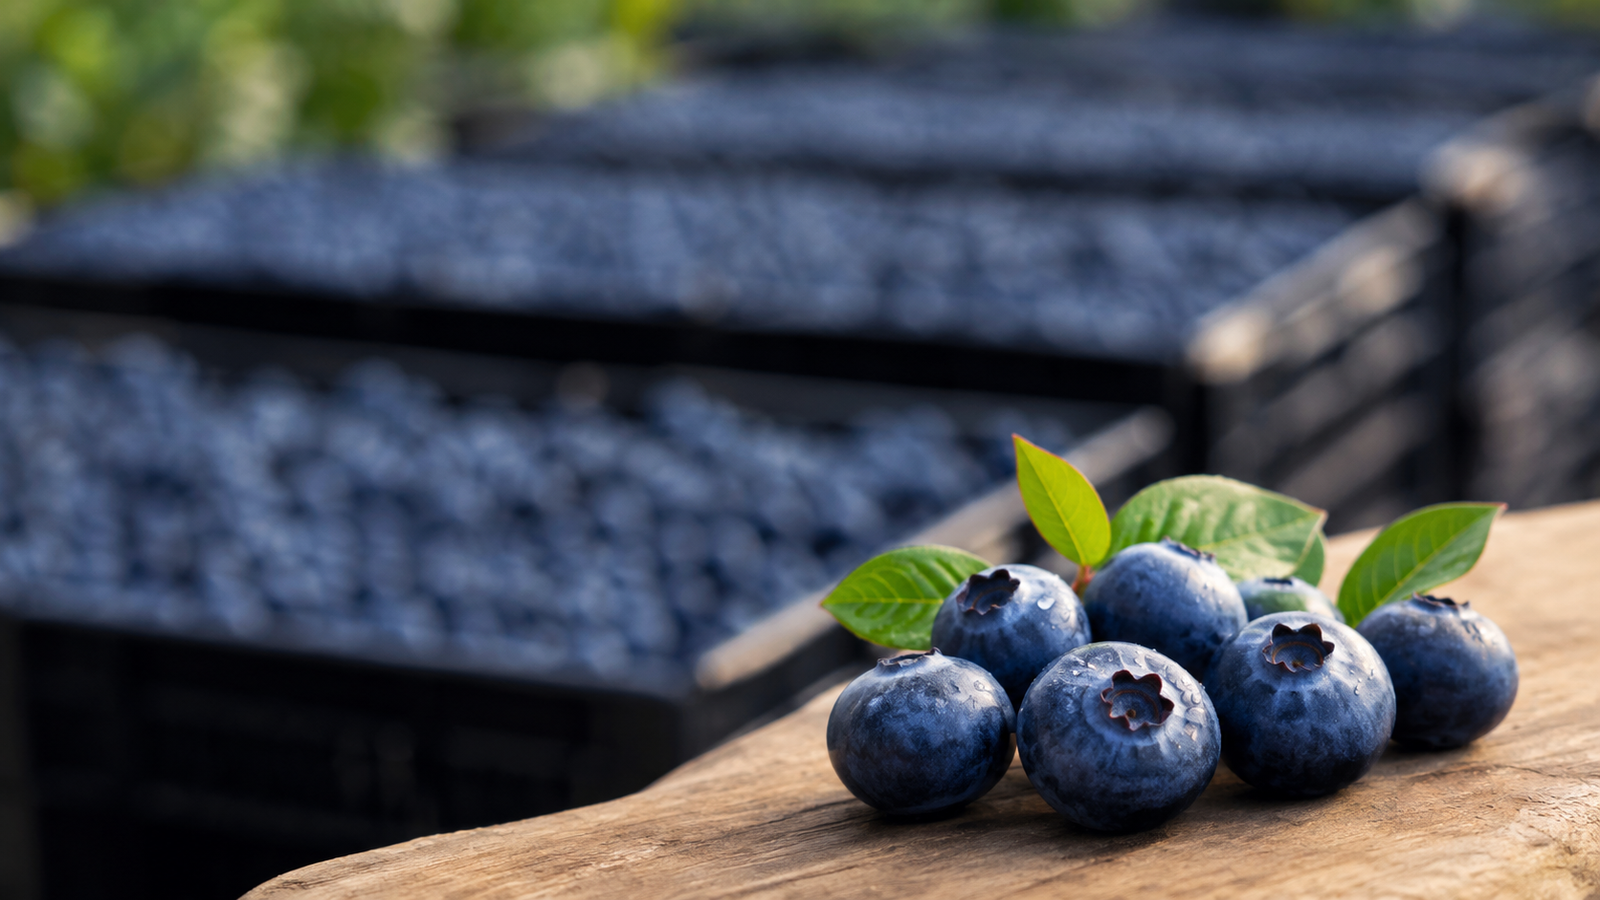
    La industria mundial del arándano está viviendo un momento de quiebre. Durante años, el crecimiento se midió casi exclusivamente en toneladas y hectáreas nuevas, pero esa lógica está perdiendo fuerza. Así lo dejó ver el reciente webinar de lanzamiento del Informe Global del Arándano, elaborado por la International Blueberry Organization (IBO), que reunió cifras que muestran una producción en plena expansión, aunque con una advertencia clara sobre hacia dónde se dirige realmente el negocio.

    Los números por sí solos son contundentes. La producción mundial se ha más que duplicado en la última década y hoy la superficie cultivada llega a cerca de 299,872 hectáreas, con una cosecha de 2.3 millones de toneladas. Las proyecciones apuntan a que ese volumen podría subir hasta 3.4 millones de toneladas en los próximos cuatro o cinco años.

    Sin embargo, el mapa de quién produce ha cambiado por completo. Por primera vez, América reúne menos del 50% de la oferta mundial, mientras que la región Asia Pacífico, empujada sobre todo por China, ya concentra cerca de un tercio del total. China cuenta hoy con más del doble de la superficie plantada que Estados Unidos, con 99,957 hectáreas. En Europa, Marruecos superó a España en área cultivada, y en Latinoamérica, Perú sigue siendo el mayor exportador de fruta fresca, aunque el clima sigue complicando la estabilidad de sus cosechas.

    Ese crecimiento acelerado trae consigo un desafío que va más allá de producir más. Como la fruta fresca ya representa el 75% de la producción mundial, tanto los supermercados como los consumidores finales exigen cada vez más consistencia. El calibre jumbo, la firmeza y los altos niveles de azúcar (medidos en grados Brix) se han convertido en los rasgos que realmente definen el precio.

    Court Brazelton, editor jefe del informe de la IBO, lo resumió al decir que la fruta premium tiene un piso de precio que la sostiene, mientras que la fruta común enfrenta un precipicio. Es decir, ya no basta con cosechar volumen, porque la diferencia entre ganar dinero o perderlo pasa por la calidad entregada.

    Esto genera un fenómeno curioso que Brazelton describió como escasez sin desabastecimiento. Aunque la oferta total sigue creciendo, el mercado se comporta como si estuviera corto de fruta, porque la demanda por productos de alta gama sube más rápido que la capacidad de entregarlos. Las variedades antiguas, menos competitivas, están siendo desviadas hacia la industria procesadora, que empieza a estabilizarse gracias a esa fruta que ya no cumple los estándares del mercado fresco.

    De cara a los próximos años, el mensaje de la IBO es que el aumento de los costos de insumos y mano de obra está apretando los márgenes en todo el mundo, así que el éxito ya no dependerá de sembrar más, sino de renovar variedades a tiempo, ejecutar bien y segmentar la oferta según calidad. Brazelton fue enfático al señalar que lo que funcionó hasta ahora no será suficiente para lo que viene, y que la etapa fácil del negocio quedó atrás. Su conclusión resume el momento que atraviesa toda la cadena, ya que todos los actores del sector tendrán que subir su nivel de exigencia para mantenerse competitivos.

    Fuentes: Portal Frutícola
  • Alerta en EE.UU. por mangos mexicanos con posible salmonela

    Alerta en EE.UU. por mangos mexicanos con posible salmonela

    Estados Unidos retiró de forma preventiva 302 cajas de mangos mexicanos después de que la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) de Estados Unidos detectara salmonella en fruta cultivada en la misma finca de origen. Los mangos retirados no fueron los que dieron positivo. Aun así, la empresa Panorama Produce decidió sacarlos del mercado de manera voluntaria y en coordinación con la FDA.

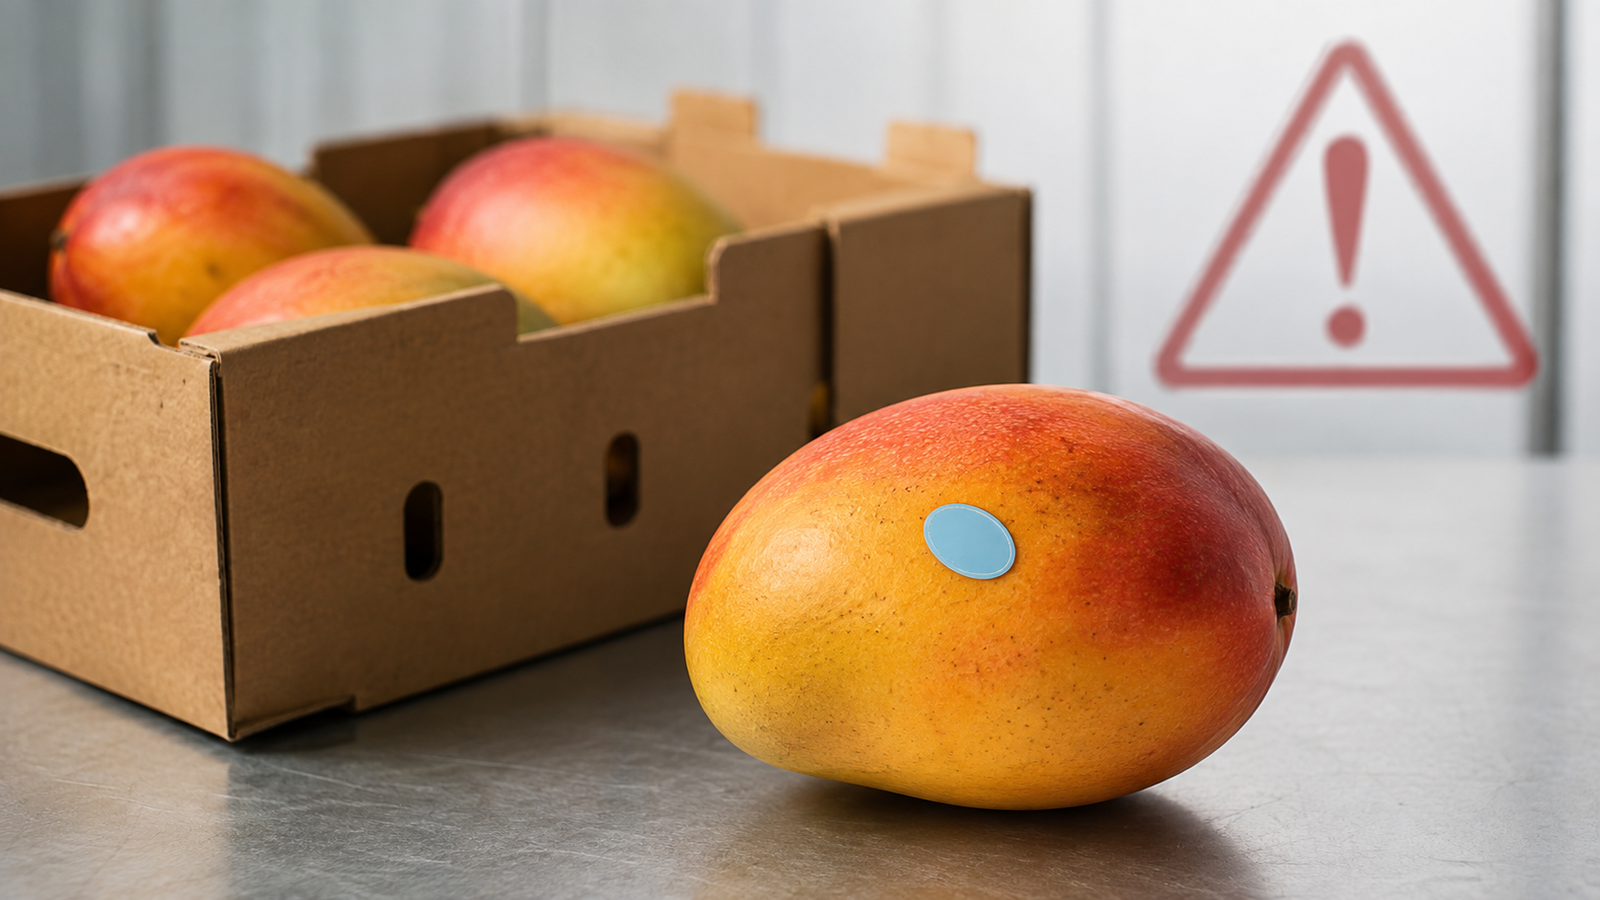
    La medida afecta cajas de nueve mangos de la marca Martina. La fruta fue distribuida entre el 10 y el 21 de agosto de 2026 en tiendas Walmart seleccionadas de Connecticut, Nueva York, Nueva Jersey y Pensilvania. Los mangos pueden identificarse por una etiqueta azul claro con las leyendas Agrofepac y Produce of Mexico, además del código PLU 4584 y el UPC 07503061948050.

    El alcance del retiro es limitado. No incluye todos los mangos mexicanos vendidos en Estados Unidos ni toda la fruta comercializada por Walmart. La advertencia se concentra en una partida específica que puede rastrearse mediante la marca, los códigos y el origen. Hasta el momento no se han reportado enfermedades relacionadas con los mangos retirados y la FDA tampoco presenta el caso como un brote activo vinculado con mango.

    Y esta precisión es fundamental. No se trata de una respuesta ante consumidores enfermos ni de una detección directa de salmonella en la fruta que llegó a los anaqueles. Se trata de una acción preventiva que parte de una relación de origen. La bacteria fue encontrada en mangos de la misma finca y esa coincidencia fue suficiente para considerar que existía un riesgo que debía atenderse antes de que aparecieran consecuencias.

    El caso muestra por qué la trazabilidad es una pieza central del comercio de productos frescos. Cuando una fruta pasa del campo a un importador y después a cadenas minoristas en varios estados, la capacidad de identificar su procedencia permite reducir el alcance de una alerta. En este caso, la información disponible permitió delimitar el retiro a 302 cajas y a identificadores concretos.

    Esa capacidad también tiene una implicación comercial. Un problema sanitario puede afectar la confianza en un producto mucho más allá del lote involucrado cuando no es posible precisar dónde comenzó el riesgo ni qué mercancía está relacionada. La trazabilidad ayuda a evitar esa expansión. Permite retirar lo necesario sin convertir una alerta puntual en una sospecha general sobre todo un origen o toda una categoría.

    Para los exportadores mexicanos, el episodio recuerda que la inocuidad no termina cuando la fruta sale de la finca. Los controles, los registros de origen y la coordinación entre productores, importadores, autoridades y supermercados forman parte de la capacidad para sostener el acceso a mercados exigentes.

    La recomendación para quienes tengan mangos con esos identificadores es no consumirlos. La FDA y Panorama Produce indican que deben desecharse o devolverse al lugar de compra. La salmonella puede provocar fiebre, diarrea, náuseas, vómitos y dolor abdominal, con riesgos mayores para niños pequeños, adultos mayores y personas con sistemas inmunitarios debilitados.

    Por ahora, el hecho central sigue siendo acotado. Hay un retiro preventivo de una partida identificada, no un brote confirmado. Precisamente por eso, la rapidez para rastrear el origen y retirar el producto es parte de la respuesta que busca impedir que una alerta sanitaria termine convirtiéndose en un problema mayor.

    Fuentes: FDA, AgroLatam, FreshPlaza

  • El exceso de limón en EE.UU. pone presión sobre México

    El exceso de limón en EE.UU. pone presión sobre México

    Estados Unidos pasó en pocas semanas de tener poco limón disponible a enfrentar un exceso de fruta. El cambio fue rápido. A comienzos del periodo, las heladas en Turquía, una producción limitada en España y el cierre anticipado de la temporada de California habían reducido la oferta mundial. El resultado era un mercado tenso y con precios elevados.

    Para cubrir ese faltante, los compradores estadounidenses organizaron programas de suministro con Argentina y Chile. México también participa en esta ventana de abastecimiento. El problema apareció cuando desde Argentina y Chile llegó mucho más producto del previsto. Según Ronnie Cohen, de Vision Global Group, en poco tiempo arribó casi el doble del volumen que se había planeado.

    Ese exceso cambió por completo la relación entre oferta y demanda. Los inventarios crecieron y el mercado de ventas inmediatas perdió fuerza. A ello se suma un factor estacional. Agosto suele registrar menor demanda porque muchas familias estadounidenses están de vacaciones antes del inicio del ciclo escolar. Hay más fruta disponible justo cuando el consumo pierde ritmo.

    Para México, esto llega en un momento especialmente difícil, ya que los productores mexicanos venían de cinco campañas consecutivas complicadas. Esta vez, el cuajado fue favorable y hay fruta de buena calidad en los árboles. Es decir, existían mejores condiciones productivas para intentar recuperar parte de lo perdido en años anteriores.

    Sin embargo, producir bien no garantiza vender bien. Si el mercado estadounidense está saturado, la fruta mexicana compite en un entorno donde los compradores tienen más opciones y los precios al productor están bajos. La presión no surge porque México haya enviado el volumen extraordinario que provocó el desequilibrio. Surge porque su cosecha entra al mismo mercado y en el mismo momento que una oferta mayor a la esperada.

    La situación también muestra que el precio que recibe el productor no necesariamente baja al mismo ritmo que el precio al consumidor. Cohen señala que algunos retailers mantienen precios elevados pese a la abundancia de fruta. Cuando eso ocurre, la reducción en origen no se convierte de inmediato en mayor consumo. Por tanto, el mercado tarda más en absorber inventarios y el productor enfrenta durante más tiempo precios débiles.

    El escenario, no obstante, puede cambiar durante la misma campaña mexicana. Los envíos ya empiezan a frenarse y se espera un retraso en la producción nacional de Estados Unidos. El equilibrio podría comenzar a mejorar hacia finales de septiembre o principios de octubre.

    Eso es relevante porque la temporada mexicana puede extenderse hasta finales de año. México enfrenta así una campaña dividida en dos momentos. El primero está marcado por exceso de oferta y presión sobre precios. El segundo podría ofrecer mejores condiciones si los inventarios disminuyen y la oferta vuelve a ajustarse.

    La oportunidad para México no ha desaparecido, pero se ha desplazado. La buena fruta sigue siendo una ventaja, aunque su valor comercial dependerá de cuánto tarde Estados Unidos en absorber el exceso actual. Después de cinco campañas difíciles, la recuperación mexicana puede seguir siendo posible, pero probablemente no llegará al inicio de la temporada sino durante su segunda mitad.

    Fuente: FreshPlaza

  • Una nueva defensa frena una amenaza en los cultivos de fresa

    Una nueva defensa frena una amenaza en los cultivos de fresa

    La producción de fresa enfrenta desde hace varios años una amenaza difícil de contener. Neopestalotiopsis, un patógeno que golpeó con fuerza a Florida durante la temporada 2018/19 y que también está afectando en México, puede dañar hojas, provocar lesiones en el fruto y alcanzar la corona de la planta hasta causar su descomposición. En algunos casos, el daño fue tan severo que productores perdieron campos completos y millones de dólares.

    En ese contexto aparece GotaBlanca 500, un fungicida y bactericida desarrollado por la empresa costarricense ClearLeaf. Su formulación utiliza plata elemental sostenida sobre la superficie de la planta mediante un sistema de copolímeros. La propuesta busca resolver un problema común en ambientes húmedos. Los productos aplicados sobre la superficie pueden perder eficacia con la lluvia, mientras que los fungicidas sistémicos penetran en la planta y ofrecen mayor persistencia, aunque también pueden implicar residuos, intervalos antes de cosecha y riesgo de resistencia cuando actúan sobre un solo sitio.

    Según la empresa, GotaBlanca 500 forma una película microscópica al secarse, lo que mantiene la plata adherida sin impedir la respiración ni la fotosíntesis. El producto fue evaluado junto con el Gulf Coast Research and Education Center de la Universidad de Florida bajo condiciones exigentes, con 10 días consecutivos de riego intermitente y aplicaciones semanales desde finales de noviembre hasta mediados de marzo.

    Agustín Büchert, director científico de ClearLeaf, señaló que el tratamiento aplicado por sí solo mantuvo la pudrición del fruto por debajo del nivel observado en plantas sin tratar y generó un aumento significativo del rendimiento. La fuente no detalla en esta prueba el porcentaje exacto de reducción de la enfermedad ni la magnitud del incremento productivo, por lo que el resultado debe leerse como una señal favorable todavía en evaluación.

    La importancia para la fresa no se limita al control sanitario. Este cultivo puede cosecharse cada dos o tres días, de modo que cualquier producto con restricciones antes de cosecha obliga a coordinar el calendario fitosanitario con el de recolección. ClearLeaf afirma que, en los mercados donde GotaBlanca 500 está registrado, no requiere intervalo antes de cosecha y prácticamente no impone restricciones de reingreso. Eso permitiría tratar de acuerdo con el riesgo de enfermedad y no según la logística de corte.

    También existe una advertencia relevante. La plata puede afectar microorganismos benéficos, por lo que la empresa recomienda separar las aplicaciones cuando se utilizan productos biológicos microbianos. Además, GotaBlanca todavía no cuenta con registro de la Agencia de Protección Ambiental de Estados Unidos (EPA, por sus siglas en inglés), por lo que no puede venderse ni utilizarse comercialmente allí.

    El producto ya se comercializa en Costa Rica, Panamá, Nicaragua, Honduras y Guatemala. ClearLeaf asegura además que ha sido validado frente a más de 50 patógenos y en más de 50 cultivos. El dato más importante, sin embargo, es que neopestalotiopsis no parece ser un problema limitado a Florida. Según Büchert, se desplaza con plantas y trasplantes y ya afecta operaciones en distintos puntos de América. Si los resultados se sostienen en pruebas posteriores, la tecnología podría ampliar las opciones para manejar una enfermedad que combina daño productivo, presión durante cosecha y dificultades operativas.

    Fuente: Fresh Fruit Portal

  • Papa estadounidense irregular preocupa a productores

    Papa estadounidense irregular preocupa a productores

    La detección de papa estadounidense en una zona agrícola de Ahome, Sinaloa, encendió una alerta sanitaria. CONPAPA informó que el tubérculo procedente de Idaho fue localizado el 28 de julio a la orilla de un dren y en parcelas cercanas al Ejido 20 de Noviembre Viejo y la colonia Rosendo G. Castro. El hallazgo fue realizado por la Asociación de Productores de Papa de Los Mochis.

    Después de la denuncia presentada ante SENASICA, la autoridad ordenó retirar la papa y aplicar un protocolo de contención por el posible riesgo fitosanitario. CONPAPA advirtió que el ingreso de tubérculos extranjeros fuera de los canales autorizados puede poner en riesgo la sanidad vegetal de las zonas productoras.

    La palabra clave es posible. La información publicada no señala que se haya confirmado una plaga o una enfermedad en la papa encontrada. Por eso, el caso no debe leerse como un brote sanitario comprobado. Lo que existe es una situación que activó medidas preventivas porque el producto apareció dentro de una zona agrícola en condiciones consideradas irregulares.

    Eso cambia el sentido del problema. El punto no es solo que la papa sea estadounidense. La preocupación está en la forma en que habría llegado a ese lugar. Si un producto vegetal queda fuera de los mecanismos de control, también se reduce la capacidad para conocer cómo fue movilizado y bajo qué condiciones llegó a una zona de cultivo.

    La prevención importa porque un sistema sanitario busca actuar antes de que un riesgo se convierta en un daño. En Ahome, el retiro del tubérculo responde a esa lógica. Se trata de contener una posibilidad mientras se revisa el caso, no de corregir una afectación demostrada.

    El episodio también muestra una diferencia entre reaccionar y prevenir. La primera detección fue realizada por productores y después intervino SENASICA. CONPAPA reconoció la respuesta de la dependencia, pero pidió más presupuesto, personal e infraestructura para que la vigilancia sea preventiva y no dependa de las denuncias de la industria.

    Ese planteamiento es relevante porque una autoridad puede responder con rapidez y aun así necesitar mayor capacidad de vigilancia. Son dos momentos distintos. La reacción sirve cuando el caso ya fue detectado. La prevención busca impedir que una situación irregular avance sin ser identificada.

    Para los productores, la importancia está en proteger las condiciones sanitarias de las zonas donde se cultiva papa. Una detección irregular no demuestra por sí sola una emergencia. Sin embargo, sí abre preguntas que deben resolverse. Entre ellas está cómo llegó ese producto a las parcelas y si el mecanismo que permitió su presencia puede repetirse.

    También hay una implicación para la confianza en los controles. Si existen canales autorizados para movilizar producto vegetal, su valor depende de que sean respetados y vigilados. Cuando aparece mercancía fuera de esos canales, el problema no termina con retirar lo encontrado. También surge la necesidad de entender la ruta que siguió para evitar que la falla vuelva a presentarse.

    Por ahora, la información no permite ir más lejos. CONPAPA informó que seguirá comunicando los avances del proceso legal y de saneamiento. Hasta que existan nuevos datos, el caso de Ahome debe entenderse como una alerta preventiva y como una señal sobre la importancia de detectar riesgos antes de que puedan convertirse en un problema para una zona productora.

    Fuente: El Economista

  • El excedente de azúcar pone a México frente a un reto

    El excedente de azúcar pone a México frente a un reto

    México terminó la zafra 2025/26 con una producción de 5.3 millones de toneladas de azúcar, 11.6% más que en el ciclo anterior. El aumento confirma una cosecha amplia, pero también abrió un problema para la cadena cañera. El mercado interno no puede absorber todo ese volumen y los inventarios se mantienen elevados.

    Para producir esa cantidad, la industria procesó cerca de 49.6 millones de toneladas de caña provenientes de unas 735,000 hectáreas. Al mismo tiempo, la demanda nacional se estima en 3.8 millones de toneladas de azúcar. Esa diferencia ayuda a explicar por qué las existencias cerraron cerca de 1.4 millones de toneladas y por qué las exportaciones se volvieron una prioridad.

    El exceso de oferta ya está afectando los precios. El valor promedio de la caña pasó de 1,380 pesos por tonelada en 2023/24 a unos 1,033 pesos en 2024/25. Además, el precio de referencia para la liquidación final del azúcar quedó en 16,100 pesos por tonelada durante ese ciclo, cerca de 25% menos que en el periodo anterior. Para las preliquidaciones de 2025/26 se fijó un precio base de 14,000 pesos.

    La situación muestra una paradoja: producir más no garantiza mejores ingresos cuando la oferta crece más rápido que la demanda. Si el azúcar permanece almacenada, aumenta la presión comercial sobre una cadena en la que el precio de la caña depende del comportamiento del producto final. Por eso, vender fuera del país no solo serviría para mover inventarios. También podría ayudar a reducir la presión que hoy existe sobre los precios.

    Estados Unidos aparece como el destino más atractivo. Para 2026/27 se proyecta una producción estadounidense de 8.1 millones de toneladas frente a un consumo de 11.4 millones. Esa diferencia genera necesidades de importación cercanas a 3.3 millones de toneladas.

    La brecha de precios también favorece esa posibilidad. En agosto, el Contrato 16 de Estados Unidos rondó los 805 dólares por tonelada, mientras el Contrato 11, usado como referencia internacional, se ubicó alrededor de 355 dólares. La diferencia supera los 400 dólares por tonelada. Para México, acceder a una mayor porción del mercado estadounidense podría mejorar de forma importante el valor de sus exportaciones.

    Las proyecciones señalan que México podría exportar hasta 1.5 millones de toneladas de azúcar en 2026/27. De ese volumen, unas 900,000 toneladas podrían enviarse a Estados Unidos, aunque esto dependerá de sus necesidades de importación y de posibles ampliaciones del cupo.

    Aun así, el problema no desaparecería por completo. Los inventarios mexicanos podrían mantenerse alrededor de 1.4 millones de toneladas. Esto significa que no basta con tener compradores. También será importante colocar el azúcar con rapidez para reducir la acumulación y sostener mejores condiciones comerciales.

    El contexto internacional puede abrir espacio adicional. Para 2026/27 se estima un déficit mundial cercano a 260,000 toneladas. Veracruz, como principal estado productor, tendrá una exposición especial a la capacidad de procesar y colocar la cosecha.

    El escenario resume el reto que enfrenta la cadena cañera. México produjo más azúcar, pero ese crecimiento llegó acompañado de menores precios. Ahora, una parte importante del resultado económico dependerá de cuánto pueda exportar, a qué mercado y con qué velocidad.

    Fuente: AgroLatam

  • Más arándanos importados cambian el mercado de EE.UU.

    Más arándanos importados cambian el mercado de EE.UU.

    El mercado del arándano en Estados Unidos ya no funciona como una actividad marcada por una temporada corta, como solía suceder. Las importaciones han ampliado la disponibilidad durante buena parte del año y están cambiando los momentos en los que productores nacionales y fruta extranjera coinciden en el mercado.

    El cambio no ocurre principalmente durante el verano, cuando la oferta estadounidense es abundante. Se concentra antes y después de ese periodo, justo en las ventanas que históricamente ofrecían mejores condiciones de precio para la producción local.

    Los datos muestran la magnitud del ajuste. Las importaciones anuales promedio pasaron de unas 94,000 toneladas métricas entre 2010 y 2014 a cerca de 278,000 toneladas entre 2020 y 2025. Eso significa que prácticamente se triplicaron en poco más de una década. Sin embargo, el dato más relevante no es solo cuánto aumentaron, sino cuándo entran al mercado. En marzo, el volumen promedio importado se multiplicó por más de tres. En abril aumentó más de siete veces y en octubre creció más de ocho veces.

    Visto por periodos, las importaciones entre marzo y mayo aumentaron 348%, mientras que las registradas entre septiembre y octubre crecieron 576%. Perú, México y Chile han sido parte central de esta expansión. Su oferta ha permitido extender la presencia del arándano en los supermercados estadounidenses y responder a una demanda que convirtió a esta fruta en un producto disponible durante todo el año.

    Ese crecimiento también modifica la competencia. Entre 2005 y 2018, la participación de las importaciones dentro de la disponibilidad total de arándanos en Estados Unidos pasó de 44% a casi 60%. Entre 2022 y 2024 llegó aproximadamente a 65%. Esto ocurrió aun cuando la producción nacional también aumentó. Por tanto, el fenómeno no puede leerse únicamente como una sustitución de fruta estadounidense por fruta importada. El mercado completo se hizo más grande, pero las importaciones capturaron una parte cada vez mayor de ese crecimiento.

    La presión más sensible aparece en los extremos de la temporada estadounidense. Durante años, los productores locales podían aprovechar una oferta más limitada antes y después del pico de cosecha para obtener precios más firmes y recuperar costos. Ahora esas ventanas tienen más fruta disponible. Cuando la oferta extranjera llega con mayor fuerza en esos meses, la escasez que antes sostenía mejores precios se reduce.

    La consecuencia es una oferta más continua para el consumidor, pero un mercado más exigente para el productor. El arándano deja de depender de una temporada claramente delimitada y se convierte en una categoría abastecida durante todo el año. Eso amplía las posibilidades de comercialización, aunque también reduce la ventaja que antes ofrecía el calendario de producción.

    El cambio de fondo está en la estructura del mercado. La competencia ya no se define únicamente por quién produce más, sino por quién puede colocar fruta en los meses donde antes había menos oferta. En ese escenario, el calendario comercial adquiere tanta importancia como el volumen total. La expansión de las importaciones no elimina la producción estadounidense, pero sí cambia los momentos en los que esa producción puede capturar mayor valor.

    Fuente: FreshFruitPortal

  • El maíz dulce mexicano gana espacio en Estados Unidos

    El maíz dulce mexicano gana espacio en Estados Unidos

    Ganfer Fresh acaba de sumar el maíz dulce a su catálogo de productos frescos y, con esto, da un paso más en su plan de crecimiento pensado para atender la demanda cambiante del mercado estadounidense. La decisión se apoya en dos regiones agrícolas, Sonora y Sinaloa, donde la empresa cultivará su maíz dulce convencional.

    Lo interesante aquí no es solo qué producto se suma, sino cuándo estará disponible. La ventana de comercialización va de noviembre a abril, un periodo que la compañía identifica como clave porque permite asegurar un flujo constante de suministro durante meses en los que aquel mercado necesita cobertura.

    Para entender por qué resulta relevante, hay que mirar el tamaño del negocio detrás del maíz dulce en Estados Unidos. Se trata de uno de los tres cultivos de hortalizas más relevantes del país, tanto en superficie cosechada como en producción total. En 2022, este cultivo alcanzó un valor aproximado de 809 millones de dólares y, de ese total, el mercado en fresco representó más del 65% del valor de la producción utilizada. Es decir, la mayor parte del negocio no está en el maíz procesado o congelado, sino en el que llega directo a fresco a manos del consumidor.

    Ahí es donde México entra con fuerza. Las importaciones de maíz dulce mexicano hacia Estados Unidos crecieron un 76% entre 2000 y 2020, y ese crecimiento ocurrió justo durante la ventana que tradicionalmente cubría Florida. Esto revela un cambio de fondo en el abastecimiento, porque muestra que el país ha ido ganando terreno como proveedor confiable en un periodo donde antes dominaba la producción local estadounidense.

    La jugada de Ganfer Fresh cobra sentido dentro de ese contexto. Su ventana de disponibilidad, de noviembre a abril, coincide justamente con ese tramo de suministro donde México ya venía consolidándose. En lugar de competir en una temporada saturada, la empresa entra en un espacio donde el producto mexicano tiene historial de crecimiento y donde existe una necesidad real de cobertura constante.

    Desde la compañía dejan claro que su objetivo no es solo ampliar el catálogo por ampliarlo. Buscan construir programas de suministro en los que los clientes puedan confiar temporada tras temporada, lo cual apunta a una estrategia de largo plazo y no a una jugada oportunista de corto alcance. Esto tiene sentido en un mercado donde los compradores valoran cada vez más la estabilidad y la previsibilidad por encima del precio puntual.

    Además, esta incorporación no ocurre de forma aislada. Ganfer Fresh se suma a una tendencia más amplia de operadores que buscan diversificar su oferta de frescos aprovechando las condiciones agrícolas del noroeste de México y la ventana comercial que esta región ofrece. Esto sugiere que el fenómeno no se limita a una sola empresa, sino que refleja hacia dónde se está moviendo parte de la industria.

    En conjunto, la noticia deja ver un reacomodo silencioso pero constante en el abastecimiento de maíz dulce fresco hacia Estados Unidos, donde el noroeste mexicano gana protagonismo como región proveedora confiable durante los meses en que tradicionalmente otras zonas cubrían la demanda.

    Fuente: FreshPlaza

  • Perú apuesta por nuevas uvas ante un mercado más exigente

    Perú apuesta por nuevas uvas ante un mercado más exigente

    La industria peruana de uva de mesa ya no se parece a la de hace una década. El cambio más visible está en las variedades cultivadas. Hace diez años cerca del 90% de la superficie correspondía a variedades tradicionales. Hoy el 85% está ocupado por variedades licenciadas. El giro es relevante porque ha permitido ajustar mejor la oferta a lo que buscan los mercados internacionales en sabor, calibre y vida de postcosecha.

    Ese recambio varietal ocurrió mientras Perú aumentaba con fuerza su presencia exportadora. En la campaña 2025/26 el país cerró con 86.4 millones de cajas exportadas, lo que significó un crecimiento de 4% frente a la temporada anterior. Además, alcanzó 23,748 hectáreas certificadas para exportación. Si se observa un periodo de diez años, el volumen enviado al exterior creció cerca de 120%.

    El dato más relevante aparece cuando se compara ese avance con el valor generado. Durante el mismo periodo, el valor FOB (el valor de una mercancía exportada hasta que queda cargada a bordo del medio de transporte en el puerto de salida) de las exportaciones aumentó alrededor de 200% y superó los US$2,000 millones en la última campaña.

    El valor creció mucho más rápido que el volumen físico. Esto sugiere que la transformación de la industria no se ha limitado a producir y enviar más fruta. También ha estado vinculada con una oferta capaz de responder mejor a las condiciones comerciales de los destinos internacionales.

    El mapa de compradores también está cambiando. Estados Unidos sigue siendo el principal mercado para la uva peruana. China, en cambio, ha perdido participación. Hace una década concentraba cerca del 20% de los envíos, pero su peso ha disminuido en parte porque aumentó su propia producción y también su capacidad exportadora. Al mismo tiempo, México ha ganado terreno como destino relevante.

    Este cambio obliga a Perú a depender menos de una sola ruta comercial. Provid trabaja junto con SENASA en nuevas aperturas fitosanitarias para ampliar destinos. La diversificación puede ser importante porque la competencia internacional no permanece estática. Un mercado que hoy absorbe grandes volúmenes puede reducir su demanda relativa si desarrolla producción propia o cambia su posición dentro del comercio mundial.

    El siguiente reto no viene solamente del mercado. Para la campaña 2026/27, el riesgo climático asociado a El Niño puede limitar el crecimiento exportador. Aunque la superficie cultivada seguirá aumentando, las temperaturas por encima de lo normal podrían impedir que ese crecimiento se traduzca en un aumento proporcional del volumen. La razón está en el efecto de esas condiciones sobre la fisiología de las plantas y sobre las curvas de cosecha. Por eso, el crecimiento del área ya no puede leerse por sí solo como una garantía de mayores exportaciones en la siguiente campaña.

    La industria peruana llega a este escenario con más superficie, mayor valor exportado y una estructura varietal muy distinta a la de hace diez años. Sin embargo, el avance futuro dependerá de algo más que seguir plantando. También será necesario sostener la adaptación varietal, ampliar mercados y gestionar mejor los efectos del clima. En ese contexto, la coordinación entre países productores del hemisferio sur adquiere mayor peso, ya que compartir información puede ayudar a anticipar cambios que afectan a toda la categoría.

    Fuente: FreshPlaza

  • Estados Unidos mantiene presión sobre tomate mexicano

    Estados Unidos mantiene presión sobre tomate mexicano

    Estados Unidos decidió mantener los derechos antidumping sobre el tomate mexicano. La resolución, conocida apenas este agosto de 2026, prolonga una medida vigente desde julio de 2025 y confirma que uno de los negocios hortícolas entre ambos países seguirá operando con un costo adicional en la frontera.

    La Comisión de Comercio Internacional de Estados Unidos concluyó que el mercado no cambió lo suficiente como para retirar la medida. Durante la revisión se señalaron cambios en las preferencias de los consumidores, una mayor producción estadounidense bajo invernadero y más importaciones de tomate de invernadero desde Canadá. Sin embargo, la autoridad consideró que esos movimientos solo prolongan tendencias anteriores.

    El actual escenario comenzó a tomar forma cuando el Departamento de Comercio estadounidense puso fin en 2025 al acuerdo de suspensión firmado en 2019. Ese mecanismo había permitido resolver durante años la disputa comercial sin aplicar formalmente los derechos antidumping.

    El punto clave es que México conserva una participación elevada dentro del consumo estadounidense. Por ello, Washington no encontró razones suficientes para modificar su decisión. Las tasas varían según el productor o exportador y van de 2.81% a 273.43%. Para la categoría que agrupa a la mayoría de los productores mexicanos se mantiene una tasa de 17.09%.

    El problema no se limita al pago del derecho antidumping. México construyó durante décadas una cadena de suministro estrechamente ligada a Estados Unidos gracias a la cercanía, la infraestructura logística y la demanda del mercado vecino. Cuando el acceso a ese destino se encarece, la presión puede trasladarse a los márgenes de productores y exportadores.

    Ese impacto llega además en un momento de menor capacidad productiva. El Departamento de Agricultura de Estados Unidos estima que la producción mexicana podría caer 9% en 2026 y ubicarse en 2.55 millones de toneladas. Las exportaciones bajarían 7% hasta cerca de 1.8 millones de toneladas. La superficie sembrada también podría reducirse 11% y quedar en 38,000 hectáreas.

    El ajuste responde a más de un factor. Al propio derecho antidumping y a la apreciación del peso frente al dólar, pero muestra problemas dentro de México. En Sinaloa, principal estado productor, la sequía redujo la superficie sembrada. Después llegaron bajas temperaturas y problemas fitosanitarios que limitaron aún más la oferta.

    La menor disponibilidad tuvo efectos visibles en el mercado nacional. Durante la primera semana de abril, el kilogramo de tomate superó los 55 pesos en algunos mercados mayoristas y supermercados, frente a unos 25 pesos un año antes. Más tarde, con la entrada de las cosechas de primavera, los precios comenzaron a bajar y a inicios de julio el INEGI reportó una caída de 13.18%.

    El gobierno mexicano también comenzó a intervenir mediante financiamiento. Entre el 3 de junio y el 14 de agosto se canalizaron más de 248.2 millones de pesos mediante 48 créditos para productores. Los primeros apoyos gestionados por FIRA llegaron principalmente a Baja California, Sonora, Estado de México y Oaxaca. Los recursos buscan sostener capital de trabajo y reorganizar la producción ante el nuevo escenario comercial.

    La decisión estadounidense, por tanto, no abre por sí sola una nueva crisis. Más bien prolonga una presión que coincide con menos hectáreas, menor producción y exportaciones más débiles. El sector mexicano deberá sostener su operación mientras enfrenta al mismo tiempo costos comerciales externos y restricciones productivas internas.

    Fuente: AgroLatam