Etiqueta: México

  • Chihuahua toma el liderazgo nacional del chile verde

    Chihuahua toma el liderazgo nacional del chile verde

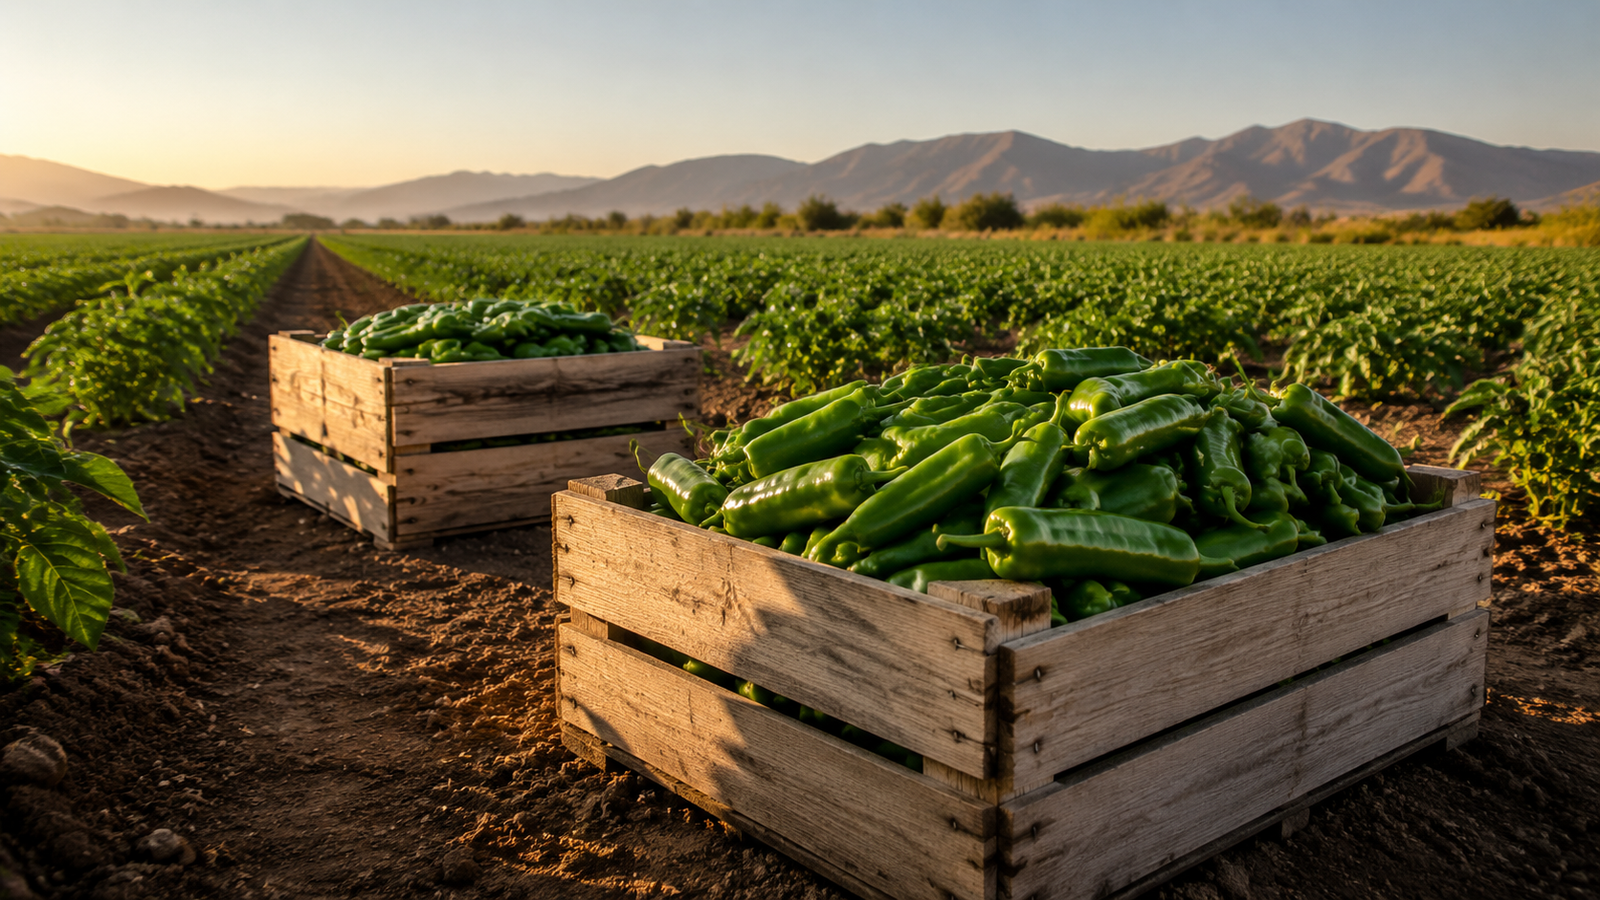
    El mapa del chile verde mexicano cambió en 2025. Chihuahua produjo 606,482 toneladas y pasó al primer lugar nacional. Sinaloa quedó detrás con 572,503 toneladas. La diferencia fue de casi 34,000 toneladas. Sin embargo, el relevo no ocurrió porque Chihuahua ampliara su cosecha. Ambos estados retrocedieron, pero Sinaloa perdió mucho más volumen.

    La producción nacional también bajó. México pasó de 3.22 millones de toneladas en 2024 a 2.98 millones en 2025, una reducción de 7.5%. Por ello, el nuevo liderazgo debe leerse dentro de un escenario con menor cosecha. Chihuahua aportó 20.4% del total, mientras Sinaloa concentró 19.2%.

    El ajuste no se limitó a una entidad. La superficie cosechada de chile verde cayó 8.2% en todo el país, casi al mismo ritmo que el volumen. La distancia entre los dos líderes fue estrecha y ninguno concentró por sí solo una cuarta parte de la producción.

    En Chihuahua, la cosecha cayó 10.5% frente a 2024. El estado dejó de producir cerca de 70,877 toneladas. Su superficie cosechada también se redujo 22.8%, al pasar de 33,692 a 26,012 hectáreas. El golpe fue menor en el volumen porque el rendimiento avanzó 16.0%. Cada hectárea generó en promedio 23.32 toneladas, frente a 20.10 toneladas un año antes. Esa mejora compensó una parte importante de la reducción territorial.

    Sinaloa enfrentó dos movimientos al mismo tiempo. Su superficie cosechada disminuyó 19.1% y su rendimiento bajó 6.1%. El promedio pasó de 49.22 a 46.20 toneladas por hectárea. La combinación explica la caída de 24.0% en la cosecha, equivalente a 181,281 toneladas menos. Aunque Sinaloa mantuvo un rendimiento muy superior al de Chihuahua, ya no contó con la misma superficie ni con el mismo desempeño por hectárea para sostener el primer puesto.

    El valor de la producción muestra otra lectura. Sinaloa generó 7,665 millones de pesos y conservó una ventaja económica sobre Chihuahua, cuyo valor fue de 5,774 millones. El volumen sinaloense cayó 24.0%, pero su valor disminuyó solo 8.6%, debido a que el valor promedio por tonelada aumentó 20.4%. En Chihuahua, el valor total retrocedió 13.8% y el promedio por tonelada bajó 3.7%. Así, liderar en toneladas no significó liderar en ingresos agrícolas.

    Zacatecas reforzó su posición. Produjo 459,885 toneladas, 4.2% más que en 2024, aun cuando su superficie cosechada bajó 0.9%. El avance se apoyó en un rendimiento 5.1% mayor. Su participación nacional subió de 13.7% a 15.4%, lo que lo acercó a los dos primeros lugares.

    Michoacán recorrió el camino opuesto. Su producción se desplomó 77.3%, de 127,745 a 29,057 toneladas. La superficie cosechada cayó 69.1% y el rendimiento perdió 26.3%. Su valor agrícola se contrajo 73.6%. No fue solo una reducción de volumen, sino una pérdida simultánea de área productiva y desempeño.

    El cambio de líder resume una transformación más amplia. Chihuahua resistió mejor una fuerte reducción de superficie gracias a un mayor rendimiento. Sinaloa perdió terreno por la combinación de menos hectáreas y menor productividad. Zacatecas avanzó con eficiencia y Michoacán perdió presencia. El resultado es una producción nacional menor y un liderazgo que cambió por capacidad de resistencia, no por expansión.

    Fuente: DGSIAP
  • Michoacán lidera el campo nacional mientras Jalisco retrocede

    Michoacán lidera el campo nacional mientras Jalisco retrocede

    El mapa del valor agrícola mexicano cambió con fuerza en 2025. Michoacán quedó en primer lugar con 104,321 millones de pesos, pese a que su propio resultado bajó 6.3% frente a 2024. No llegó a la cima por crecer, sino porque resistió mejor que Jalisco, cuyo valor cayó 29.5% y terminó en 82,670 millones.

    La diferencia está en que el liderazgo mide el valor de lo producido, no solo las toneladas cosechadas. Ese valor combina el volumen de cada cultivo con su precio promedio. Por ello, un estado puede producir cantidades similares y aun así registrar una baja fuerte. Tampoco se trata de utilidad, pues no disponemos de datos de costos ni ganancias de los productores.

    En Jalisco, la pérdida fue de 34,546 millones de pesos. Más de la mitad se concentró en el agave. Este cultivo pasó de aportar 26,872 millones a 7,558 millones, una reducción de 71.9%. Su producción disminuyó 18.1%, pero el valor cayó mucho más. Esto indica que el menor volumen fue solo una parte del cambio y que el precio promedio tuvo un peso decisivo.

    El maíz grano agravó el retroceso jalisciense. Su valor bajó 7,679 millones de pesos, mientras la producción se redujo 7.5%. También hubo pérdidas relevantes en frambuesa, pastos y praderas, tomate rojo, chile verde y sorgo grano. Los avances de la caña de azúcar, el trigo y el mango fueron insuficientes para compensar esas caídas.

    Michoacán también tuvo cultivos a la baja. El limón perdió 3,857 millones de pesos y el agave 3,021 millones. A ellos se sumaron maíz grano, tomate rojo y chile verde. Sin embargo, dos actividades sostuvieron buena parte de su posición. El aguacate aumentó su valor en 3,099 millones y llegó a 44,132 millones, mientras la zarzamora agregó 3,142 millones y alcanzó 7,895 millones. Esa combinación amortiguó el descenso estatal y permitió conservar una base de valor mucho mayor.

    El otro movimiento notable ocurrió en Veracruz. Su valor agrícola creció 30.8% hasta alcanzar 74,235 millones de pesos. Con ello pasó del cuarto al tercer lugar. La naranja aportó el mayor impulso, pues sumó 6,923 millones de pesos aun cuando su volumen apenas aumentó 0.8%. También destacaron la caña de azúcar, con 3,378 millones adicionales, y la piña, con 3,362 millones más. En este último cultivo sí hubo una expansión productiva marcada, de 57.5%.

    Sinaloa siguió la dirección opuesta. Cayó 15.6% y bajó del tercero al quinto lugar, detrás de Chihuahua. Sus mayores pérdidas provinieron del tomate rojo, el maíz grano y el pepino. Solo esos tres cultivos restaron 7,627 millones de pesos, una parte amplia de la baja estatal de 9,203 millones.

    El cambio del podio ocurre además dentro de un año de contracción. El valor agrícola nacional disminuyó 5.1%, de 855,777 a 812,157 millones de pesos. Por eso, el nuevo orden no representa un avance general del campo. Refleja desempeños muy distintos entre estados y cultivos. Michoacán lideró por su capacidad de amortiguar pérdidas, Jalisco cedió por caídas concentradas en productos de gran peso y Veracruz avanzó gracias a varios motores que crecieron al mismo tiempo.

    Fuente: DGSIAP

  • Alerta en EE.UU. por mangos mexicanos con posible salmonela

    Alerta en EE.UU. por mangos mexicanos con posible salmonela

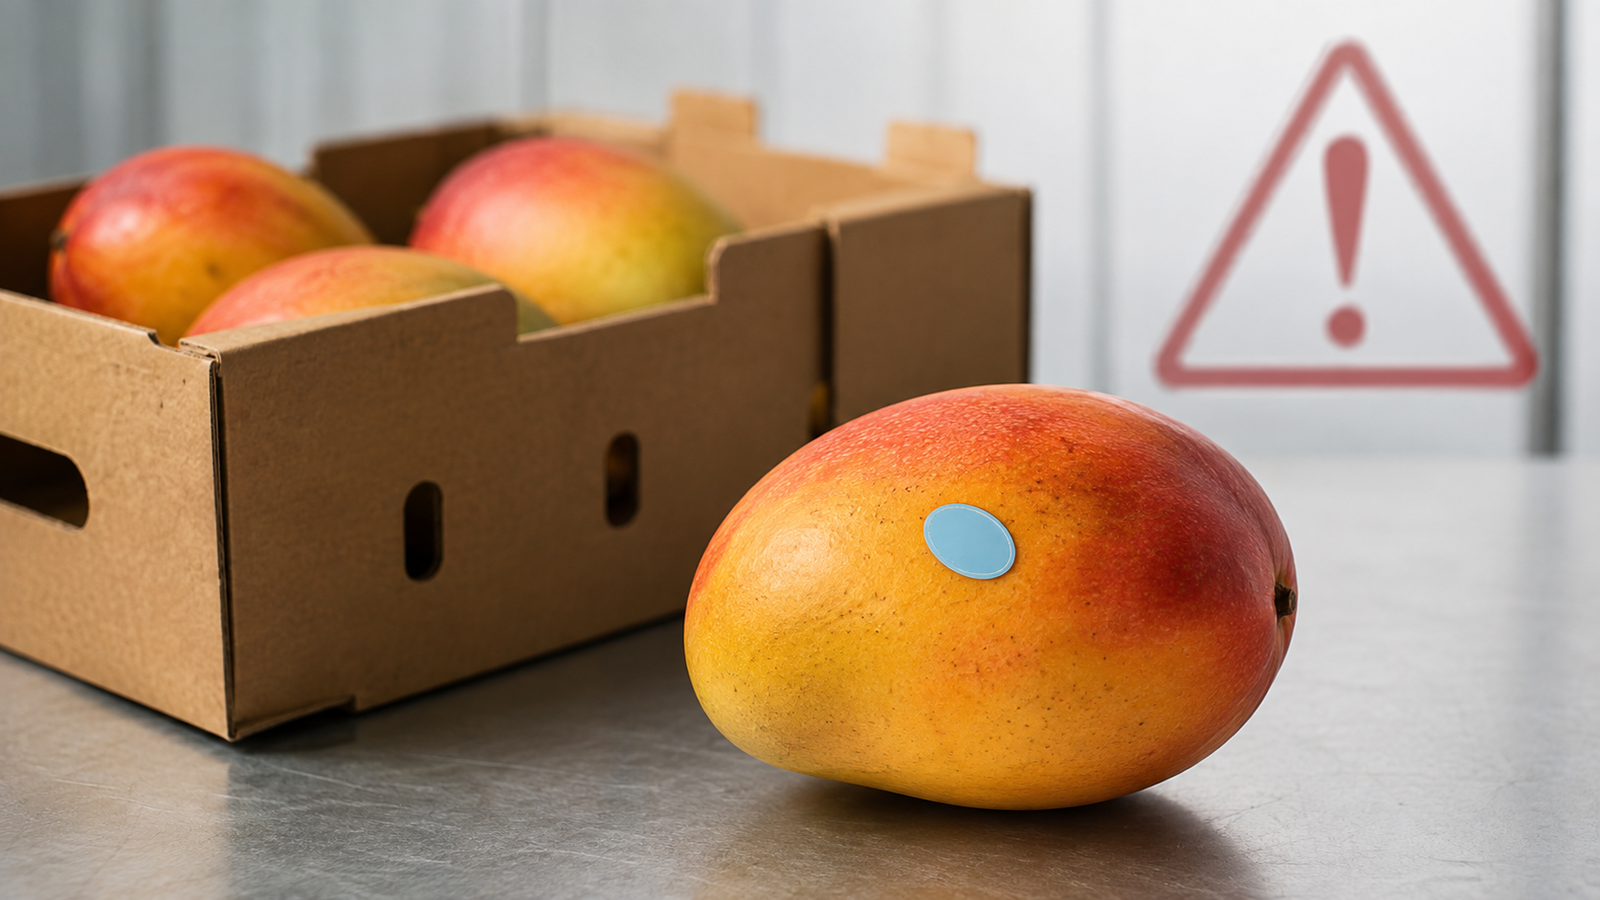
    Estados Unidos retiró de forma preventiva 302 cajas de mangos mexicanos después de que la Administración de Alimentos y Medicamentos (FDA, por sus siglas en inglés) de Estados Unidos detectara salmonella en fruta cultivada en la misma finca de origen. Los mangos retirados no fueron los que dieron positivo. Aun así, la empresa Panorama Produce decidió sacarlos del mercado de manera voluntaria y en coordinación con la FDA.

    La medida afecta cajas de nueve mangos de la marca Martina. La fruta fue distribuida entre el 10 y el 21 de agosto de 2026 en tiendas Walmart seleccionadas de Connecticut, Nueva York, Nueva Jersey y Pensilvania. Los mangos pueden identificarse por una etiqueta azul claro con las leyendas Agrofepac y Produce of Mexico, además del código PLU 4584 y el UPC 07503061948050.

    El alcance del retiro es limitado. No incluye todos los mangos mexicanos vendidos en Estados Unidos ni toda la fruta comercializada por Walmart. La advertencia se concentra en una partida específica que puede rastrearse mediante la marca, los códigos y el origen. Hasta el momento no se han reportado enfermedades relacionadas con los mangos retirados y la FDA tampoco presenta el caso como un brote activo vinculado con mango.

    Y esta precisión es fundamental. No se trata de una respuesta ante consumidores enfermos ni de una detección directa de salmonella en la fruta que llegó a los anaqueles. Se trata de una acción preventiva que parte de una relación de origen. La bacteria fue encontrada en mangos de la misma finca y esa coincidencia fue suficiente para considerar que existía un riesgo que debía atenderse antes de que aparecieran consecuencias.

    El caso muestra por qué la trazabilidad es una pieza central del comercio de productos frescos. Cuando una fruta pasa del campo a un importador y después a cadenas minoristas en varios estados, la capacidad de identificar su procedencia permite reducir el alcance de una alerta. En este caso, la información disponible permitió delimitar el retiro a 302 cajas y a identificadores concretos.

    Esa capacidad también tiene una implicación comercial. Un problema sanitario puede afectar la confianza en un producto mucho más allá del lote involucrado cuando no es posible precisar dónde comenzó el riesgo ni qué mercancía está relacionada. La trazabilidad ayuda a evitar esa expansión. Permite retirar lo necesario sin convertir una alerta puntual en una sospecha general sobre todo un origen o toda una categoría.

    Para los exportadores mexicanos, el episodio recuerda que la inocuidad no termina cuando la fruta sale de la finca. Los controles, los registros de origen y la coordinación entre productores, importadores, autoridades y supermercados forman parte de la capacidad para sostener el acceso a mercados exigentes.

    La recomendación para quienes tengan mangos con esos identificadores es no consumirlos. La FDA y Panorama Produce indican que deben desecharse o devolverse al lugar de compra. La salmonella puede provocar fiebre, diarrea, náuseas, vómitos y dolor abdominal, con riesgos mayores para niños pequeños, adultos mayores y personas con sistemas inmunitarios debilitados.

    Por ahora, el hecho central sigue siendo acotado. Hay un retiro preventivo de una partida identificada, no un brote confirmado. Precisamente por eso, la rapidez para rastrear el origen y retirar el producto es parte de la respuesta que busca impedir que una alerta sanitaria termine convirtiéndose en un problema mayor.

    Fuentes: FDA, AgroLatam, FreshPlaza

  • Veracruz amplía su dominio sobre la producción de piña

    Veracruz amplía su dominio sobre la producción de piña

    Veracruz dio un salto extraordinario en la producción de piña durante 2025. El volumen estatal pasó de 841,360 toneladas en 2024 a 1,325,071 toneladas un año después, un aumento de 57.5%. Con ello, su participación en la producción nacional subió de 65% a 76%. En otras palabras, tres de cada cuatro toneladas de piña producidas en México salieron de Veracruz.

    Lo más importante es que este avance no ocurrió porque el estado sembrara mucho más. La superficie sembrada apenas pasó de 38,785 a 38,814 hectáreas, un cambio de 0.1%. La diferencia estuvo en la superficie cosechada, que aumentó de 17,748 a 28,276 hectáreas, equivalente a 59.3%. El rendimiento promedio incluso disminuyó ligeramente, de 47.4 a 46.9 toneladas por hectárea. Por eso, el crecimiento no puede explicarse como un salto de productividad. Veracruz produjo más porque una mayor parte de sus plantaciones llegó efectivamente a cosecha.

    Esa dinámica tiene sentido en un cultivo perenne como la piña. La SADER señala que normalmente transcurren entre 18 y 24 meses desde la siembra hasta la cosecha. Esto significa que la superficie sembrada en un año no se convierte de inmediato en fruta. Una parte permanece en desarrollo y entra en producción después. Los datos de 2025 son consistentes con ese desfase.

    El fenómeno se concentró además en el corazón piñero del estado. Los municipios de Isla, Juan Rodríguez Clara y José Azueta mantuvieron en conjunto exactamente 33,576 hectáreas sembradas entre ambos años. Sin embargo, su superficie cosechada pasó de 13,198 a 23,389 hectáreas. Esos tres municipios aportaron 97.6% de todo el aumento de producción registrado en Veracruz. Su volumen combinado creció de 617,078 a 1,089,345 toneladas.

    El crecimiento también tuvo un efecto económico importante. El valor de la producción veracruzana avanzó de 4,220 a 7,582 millones de pesos, un incremento de 79.7%. El precio promedio ponderado pasó de aproximadamente 5,016 a 5,722 pesos por tonelada, 14.1% más. La combinación de mucho mayor volumen y un mejor precio elevó con fuerza los ingresos generados por el cultivo.

    A escala nacional, México también produjo más piña, pero Veracruz avanzó con mucha mayor velocidad. La producción del país aumentó 35.0%, hasta 1.74 millones de toneladas. Por eso la participación veracruzana ganó casi 11 puntos porcentuales. El dato de 2025 no refleja una expansión territorial del cultivo, sino una utilización mucho más intensa de la superficie piñera ya establecida. Esa diferencia explica por qué Veracruz no solo conservó el liderazgo, sino que amplió de forma notable su distancia frente al resto del país.

    Fuente: DGSIAP

  • Dos berries mexicanas se mueven en sentidos opuestos

    Dos berries mexicanas se mueven en sentidos opuestos

    La frambuesa de Jalisco y la zarzamora de Michoacán cerraron 2025 con una diferencia interesante de analizar. En ambos casos, el volumen cosechado cambió muy poco. Lo que se movió fue el precio. Jalisco produjo 110,471 toneladas de frambuesa, apenas 0.2% más que en 2024, pero su precio promedio cayó 43.1%, de 68,964 a 39,241 pesos por tonelada. Con ello, el valor de la producción estatal bajó de 7,604 a 4,335 millones de pesos.

    Michoacán vivió el movimiento contrario. Su producción de zarzamora aumentó apenas 1.6%, hasta 245,878 toneladas, mientras el precio promedio subió 63.6%, de 19,629 a 32,108 pesos por tonelada. El resultado fue un aumento de 66.1% en el valor de la cosecha, que pasó de 4,752 a 7,895 millones de pesos.

    La primera clave es que no se trata solo de dos estados. Los datos nacionales muestran la misma separación entre cultivos. El precio promedio de la frambuesa mexicana cayó 29.6% en 2025, mientras el de la zarzamora aumentó 47.9%. Es decir, Jalisco y Michoacán amplificaron una señal que ya estaba presente en el mercado nacional.

    La segunda clave está dentro de cada estado. La caída de Jalisco no fue uniforme. En municipios como Zapotlán el Grande, Zapotiltic, Sayula y Tala los precios se mantuvieron relativamente estables o incluso aumentaron. El desplome estatal se concentró sobre todo en Jocotepec, Tuxcueca y Tizapán el Alto. En Jocotepec, por ejemplo, el precio pasó de unos 125,408 a 42,221 pesos por tonelada. Esto indica que parte del cambio responde a la mezcla de precios locales y a una base de comparación excepcionalmente alta en 2024.

    En Michoacán ocurrió algo parecido pero al revés. El aumento estuvo impulsado principalmente por municipios como Los Reyes, Peribán, Tocumbo y Tangancícuaro. Los Reyes casi no modificó su volumen, pero su precio promedio pasó de alrededor de 18,828 a 35,683 pesos por tonelada.

    Las fuentes de mercado ayudan a entender por qué ambos frutos pueden separarse tanto. El USDA señala que cerca de 80% de la frambuesa mexicana se dirige a mercados internacionales, mientras la zarzamora tiene una mayor proporción destinada al consumo interno. Esa diferencia vuelve a la frambuesa más sensible a las ventanas de exportación y a los movimientos de oferta en Norteamérica. El propio USDA estimó que en 2025 México exportó 7% más berries en volumen, pero obtuvo 12% menos valor, señal de presión sobre los retornos del sector.

    Para la zarzamora también hubo señales de ventanas comerciales favorables. A comienzos de 2025 se reportaron precios altos en Europa por disponibilidad limitada de fruta mexicana y, en mayo, compradores de Norteamérica describieron una oferta ajustada con precios elevados. Al mismo tiempo, el USDA identifica una transición hacia variedades de mayor rendimiento y mejor perfil comercial en la zarzamora mexicana, un cambio que puede mejorar la calidad vendible y la capacidad de colocar fruta.

    Fuentes: DGSIAP, USDA Foreign Agricultural Service

  • La naranja de Veracruz vale más sin producir mucho más

    La naranja de Veracruz vale más sin producir mucho más

    En 2025 la naranja veracruzana no aumentó su volumen, pero el mercado estuvo dispuesto a pagar más por ella. De acuerdo con el Cierre Agrícola 2025 de la DGSIAP, Veracruz pasó de 2.58 a 2.60 millones de toneladas, un avance de apenas 0.9%. Sin embargo, el precio promedio subió de 3,268 a 5,900 pesos por tonelada, un aumento de 80.6%. Con ello, el valor de la producción estatal saltó de 8,416 a 15,339 millones de pesos, 82.3% más.

    El municipio de Álamo Temapache muestra el fenómeno con todavía mayor claridad. Su cosecha pasó de 737,386 a 739,580 toneladas, apenas 0.3% más. El precio promedio, en cambio, avanzó de 2,392 a 5,992 pesos por tonelada, lo que equivale a un incremento de 150.5%. Así, el valor generado por la naranja del municipio subió de 1,764 a 4,431 millones de pesos. La producción casi no se movió, pero el ingreso bruto asociado a esa producción se multiplicó.

    La explicación está en una combinación de escasez previa y fuerte demanda industrial. La sequía prolongada de 2024 redujo la disponibilidad de naranja en la región y dejó huertas debilitadas. A principios de 2025, productores de Álamo también señalaban daños por HLB, conocido como dragón amarillo, una enfermedad que reduce productividad y calidad. En febrero de este año, citricultores de Álamo y Tihuatlán reportaban menor cosecha frente a años anteriores y precios de hasta 8,000 pesos por tonelada para naranja tardía. El USDA también describió un entorno de sequía prolongada, altas temperaturas, lluvias erráticas y presencia de HLB en las principales zonas citrícolas de México.

    Esto ayuda a entender por qué un volumen anual estable pudo convivir con precios mucho más altos. La cifra anual suma toda la cosecha, pero el precio responde a la disponibilidad en cada momento. En abril de 2025, al terminar la cosecha principal de naranja Valencia en el norte de Veracruz, la oferta en el centro de acopio de Álamo era limitada. La naranja Mayera de mejor calidad se vendía entre 13,000 y 14,000 pesos por tonelada y la naranja proveniente del norte alcanzaba entre 16,000 y 17,000 pesos.

    Además, Brasil, principal productor y exportador mundial de jugo de naranja, enfrentó en 2024 y 2025 su menor cosecha en más de tres décadas debido al clima adverso y al HLB. Los inventarios globales de jugo estaban cerca de mínimos históricos y los precios internacionales se mantuvieron elevados. Al mismo tiempo, la industria mexicana de jugo siguió orientada principalmente a exportación y el USDA proyectó un aumento de 5% en las exportaciones de concentrado durante el ciclo 2024/25.

    El resultado fue una revalorización de la fruta disponible. Veracruz no necesitó producir mucho más para generar mucho más valor. En Álamo, la recuperación del volumen coincidió con un mercado que pagaba una prima por una materia prima que venía de un periodo de escasez y que seguía siendo demandada por las jugueras. El salto de 2025, por tanto, fue principalmente un fenómeno de precio, impulsado por restricciones de oferta locales y un mercado internacional de jugo excepcionalmente tensionado.

    Fuente: DGSIAP

  • Sinaloa cede terreno y Aguascalientes gana en tomate

    Sinaloa cede terreno y Aguascalientes gana en tomate

    La producción mexicana de tomate retrocedió con fuerza en 2025, pero el dato nacional oculta movimientos muy distintos entre regiones. El volumen pasó de 3.7 millones de toneladas en 2024 a 3.1 millones en 2025, una caída de 16.3%. La superficie cosechada bajó 15.4%, mientras el rendimiento promedio nacional apenas disminuyó 1.0%. Esto indica que el descenso estuvo asociado principalmente con una menor superficie en producción y no con un deterioro generalizado de la productividad.

    Sinaloa explica una parte importante de ese ajuste. El principal productor del país cosechó 501,109 toneladas en 2025, frente a 800,116 toneladas un año antes. La reducción fue de 37.4%, equivalente a casi 299,000 toneladas. Por sí sola, esa pérdida representó cerca de la mitad de la disminución nacional registrada entre ambos años.

    El retroceso sinaloense no se debió únicamente a que se cultivara menos. La superficie cosechada cayó 29.6%, de 13,342 a 9,397 hectáreas, pero el rendimiento también bajó 11.1%, al pasar de casi 60 a 53 toneladas por hectárea. Es decir, hubo menos hectáreas productivas y cada una generó, en promedio, menos jitomate.

    La consecuencia económica fue todavía más severa. El valor de la producción de Sinaloa pasó de 7,988 a 3,701 millones de pesos, una contracción de 53.7%. Esa diferencia muestra que la pérdida de volumen se combinó con un menor valor promedio por tonelada. Al relacionar el valor total con la producción, el promedio implícito pasó de unos 9,983 a 7,386 pesos por tonelada, 26.0% menos.

    El ajuste además estuvo concentrado en zonas específicas de Sinaloa. Elota perdió alrededor de 94,300 toneladas, Escuinapa cerca de 88,700 y Navolato unas 53,700. Culiacán redujo otras 24,700 toneladas. En conjunto, estos cuatro municipios explican la mayor parte de la contracción estatal, lo que muestra que la caída no fue uniforme dentro de Sinaloa y que algunos territorios soportaron una porción mucho mayor del descenso.

    Mientras Sinaloa retrocedía, Aguascalientes avanzó en dirección contraria. Su producción aumentó de 68,732 a 150,758 toneladas, un crecimiento de 119.3%. La expansión no provino de un solo factor. La superficie cosechada aumentó 71.5% y el rendimiento promedio subió 27.9%, hasta 113.3 toneladas por hectárea.

    El valor generado también cambió de escala. Aguascalientes pasó de 614 a 1,929 millones de pesos, un aumento de 214.2%. Además de producir más, el valor promedio implícito por tonelada creció 43.3%. Con ello, su participación en el volumen nacional pasó de 1.8% a 4.8%, suficiente para colocarlo entre los principales productores del país en 2025.

    La comparación no significa que Aguascalientes haya reemplazado a Sinaloa. Sinaloa siguió ocupando el primer lugar nacional y produjo más de tres veces el volumen hidrocálido. Lo relevante es el cambio en el peso relativo de ambos estados. Sinaloa pasó de aportar 21.5% del jitomate nacional a 16.1%, mientras Aguascalientes ganó participación en un año marcado por una fuerte contracción del cultivo.

    Fuente: DGSIAP

  • El exceso de limón en EE.UU. pone presión sobre México

    El exceso de limón en EE.UU. pone presión sobre México

    Estados Unidos pasó en pocas semanas de tener poco limón disponible a enfrentar un exceso de fruta. El cambio fue rápido. A comienzos del periodo, las heladas en Turquía, una producción limitada en España y el cierre anticipado de la temporada de California habían reducido la oferta mundial. El resultado era un mercado tenso y con precios elevados.

    Para cubrir ese faltante, los compradores estadounidenses organizaron programas de suministro con Argentina y Chile. México también participa en esta ventana de abastecimiento. El problema apareció cuando desde Argentina y Chile llegó mucho más producto del previsto. Según Ronnie Cohen, de Vision Global Group, en poco tiempo arribó casi el doble del volumen que se había planeado.

    Ese exceso cambió por completo la relación entre oferta y demanda. Los inventarios crecieron y el mercado de ventas inmediatas perdió fuerza. A ello se suma un factor estacional. Agosto suele registrar menor demanda porque muchas familias estadounidenses están de vacaciones antes del inicio del ciclo escolar. Hay más fruta disponible justo cuando el consumo pierde ritmo.

    Para México, esto llega en un momento especialmente difícil, ya que los productores mexicanos venían de cinco campañas consecutivas complicadas. Esta vez, el cuajado fue favorable y hay fruta de buena calidad en los árboles. Es decir, existían mejores condiciones productivas para intentar recuperar parte de lo perdido en años anteriores.

    Sin embargo, producir bien no garantiza vender bien. Si el mercado estadounidense está saturado, la fruta mexicana compite en un entorno donde los compradores tienen más opciones y los precios al productor están bajos. La presión no surge porque México haya enviado el volumen extraordinario que provocó el desequilibrio. Surge porque su cosecha entra al mismo mercado y en el mismo momento que una oferta mayor a la esperada.

    La situación también muestra que el precio que recibe el productor no necesariamente baja al mismo ritmo que el precio al consumidor. Cohen señala que algunos retailers mantienen precios elevados pese a la abundancia de fruta. Cuando eso ocurre, la reducción en origen no se convierte de inmediato en mayor consumo. Por tanto, el mercado tarda más en absorber inventarios y el productor enfrenta durante más tiempo precios débiles.

    El escenario, no obstante, puede cambiar durante la misma campaña mexicana. Los envíos ya empiezan a frenarse y se espera un retraso en la producción nacional de Estados Unidos. El equilibrio podría comenzar a mejorar hacia finales de septiembre o principios de octubre.

    Eso es relevante porque la temporada mexicana puede extenderse hasta finales de año. México enfrenta así una campaña dividida en dos momentos. El primero está marcado por exceso de oferta y presión sobre precios. El segundo podría ofrecer mejores condiciones si los inventarios disminuyen y la oferta vuelve a ajustarse.

    La oportunidad para México no ha desaparecido, pero se ha desplazado. La buena fruta sigue siendo una ventaja, aunque su valor comercial dependerá de cuánto tarde Estados Unidos en absorber el exceso actual. Después de cinco campañas difíciles, la recuperación mexicana puede seguir siendo posible, pero probablemente no llegará al inicio de la temporada sino durante su segunda mitad.

    Fuente: FreshPlaza

  • Una nueva defensa frena una amenaza en los cultivos de fresa

    Una nueva defensa frena una amenaza en los cultivos de fresa

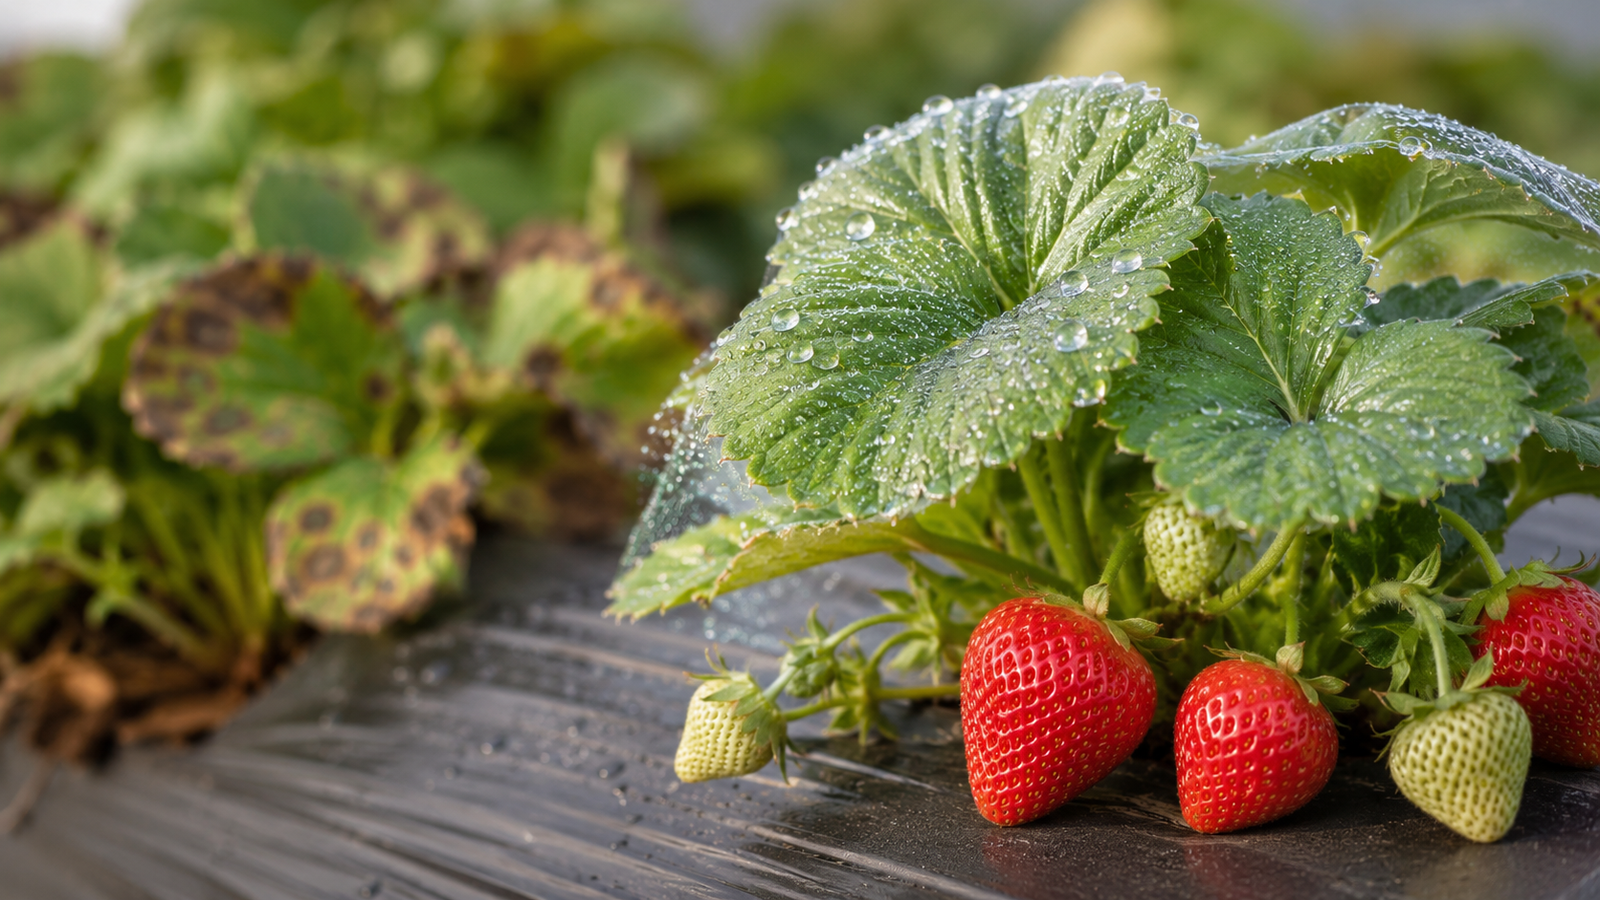
    La producción de fresa enfrenta desde hace varios años una amenaza difícil de contener. Neopestalotiopsis, un patógeno que golpeó con fuerza a Florida durante la temporada 2018/19 y que también está afectando en México, puede dañar hojas, provocar lesiones en el fruto y alcanzar la corona de la planta hasta causar su descomposición. En algunos casos, el daño fue tan severo que productores perdieron campos completos y millones de dólares.

    En ese contexto aparece GotaBlanca 500, un fungicida y bactericida desarrollado por la empresa costarricense ClearLeaf. Su formulación utiliza plata elemental sostenida sobre la superficie de la planta mediante un sistema de copolímeros. La propuesta busca resolver un problema común en ambientes húmedos. Los productos aplicados sobre la superficie pueden perder eficacia con la lluvia, mientras que los fungicidas sistémicos penetran en la planta y ofrecen mayor persistencia, aunque también pueden implicar residuos, intervalos antes de cosecha y riesgo de resistencia cuando actúan sobre un solo sitio.

    Según la empresa, GotaBlanca 500 forma una película microscópica al secarse, lo que mantiene la plata adherida sin impedir la respiración ni la fotosíntesis. El producto fue evaluado junto con el Gulf Coast Research and Education Center de la Universidad de Florida bajo condiciones exigentes, con 10 días consecutivos de riego intermitente y aplicaciones semanales desde finales de noviembre hasta mediados de marzo.

    Agustín Büchert, director científico de ClearLeaf, señaló que el tratamiento aplicado por sí solo mantuvo la pudrición del fruto por debajo del nivel observado en plantas sin tratar y generó un aumento significativo del rendimiento. La fuente no detalla en esta prueba el porcentaje exacto de reducción de la enfermedad ni la magnitud del incremento productivo, por lo que el resultado debe leerse como una señal favorable todavía en evaluación.

    La importancia para la fresa no se limita al control sanitario. Este cultivo puede cosecharse cada dos o tres días, de modo que cualquier producto con restricciones antes de cosecha obliga a coordinar el calendario fitosanitario con el de recolección. ClearLeaf afirma que, en los mercados donde GotaBlanca 500 está registrado, no requiere intervalo antes de cosecha y prácticamente no impone restricciones de reingreso. Eso permitiría tratar de acuerdo con el riesgo de enfermedad y no según la logística de corte.

    También existe una advertencia relevante. La plata puede afectar microorganismos benéficos, por lo que la empresa recomienda separar las aplicaciones cuando se utilizan productos biológicos microbianos. Además, GotaBlanca todavía no cuenta con registro de la Agencia de Protección Ambiental de Estados Unidos (EPA, por sus siglas en inglés), por lo que no puede venderse ni utilizarse comercialmente allí.

    El producto ya se comercializa en Costa Rica, Panamá, Nicaragua, Honduras y Guatemala. ClearLeaf asegura además que ha sido validado frente a más de 50 patógenos y en más de 50 cultivos. El dato más importante, sin embargo, es que neopestalotiopsis no parece ser un problema limitado a Florida. Según Büchert, se desplaza con plantas y trasplantes y ya afecta operaciones en distintos puntos de América. Si los resultados se sostienen en pruebas posteriores, la tecnología podría ampliar las opciones para manejar una enfermedad que combina daño productivo, presión durante cosecha y dificultades operativas.

    Fuente: Fresh Fruit Portal

  • El mango mexicano cierra temporada de capa caída

    El mango mexicano cierra temporada de capa caída

    La temporada mexicana de mango está cerrando con un resultado mucho peor al previsto. El golpe más fuerte se concentra en Nayarit, donde se estima una pérdida cercana al 80% de la producción. Sinaloa también sufrió una reducción importante, aunque el comportamiento fue distinto entre el norte y el sur del estado. El problema central fue el clima, que redujo los rendimientos y dejó menos fruta disponible.

    La campaña había comenzado con una expectativa favorable. Chiapas y Oaxaca mostraban un buen desempeño y eso hacía pensar en un crecimiento. Sin embargo, conforme avanzó la temporada, la caída en las zonas del norte cambió el balance. En Nayarit, la magnitud de la pérdida terminó por modificar cualquier previsión inicial.

    Sinaloa muestra con claridad que el impacto no fue uniforme. En el norte todavía existe actividad y las condiciones fitosanitarias permiten exportar fruta sin tratamiento de agua caliente. Eso ayuda a prolongar la campaña. En cambio, en el sur la escasez fue mucho más visible. Los tratamientos de agua caliente en los empaques operaron a cerca del 40% de su capacidad por falta de mango. La situación llevó a algunos empacadores a buscar fruta en otros estados, incluido Oaxaca.

    Esa diferencia es importante porque muestra que una menor cosecha no afecta solamente al productor. También reduce el volumen que pasa por los empaques y altera el abastecimiento entre regiones. Cuando falta fruta en una zona, la cadena busca compensarla en otra. El resultado es una campaña más difícil de coordinar y con menos producto disponible para cumplir los programas comerciales.

    El mercado tampoco corrigió por completo el problema. Los precios de exportación no registraron grandes cambios porque el mango se mueve en un segmento con comportamiento cercano al de un commodity. La menor oferta permitió cierta mejora en el precio recibido por los productores, pero esa recuperación no alcanzó para compensar la pérdida de volumen. Vender cada unidad a un mejor precio ayuda poco cuando la cantidad cosechada cae de manera tan fuerte.

    El clima además tuvo efectos fitosanitarios. En Oaxaca, los lotes con larvas de mosca de la fruta aumentaron a más de 150 durante esta campaña. En temporadas anteriores se habían registrado 19 y 35 lotes. Esto añade presión porque la disponibilidad de fruta no es el único reto. También importa mantener las condiciones necesarias para movilizar y exportar el producto.

    El escenario deja dos asuntos de fondo. El primero es la necesidad de encontrar respuestas técnicas frente a un clima que ya está alterando producción y sanidad. El segundo es la elevada dependencia comercial de Estados Unidos, destino de más del 95% del mango mexicano exportado. Canadá y Europa aparecen como opciones, pero cambiar esa estructura exige ajustar contratos y compromisos que suelen definirse con mucha anticipación.

    La campaña de 2026 deja así una señal clara. México conserva capacidad exportadora y algunas regiones todavía encuentran oportunidades de diferenciación. Sin embargo, una pérdida como la de Nayarit muestra que el volumen disponible puede cambiar de forma drástica dentro de una misma temporada. En ese contexto, investigar soluciones, diversificar destinos y diferenciar el producto deja de ser una estrategia de crecimiento y se convierte en una forma de reducir vulnerabilidad.

    Fuente: FreshPlaza