Etiqueta: México

  • Papa estadounidense irregular preocupa a productores

    Papa estadounidense irregular preocupa a productores

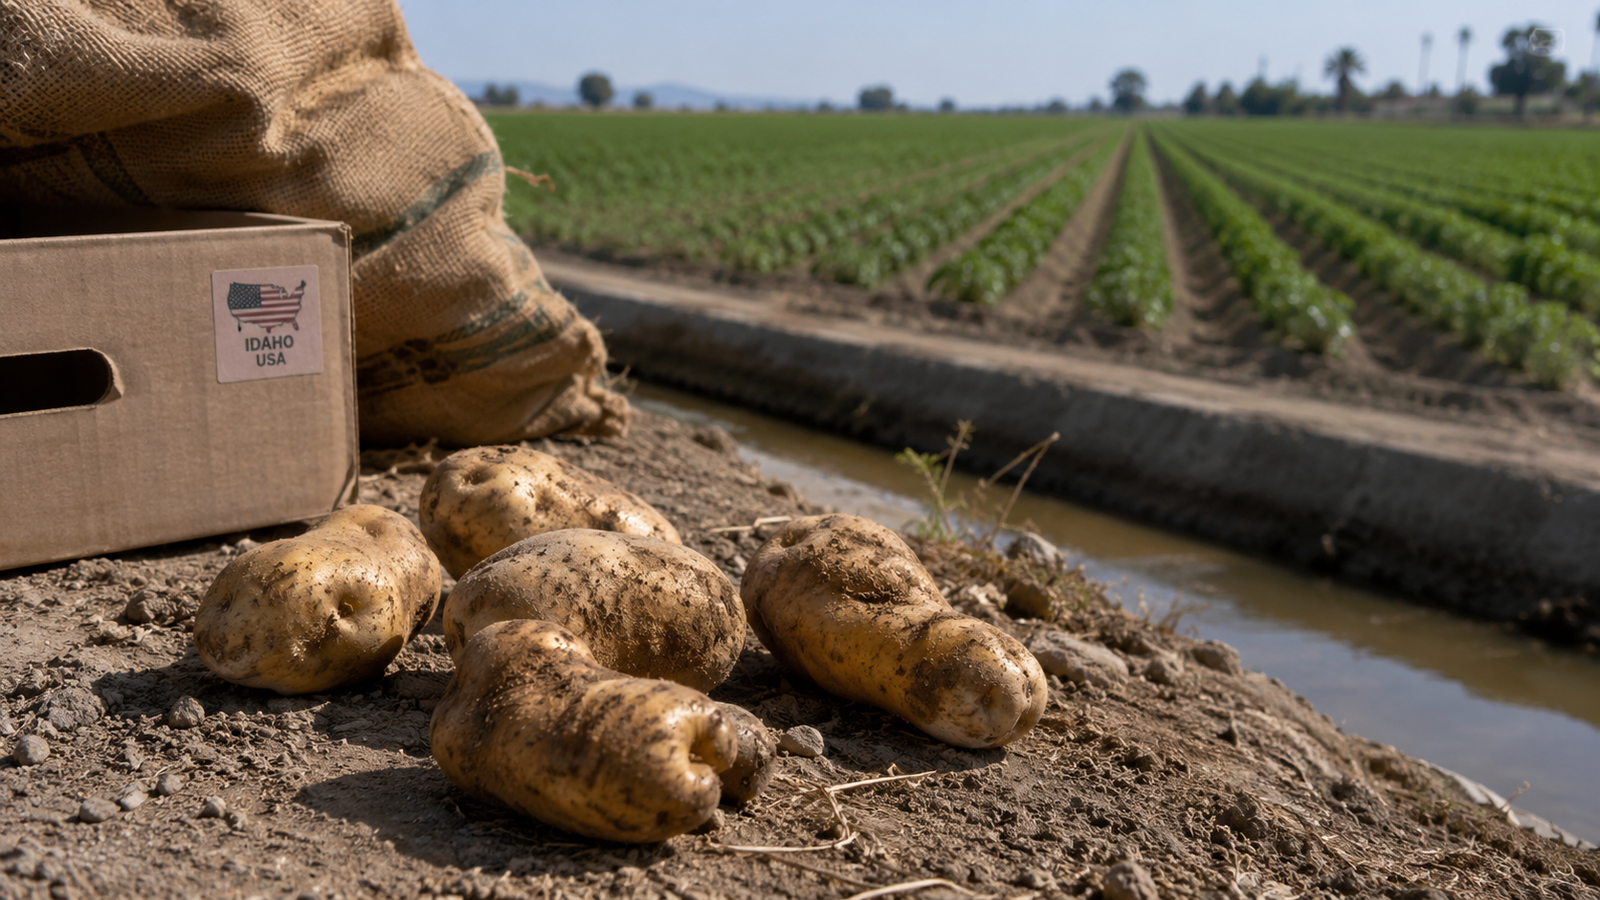
    La detección de papa estadounidense en una zona agrícola de Ahome, Sinaloa, encendió una alerta sanitaria. CONPAPA informó que el tubérculo procedente de Idaho fue localizado el 28 de julio a la orilla de un dren y en parcelas cercanas al Ejido 20 de Noviembre Viejo y la colonia Rosendo G. Castro. El hallazgo fue realizado por la Asociación de Productores de Papa de Los Mochis.

    Después de la denuncia presentada ante SENASICA, la autoridad ordenó retirar la papa y aplicar un protocolo de contención por el posible riesgo fitosanitario. CONPAPA advirtió que el ingreso de tubérculos extranjeros fuera de los canales autorizados puede poner en riesgo la sanidad vegetal de las zonas productoras.

    La palabra clave es posible. La información publicada no señala que se haya confirmado una plaga o una enfermedad en la papa encontrada. Por eso, el caso no debe leerse como un brote sanitario comprobado. Lo que existe es una situación que activó medidas preventivas porque el producto apareció dentro de una zona agrícola en condiciones consideradas irregulares.

    Eso cambia el sentido del problema. El punto no es solo que la papa sea estadounidense. La preocupación está en la forma en que habría llegado a ese lugar. Si un producto vegetal queda fuera de los mecanismos de control, también se reduce la capacidad para conocer cómo fue movilizado y bajo qué condiciones llegó a una zona de cultivo.

    La prevención importa porque un sistema sanitario busca actuar antes de que un riesgo se convierta en un daño. En Ahome, el retiro del tubérculo responde a esa lógica. Se trata de contener una posibilidad mientras se revisa el caso, no de corregir una afectación demostrada.

    El episodio también muestra una diferencia entre reaccionar y prevenir. La primera detección fue realizada por productores y después intervino SENASICA. CONPAPA reconoció la respuesta de la dependencia, pero pidió más presupuesto, personal e infraestructura para que la vigilancia sea preventiva y no dependa de las denuncias de la industria.

    Ese planteamiento es relevante porque una autoridad puede responder con rapidez y aun así necesitar mayor capacidad de vigilancia. Son dos momentos distintos. La reacción sirve cuando el caso ya fue detectado. La prevención busca impedir que una situación irregular avance sin ser identificada.

    Para los productores, la importancia está en proteger las condiciones sanitarias de las zonas donde se cultiva papa. Una detección irregular no demuestra por sí sola una emergencia. Sin embargo, sí abre preguntas que deben resolverse. Entre ellas está cómo llegó ese producto a las parcelas y si el mecanismo que permitió su presencia puede repetirse.

    También hay una implicación para la confianza en los controles. Si existen canales autorizados para movilizar producto vegetal, su valor depende de que sean respetados y vigilados. Cuando aparece mercancía fuera de esos canales, el problema no termina con retirar lo encontrado. También surge la necesidad de entender la ruta que siguió para evitar que la falla vuelva a presentarse.

    Por ahora, la información no permite ir más lejos. CONPAPA informó que seguirá comunicando los avances del proceso legal y de saneamiento. Hasta que existan nuevos datos, el caso de Ahome debe entenderse como una alerta preventiva y como una señal sobre la importancia de detectar riesgos antes de que puedan convertirse en un problema para una zona productora.

    Fuente: El Economista
  • El excedente de azúcar pone a México frente a un reto

    El excedente de azúcar pone a México frente a un reto

    México terminó la zafra 2025/26 con una producción de 5.3 millones de toneladas de azúcar, 11.6% más que en el ciclo anterior. El aumento confirma una cosecha amplia, pero también abrió un problema para la cadena cañera. El mercado interno no puede absorber todo ese volumen y los inventarios se mantienen elevados.

    Para producir esa cantidad, la industria procesó cerca de 49.6 millones de toneladas de caña provenientes de unas 735,000 hectáreas. Al mismo tiempo, la demanda nacional se estima en 3.8 millones de toneladas de azúcar. Esa diferencia ayuda a explicar por qué las existencias cerraron cerca de 1.4 millones de toneladas y por qué las exportaciones se volvieron una prioridad.

    El exceso de oferta ya está afectando los precios. El valor promedio de la caña pasó de 1,380 pesos por tonelada en 2023/24 a unos 1,033 pesos en 2024/25. Además, el precio de referencia para la liquidación final del azúcar quedó en 16,100 pesos por tonelada durante ese ciclo, cerca de 25% menos que en el periodo anterior. Para las preliquidaciones de 2025/26 se fijó un precio base de 14,000 pesos.

    La situación muestra una paradoja: producir más no garantiza mejores ingresos cuando la oferta crece más rápido que la demanda. Si el azúcar permanece almacenada, aumenta la presión comercial sobre una cadena en la que el precio de la caña depende del comportamiento del producto final. Por eso, vender fuera del país no solo serviría para mover inventarios. También podría ayudar a reducir la presión que hoy existe sobre los precios.

    Estados Unidos aparece como el destino más atractivo. Para 2026/27 se proyecta una producción estadounidense de 8.1 millones de toneladas frente a un consumo de 11.4 millones. Esa diferencia genera necesidades de importación cercanas a 3.3 millones de toneladas.

    La brecha de precios también favorece esa posibilidad. En agosto, el Contrato 16 de Estados Unidos rondó los 805 dólares por tonelada, mientras el Contrato 11, usado como referencia internacional, se ubicó alrededor de 355 dólares. La diferencia supera los 400 dólares por tonelada. Para México, acceder a una mayor porción del mercado estadounidense podría mejorar de forma importante el valor de sus exportaciones.

    Las proyecciones señalan que México podría exportar hasta 1.5 millones de toneladas de azúcar en 2026/27. De ese volumen, unas 900,000 toneladas podrían enviarse a Estados Unidos, aunque esto dependerá de sus necesidades de importación y de posibles ampliaciones del cupo.

    Aun así, el problema no desaparecería por completo. Los inventarios mexicanos podrían mantenerse alrededor de 1.4 millones de toneladas. Esto significa que no basta con tener compradores. También será importante colocar el azúcar con rapidez para reducir la acumulación y sostener mejores condiciones comerciales.

    El contexto internacional puede abrir espacio adicional. Para 2026/27 se estima un déficit mundial cercano a 260,000 toneladas. Veracruz, como principal estado productor, tendrá una exposición especial a la capacidad de procesar y colocar la cosecha.

    El escenario resume el reto que enfrenta la cadena cañera. México produjo más azúcar, pero ese crecimiento llegó acompañado de menores precios. Ahora, una parte importante del resultado económico dependerá de cuánto pueda exportar, a qué mercado y con qué velocidad.

    Fuente: AgroLatam

  • El maíz nacional se sostuvo con pérdidas en regiones clave

    El maíz nacional se sostuvo con pérdidas en regiones clave

    La producción mexicana de maíz grano prácticamente no cambió entre 2024 y 2025. El país pasó de 24.3 a 24.4 millones de toneladas, un avance de apenas 0.4%. Vista de forma aislada, la cifra sugiere estabilidad. Sin embargo, debajo de ese resultado hubo movimientos regionales importantes y una pérdida económica considerable.

    El valor total de la cosecha bajó de 138,310 a 126,550 millones de pesos. La diferencia fue de 11,761 millones, equivalente a una caída de 8.5%. Esto ocurrió aun cuando la superficie sembrada creció 1.6% y la superficie cosechada aumentó 1.4%. En otras palabras, México destinó más hectáreas al maíz grano y obtuvo casi el mismo volumen, pero ese volumen generó menos dinero.

    Una parte de la explicación está en el rendimiento. A nivel nacional pasó de 3.70 a 3.66 toneladas por hectárea cosechada, una reducción cercana a 1.1%. La otra está en el precio. El precio promedio nacional calculado a partir del valor y el volumen pasó de cerca de 5,686 a 5,183 pesos por tonelada, una disminución de 8.8%. El pequeño aumento de producción no fue suficiente para compensar ese menor valor por tonelada.

    Sinaloa muestra el deterioro productivo más fuerte entre los grandes estados maiceros. Su cosecha cayó de 3.37 a 2.28 millones de toneladas, una reducción de 32.5%. La superficie sembrada disminuyó 18.3% y el rendimiento bajó de 11.58 a 9.56 toneladas por hectárea. Es decir, hubo menos superficie y también menos producción por hectárea. Aun así, su valor cayó solo 14.2%, porque el precio promedio calculado para el estado aumentó de unos 4,573 a 5,808 pesos por tonelada.

    Jalisco presenta una historia distinta. Sembró 2.3% más superficie, pero produjo 7.5% menos. Su rendimiento descendió de 7.27 a 6.58 toneladas por hectárea. A esa baja productiva se sumó una caída de 24.5% en el precio promedio calculado. El resultado fue mucho más severo en términos económicos. El valor de su cosecha pasó de 25,444 a 17,765 millones de pesos, una pérdida de 7,679 millones y una caída de 30.2%.

    Solo Jalisco y Sinaloa perdieron en conjunto cerca de 9,870 millones de pesos en valor. Esa cifra equivale a casi 84% de la reducción neta registrada en todo el país. Al mismo tiempo, otros estados aumentaron su producción y compensaron el retroceso de estas dos entidades. Por eso el total nacional terminó ligeramente arriba.

    Entre ambos estados la producción se redujo en alrededor de 1.38 millones de toneladas. Como el país terminó con 90,814 toneladas adicionales, el resto de las entidades tuvo que aportar en conjunto un aumento neto cercano a 1.48 millones de toneladas para sostener el total nacional.

    La estabilidad nacional, entonces, no describe una estabilidad territorial. El análisis muestra estados que crecieron con dos regiones de gran peso que retrocedieron de forma marcada. También mezcla problemas diferentes. En Sinaloa predominó la caída del volumen, mientras en Jalisco coincidieron menor rendimiento y menor precio.

    El resultado deja una lectura interesante. México produjo prácticamente la misma cantidad de maíz grano, pero la distribución de esa producción cambió y su valor económico se redujo. El 0.4% de crecimiento nacional es real, aunque por sí solo resulta insuficiente para entender lo ocurrido en el campo.

    Fuente: DGSIAP

  • El mapa del trigo mexicano cambió de forma radical

    El mapa del trigo mexicano cambió de forma radical

    El liderazgo del trigo en México cambió en 2025. En 2024, Sonora produjo 1,582,947 toneladas de trigo grano. Eso fue 59.8% del volumen nacional. Para 2025, su producción bajó a 407,017 toneladas. La caída fue de 74.3%.

    Guanajuato siguió la ruta contraria. Pasó de 200,684 a 413,843 toneladas. El crecimiento fue de 106.2%. Así superó a Sonora por 6,827 toneladas y con ello se convirtió en el principal productor del país.

    El cambio no se entiende solo al mirar el volumen. En Sonora, la superficie sembrada pasó de 250,069 a 59,555 hectáreas. Eso representa una reducción de 76.2%. Sin embargo, el rendimiento promedio subió de 6.3 a 6.8 toneladas por hectárea. El avance fue de 8.0%. Los datos nos arrojan una señal clara: El fuerte descenso estatal estuvo ligado, sobre todo, a una superficie mucho menor; es decir, no ocurrió por un deterioro del rendimiento promedio.

    Guanajuato muestra el movimiento opuesto. Su superficie sembrada aumentó de 36,989 a 63,133 hectáreas. El crecimiento fue de 70.7%. A la vez, el rendimiento pasó de 5.4 a 6.6 toneladas por hectárea. La mejora fue de 20.8%. Hubo entonces dos fuerzas a favor. Se sembró más superficie y se obtuvo más por hectárea. Esa mezcla permitió duplicar el volumen. La participación de Guanajuato pasó de 7.6% a 24.1%. La de Sonora cayó de 59.8% a 23.7%.

    Cajeme permite ver la magnitud del ajuste dentro de Sonora. En 2024 produjo 424,506 toneladas. Esa cifra equivalía a 16.0% de todo el trigo grano de México. En 2025 apenas alcanzó 23,452 toneladas. La reducción fue de 94.5%. Su superficie sembrada cayó de 65,015 a 3,183 hectáreas. La baja fue de 95.1%. Aun así, su rendimiento subió 12.9%. La lectura vuelve a ser la misma. Cajeme no produjo menos por un menor rendimiento promedio. La gran diferencia estuvo en la superficie reportada para el cultivo.

    El efecto aparece en todo el país. La producción nacional pasó de 2,648,390 a 1,718,732 toneladas. La caída fue de 35.1%. La superficie sembrada bajó 36.3%. El rendimiento promedio nacional solo retrocedió 1.5%. La diferencia entre esas cifras es importante. El volumen se contrajo mucho más por la reducción de superficie que por un cambio general en el rendimiento.

    También hubo un golpe en el valor. El valor nacional reportado cayó 45.2%. Pasó de 16,896 millones a 9,260 millones. El valor promedio por tonelada bajó 15.5%. Guanajuato produjo 106.2% más, sin embargo, su valor aumentó 68.2%, mientras que Sonora perdió 79.1% de su valor.

    La nueva distribución también aparece detrás de los líderes. Baja California aportó 195,710 toneladas en 2025. Sinaloa produjo 192,383. Sus participaciones fueron de 11.4% y 11.2%. Michoacán llegó a 153,472 toneladas y representó 8.9%. En 2024, Sonora por sí solo concentraba casi seis de cada diez toneladas. En 2025, ningún estado llegó a una cuarta parte del total.

    El mapa triguero quedó menos concentrado en un solo estado. También quedó más repartido entre varias zonas productoras.

    Fuente: DGSIAP

  • El agave mexicano produce más pero vale mucho menos

    El agave mexicano produce más pero vale mucho menos

    El agave mexicano produjo mucho más en 2025, pero esa expansión no se tradujo en más dinero para el campo. Los datos muestran una combinación poco común. La producción nacional pasó de 2,434,208 toneladas en 2024 a 3,005,951 toneladas en 2025. El aumento fue de 23.5%, pero al mismo tiempo, el valor total de la cosecha cayó de 43,174 a 15,799 millones de pesos, es decir, una reducción del 63.4%.

    La clave está en el precio. Si se divide el valor total entre el volumen producido, el precio promedio ponderado pasó de 17,736 pesos por tonelada a 5,256 pesos. Eso representa una caída de 70.4%. En otras palabras, el país produjo alrededor de 571,744 toneladas adicionales de agave, pero recibió cerca de 27,375 millones de pesos menos por esa producción.

    Los datos también muestran que la expansión no ocurrió solo en el volumen final. La superficie sembrada creció 26.6%, al pasar de 242,626 a 307,131 hectáreas. La superficie cosechada aumentó 25.0%, de 32,778 a 40,975 hectáreas. Esto indica que durante 2025 hubo una base productiva mayor. Sin embargo, no podemos afirmar que esa expansión haya provocado por sí sola la caída de precios, pues también entran en juego datos de demanda, inventarios y condiciones comerciales.

    Jalisco concentra el golpe económico más fuerte. En 2024 produjo 1,209,788 toneladas de agave con un valor de 26,872 millones de pesos. En 2025 su producción bajó 18.0% hasta 991,674 toneladas, pero el valor cayó mucho más, hasta 7,558 millones. La pérdida fue de 19,315 millones de pesos en un solo año. Su precio promedio implícito pasó de 22,212 a 7,621 pesos por tonelada.

    Guanajuato muestra otra cara del mismo fenómeno. Su producción pasó de 401,550 a 807,533 toneladas, un crecimiento de 101%. También duplicó la superficie sembrada y aumentó 135% la superficie cosechada. A pesar de ello, el valor de su producción bajó de 7,084 a 2,946 millones de pesos. Su precio promedio implícito cayó de 17,642 a 3,648 pesos por tonelada, una reducción de 79.3%.

    Michoacán refuerza esa misma lectura. Su producción aumentó 37.6%, de 353,866 a 487,041 toneladas, mientras el valor cayó 55%, de 5,461 a 2,440 millones de pesos. Las pérdidas sumadas de Jalisco, Guanajuato y Michoacán equivalen a 97% de la caída neta nacional de valor, aunque algunos estados tuvieron resultados distintos y compensaron una pequeña parte del descenso.

    El contraste ayuda a dimensionar el problema. Jalisco produjo menos y perdió una parte muy importante de su valor. Guanajuato produjo más del doble y también terminó con mucho menos valor. Por eso, el dato central no es únicamente que México produjo más agave. Es que el crecimiento físico de la cosecha coincidió con una fuerte pérdida de valor por tonelada.

    Este es un excelente ejemplo de como una cosecha mayor no necesariamente significa un mejor resultado económico. En el caso del agave durante 2025, el volumen avanzó con fuerza, pero el ingreso generado por la producción retrocedió de manera mucho más profunda. Los datos muestran una expansión productiva acompañada por una severa contracción del valor.

    Fuente: DGSIAP

  • Nuevas líneas de trigo desafían la sequía en México

    Nuevas líneas de trigo desafían la sequía en México

    El trigo del noroeste de México enfrenta una presión cada vez más tangible. Hay menos agua disponible para riego y, al mismo tiempo, temperaturas altas en etapas en las que el cultivo necesita condiciones frescas. Ese doble estrés ya tiene efectos visibles. En el Valle del Carrizo, en Sinaloa, productores reportaron que el rendimiento promedio cayó de cerca de 6 toneladas por hectárea a poco más de 4 toneladas por hectárea en la última temporada.

    Frente a ese escenario, ensayos realizados por el CIMMYT y sus colaboradores muestran un avance importante. Nuevas líneas experimentales de trigo lograron ventajas de rendimiento de hasta 28% bajo calor y de 15% frente a condiciones combinadas de sequía y altas temperaturas. Las pruebas se realizan en la Estación Experimental Norman E. Borlaug, en Ciudad Obregón, Sonora.

    No es que estos materiales necesiten poca agua. El trigo sigue dependiendo del riego. La diferencia está en su capacidad para conservar una mayor parte de su rendimiento cuando el agua es limitada o cuando el calor aumenta. El objetivo es reducir cuánto pierde el cultivo cuando las condiciones dejan de ser favorables.

    Una de las líneas experimentales produjo 15% más que Borlaug 100 bajo sequía y también bajo calor. Otra alcanzó una ventaja de 28% cuando fue expuesta a altas temperaturas. La variedad Borlaug 100 sirve como referencia por su potencial productivo, estabilidad y adaptación a distintos esquemas de riego.

    También hay avances en materiales con antecedentes bajo diferentes condiciones de agua. Noroeste C2021 registró un promedio de 7.379 toneladas por hectárea. Don Lupe Oro C2020 llegó a 7.140 toneladas por hectárea y CIRNO C2008 alcanzó 6.664 toneladas por hectárea. La diferencia entre Noroeste C2021 y CIRNO C2008 fue cercana a 10.7%.

    El rendimiento no es el único criterio. Los programas de mejoramiento también evalúan resistencia a royas, estabilidad, calidad industrial, peso del grano y adaptación a distintas fechas de siembra y niveles de riego. Esto resulta importante porque el problema no se presenta de una sola forma. El productor puede enfrentar menos agua, más calor o ambos factores al mismo tiempo.

    Las nuevas líneas todavía no están listas para una adopción comercial inmediata. Antes deben pasar por validaciones regionales, registro en el catálogo nacional de variedaddes vegetales y multiplicación de semilla. Algunas podrían llegar a los agricultores en uno o dos años. Otras, que se encuentran en fases más tempranas, podrían requerir entre tres y cuatro años.

    La implicación para el noroeste es relevante. Si el calor acelera el ciclo del trigo, el periodo de llenado del grano puede acortarse y el rendimiento puede caer. Si además hay menos agua para riego, el margen para corregir esa pérdida se reduce. Por eso, una variedad más estable puede convertirse en una herramienta para disminuir riesgo productivo.

    Eso sí, la genética no resolverá sola el problema. Los ensayos apuntan a una combinación de mejores materiales con decisiones sobre fechas de siembra, manejo del suelo y eficiencia del riego. El avance consiste en producir más con el agua disponible y sostener mejor el rendimiento cuando aumenta la temperatura.

    La prueba decisiva llegará fuera de las parcelas experimentales. Si estas ventajas se mantienen en distintas regiones y ciclos, el mejoramiento genético podría ayudar a que el trigo siga siendo viable en ambientes donde el agua y el clima ya están cambiando las reglas de producción.

    Fuente: AgroLatam

  • El riego agrícola presiona acuíferos clave de México

    El riego agrícola presiona acuíferos clave de México

    El agua que sostiene al campo mexicano también está aumentando la presión sobre sus reservas subterráneas. En 2023 se concesionaron cerca de 25,700 millones de metros cúbicos de agua de pozos para uso agrícola. Esa cantidad fue casi el doble de los 13,500 millones destinados al abasto público en todo el país mediante fuentes superficiales y subterráneas.

    El dato no significa que toda la agricultura dependa de los pozos. El agua subterránea representó 37.3% del volumen concesionado al sector. Sin embargo, su uso se concentra en zonas donde la extracción ya supera la capacidad natural de recuperación. Un acuífero se considera sobreexplotado cuando se extrae más de 1.1 veces el agua que logra recargarse.

    La señal más clara aparece en las Unidades de Riego. Estas son áreas de producción pequeñas, dispersas y administradas de forma local. Son distintas de los Distritos de Riego, que reúnen canales, fuentes comunes y usuarios organizados bajo una concesión. México cuenta con unas 50,000 Unidades de Riego que cubren 4.0 millones de hectáreas. En 65% de esa superficie se usa agua subterránea.

    52.4% de la superficie analizada de esas unidades, equivalente a 1.4 millones de hectáreas, está sobre acuíferos sobreexplotados. Otro 25.3% se encuentra sobre acuíferos en equilibrio y 22.3% sobre reservas subexplotadas. El problema tampoco es aislado. De los 653 acuíferos del país, 114 presentan sobreexplotación. La mayor concentración está en el centro y el norte, sobre todo en las regiones Lerma Santiago Pacífico, Cuencas Centrales del Norte y Río Bravo.

    La presión responde a una combinación difícil. En buena parte del norte llueve poco, por lo que la recarga es limitada. Al mismo tiempo, creció la superficie dedicada a cultivos con alta demanda de agua, como alfalfa y nogales. Entre 2001 y 2023, el volumen subterráneo concesionado a la agricultura pasó de 16,900 a 25,700 millones de metros cúbicos. El aumento acumulado fue de 51.7%.

    La relevancia productiva explica por qué no basta con reducir el tema a un exceso de consumo. La agricultura de riego ocupa 30% de la superficie agrícola, pero genera más de 50% de la producción nacional. Limitar el bombeo sin mejorar el manejo podría afectar zonas de alto valor. Mantener la extracción actual también tiene costos. En acuíferos costeros puede entrar agua marina y salinizar el suelo. La sobreexplotación también puede deteriorar la calidad del agua y elevar la concentración de sustancias dañinas. En algunos distritos de Sonora, la salinidad ya redujo la capacidad productiva.

    La tecnificación del riego es necesaria, aunque no resuelve el problema por sí sola. Si el ahorro permite sembrar más superficie, la extracción total puede mantenerse o incluso crecer. Por eso los especialistas plantean acompañar la tecnología con vigilancia de concesiones, control de volúmenes y revisión de apoyos que abaratan el bombeo. También proponen cultivos de cobertura, conservación de rastrojos, restauración de suelos y cosecha de agua para retener humedad y favorecer la infiltración.

    El reto no consiste solamente en usar menos agua por hectárea. Consiste en asegurar que el ahorro ocurra en todo el acuífero. Sin ese control, una mejora dentro de la parcela puede elevar la producción sin detener el abatimiento que amenaza su continuidad.

    Fuente: El Economista

  • Reglas más claras para exportar entre México y Chile

    Reglas más claras para exportar entre México y Chile

    México y Chile acaban de revisar a fondo su Tratado de Libre Comercio para encontrar nuevas formas de hacer negocios entre ambos países. La reunión se dio en el marco de la Comisión de Libre Comercio, el organismo que administra ese acuerdo bilateral, y en ella los dos gobiernos evaluaron cómo ha funcionado el intercambio comercial, los flujos de inversión y qué barreras siguen frenando a las empresas que quieren operar entre ambos mercados.

    Lo interesante de este encuentro es que no se trata de negociar un tratado nuevo. Es, más bien, un ejercicio de revisión sobre un acuerdo que ya tiene más de veinte años de vigencia, para identificar en qué partes todavía hay margen de crecimiento. Los temas que se pusieron sobre la mesa fueron comercio, inversiones, servicios, economía digital y cadenas de valor, además de mecanismos para mejorar la cooperación entre ambos países.

    Uno de los resultados concretos de esta reunión fue la firma de la Decisión número 11, que actualiza las reglas de origen específicas al Sistema Armonizado 2022. Esto suena técnico, pero su efecto en la práctica es bastante directo. Las reglas de origen son las que determinan si un producto puede considerarse fabricado en México o en Chile, y por lo tanto si puede acceder a los beneficios arancelarios del tratado. Al alinear esa clasificación con el estándar internacional vigente, se reduce la incertidumbre para quienes exportan e importan, y se simplifica el papeleo necesario para comprobar el origen de las mercancías.

    La agenda también incluyó temas sanitarios y fitosanitarios, algo que toca de manera directa al sector agroalimentario. Estos requisitos (certificaciones, protocolos de ingreso, controles sanitarios) suelen ser el verdadero filtro que decide si un producto agropecuario puede entrar o no a un mercado, más allá de lo que digan los aranceles. Como México y Chile son dos economías con fuerte perfil agroexportador, cualquier ajuste en esta área tiene un peso considerable para frutas, carnes, bebidas y otros alimentos que ambos países comercian.

    Otro punto que vale la pena entender es la creación de un mecanismo para intercambiar estadísticas comerciales entre ambos gobiernos. Esto no es un detalle menor, pues permite conocer con mayor precisión cuánto se está aprovechando realmente el tratado, en qué sectores hay oportunidades desaprovechadas, y con esa información tomar decisiones de política comercial más ajustadas a la realidad.

    Quizás el compromiso con mayor potencial a mediano plazo sea el de desarrollar cadenas globales y regionales de valor. La idea detrás de esto es que la relación comercial deje de limitarse a la simple compra y venta de productos terminados, y que las empresas de ambos países puedan participar en distintas etapas de un mismo proceso productivo (procesamiento, transformación, logística, distribución). Para el sector agroindustrial, esto podría traducirse en oportunidades más allá de la exportación tradicional, como inversión en plantas de procesamiento o en servicios logísticos compartidos.

    El verdadero desafío ahora es que estos acuerdos institucionales se conviertan en proyectos concretos de inversión y en operaciones reales entre empresas. Firmar decisiones y crear mecanismos de cooperación es un paso necesario, pero no garantiza por sí solo que el comercio bilateral crezca.

    Para el agro latinoamericano, este proceso merece seguimiento, porque tanto México como Chile tienen una capacidad exportadora relevante, y si las nuevas instancias de cooperación logran traducirse en menos obstáculos comerciales, el sector de alimentos y productos agroindustriales podría ser uno de los principales beneficiados.

    Fuente: Agrolatam

  • Sinaloa reabre el debate por planta de fertilizantes

    Sinaloa reabre el debate por planta de fertilizantes

    Durante años, el proyecto de una planta de fertilizantes en Topolobampo, municipio de Ahome, Sinaloa estuvo marcado por el rechazo de comunidades locales. Ahora el escenario cambia. Las mesas técnicas entre las partes permitieron acordar modificaciones en dos puntos que habían generado preocupación. El agua usada dentro de la planta será reutilizada y las descargas se realizarán fuera de la bahía.

    El cambio no significa que el conflicto haya terminado. Significa que el proyecto empieza a discutirse bajo condiciones distintas. Las objeciones de las comunidades llevaron a revisar aspectos centrales de la operación y a incorporar especialistas para analizar los posibles efectos sobre el agua y el ambiente. Ese proceso abre una nueva etapa en la que ya no basta con anunciar cambios. Será necesario convertirlos en medidas técnicas concretas y comprobar que se cumplan.

    El manejo del agua es el punto más sensible. La reutilización dentro de las instalaciones busca reducir la necesidad de recurrir de manera continua a nuevas fuentes. Al mismo tiempo, sacar las descargas de la bahía modifica uno de los aspectos que estuvieron en el centro de las críticas. Ambas decisiones responden a preocupaciones que acompañaron al proyecto durante años.

    Esto tiene especial importancia en Sinaloa. El estado es uno de los principales territorios agrícolas de México y los fertilizantes tienen un peso relevante en los costos de producción. Por eso, una planta capaz de ampliar la fabricación nacional puede resultar atractiva para el sector agrícola. Una mayor oferta producida en México podría reducir parte de la exposición a proveedores externos, pero ese beneficio solo tendría sentido si la operación es competitiva y cumple con las exigencias ambientales y regulatorias.

    El debate, por tanto, no enfrenta de forma simple a agricultura y ambiente. La propia actividad agrícola depende de recursos naturales que también deben protegerse. El agua sostiene cultivos, comunidades y otras actividades productivas. Por esa razón, cualquier infraestructura industrial vinculada al agro necesita demostrar que su aporte económico puede convivir con las condiciones ambientales del territorio donde pretende operar.

    Las mesas técnicas adquieren valor precisamente por eso. Permiten llevar la discusión desde posiciones enfrentadas hacia preguntas que pueden revisarse con información y criterios técnicos. Qué cantidad de agua se utilizará, cómo se reutilizará, dónde se harán las descargas y cómo se supervisará el cumplimiento son asuntos que determinarán si los acuerdos logran reducir las preocupaciones que dieron origen al rechazo.

    La participación de especialistas también será clave. Los cambios anunciados necesitan quedar incorporados al diseño del proyecto y contar con mecanismos de verificación. Las comunidades, por su parte, podrán valorar si las nuevas condiciones responden realmente a sus planteamientos.

    La planta entra así en una fase distinta. El avance no representa una aprobación definitiva ni elimina los cuestionamientos previos. Lo que cambia es la posibilidad de negociar sobre modificaciones concretas. Para Sinaloa, el resultado importa porque reúne tres asuntos de gran peso para su economía y su territorio. El abastecimiento de fertilizantes, el uso del agua y la relación entre grandes inversiones y comunidades locales ahora tendrán que encontrar un punto de equilibrio verificable.

    Fuente: AgroLatam

  • Estados Unidos mantiene presión sobre tomate mexicano

    Estados Unidos mantiene presión sobre tomate mexicano

    Estados Unidos decidió mantener los derechos antidumping sobre el tomate mexicano. La resolución, conocida apenas este agosto de 2026, prolonga una medida vigente desde julio de 2025 y confirma que uno de los negocios hortícolas entre ambos países seguirá operando con un costo adicional en la frontera.

    La Comisión de Comercio Internacional de Estados Unidos concluyó que el mercado no cambió lo suficiente como para retirar la medida. Durante la revisión se señalaron cambios en las preferencias de los consumidores, una mayor producción estadounidense bajo invernadero y más importaciones de tomate de invernadero desde Canadá. Sin embargo, la autoridad consideró que esos movimientos solo prolongan tendencias anteriores.

    El actual escenario comenzó a tomar forma cuando el Departamento de Comercio estadounidense puso fin en 2025 al acuerdo de suspensión firmado en 2019. Ese mecanismo había permitido resolver durante años la disputa comercial sin aplicar formalmente los derechos antidumping.

    El punto clave es que México conserva una participación elevada dentro del consumo estadounidense. Por ello, Washington no encontró razones suficientes para modificar su decisión. Las tasas varían según el productor o exportador y van de 2.81% a 273.43%. Para la categoría que agrupa a la mayoría de los productores mexicanos se mantiene una tasa de 17.09%.

    El problema no se limita al pago del derecho antidumping. México construyó durante décadas una cadena de suministro estrechamente ligada a Estados Unidos gracias a la cercanía, la infraestructura logística y la demanda del mercado vecino. Cuando el acceso a ese destino se encarece, la presión puede trasladarse a los márgenes de productores y exportadores.

    Ese impacto llega además en un momento de menor capacidad productiva. El Departamento de Agricultura de Estados Unidos estima que la producción mexicana podría caer 9% en 2026 y ubicarse en 2.55 millones de toneladas. Las exportaciones bajarían 7% hasta cerca de 1.8 millones de toneladas. La superficie sembrada también podría reducirse 11% y quedar en 38,000 hectáreas.

    El ajuste responde a más de un factor. Al propio derecho antidumping y a la apreciación del peso frente al dólar, pero muestra problemas dentro de México. En Sinaloa, principal estado productor, la sequía redujo la superficie sembrada. Después llegaron bajas temperaturas y problemas fitosanitarios que limitaron aún más la oferta.

    La menor disponibilidad tuvo efectos visibles en el mercado nacional. Durante la primera semana de abril, el kilogramo de tomate superó los 55 pesos en algunos mercados mayoristas y supermercados, frente a unos 25 pesos un año antes. Más tarde, con la entrada de las cosechas de primavera, los precios comenzaron a bajar y a inicios de julio el INEGI reportó una caída de 13.18%.

    El gobierno mexicano también comenzó a intervenir mediante financiamiento. Entre el 3 de junio y el 14 de agosto se canalizaron más de 248.2 millones de pesos mediante 48 créditos para productores. Los primeros apoyos gestionados por FIRA llegaron principalmente a Baja California, Sonora, Estado de México y Oaxaca. Los recursos buscan sostener capital de trabajo y reorganizar la producción ante el nuevo escenario comercial.

    La decisión estadounidense, por tanto, no abre por sí sola una nueva crisis. Más bien prolonga una presión que coincide con menos hectáreas, menor producción y exportaciones más débiles. El sector mexicano deberá sostener su operación mientras enfrenta al mismo tiempo costos comerciales externos y restricciones productivas internas.

    Fuente: AgroLatam